猜你想问
重庆啤酒2026H1业绩表现如何?
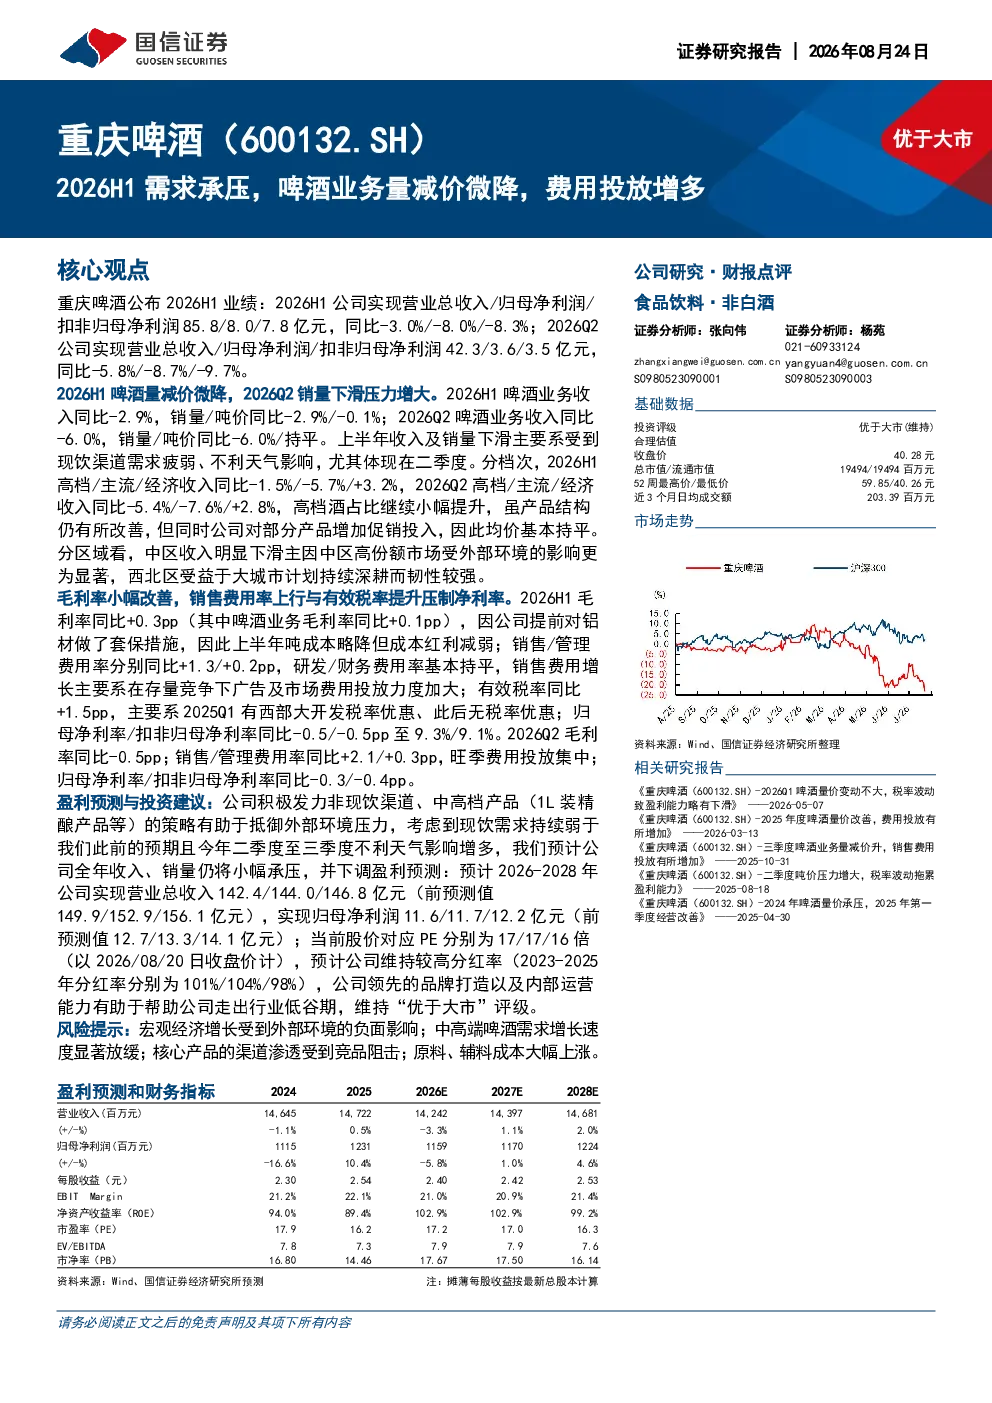
2026H1重庆啤酒业绩承压,啤酒业务收入同比-2.9%,销量/吨价同比-2.9%/-0.1%。公司实现营业总收入85.8亿元,同比-3.0%;归母净利润8.0亿元,同比-8.0%。公司积极发力非现饮渠道、中高档产品(1L装精酿产品等)的策略有助于抵御外部环境压力,但现饮需求持续弱于预期且二季度至三季度不利天气影响增多,预计全年收入、销量仍将小幅承压。
啤酒行业发展趋势如何?
啤酒行业正经历转型,非现饮渠道(如便利店、餐饮)和中高档产品(如精酿啤酒)成为增长点。传统现饮渠道受疫情影响持续承压,企业通过产品升级和渠道多元化应对市场变化。行业集中度提升,头部企业通过品牌和产品创新保持竞争优势。但整体需求仍受宏观经济和消费习惯影响,增速放缓。
研报对重庆啤酒的重点分析方向是什么?
研报重点分析重庆啤酒在啤酒业务中的销量、吨价变化及收入影响,以及公司向非现饮渠道和中高档产品的转型策略。报告关注公司费用投放情况,特别是销售费用率的上升。同时,分析经销商网络扩张对渠道覆盖和销售的影响。通过对这些关键指标的分析,评估公司在当前市场环境下的经营韧性和未来潜力。
当前啤酒市场现状如何?
当前啤酒市场呈现分化态势,现饮渠道受疫情影响持续低迷,而非现饮渠道增长较快。消费者对中高档、健康化啤酒的需求提升,推动产品升级。市场竞争激烈,头部企业通过品牌、渠道和产品创新巩固优势。原材料成本波动、渠道竞争加剧等因素对行业利润率产生影响。企业需灵活调整策略以适应市场变化。
研报提示哪些风险?
研报提示的主要风险包括:宏观经济增长放缓对啤酒消费的负面影响;中高端啤酒需求增长速度放缓;核心产品的渠道渗透受到竞品阻击;原料、辅料成本大幅上涨可能侵蚀利润。此外,极端天气事件可能影响啤酒生产和销售。这些因素可能对公司业绩和未来发展构成挑战,需密切关注市场动态和行业竞争格局。
你可能感兴趣
三季度啤酒业务量减价升,销售费用投放有所增加
国信证券2025-10-31
2026Q1啤酒业务量减价升,盈利能力同比提升
食品饮料国信证券2026-05-06
2025年上半年啤酒业务量价利齐升,白酒业务承压
食品饮料国信证券2025-08-20
公司信息更新报告2026H1项目验收节奏延后,费用扰动利润短期承压
开源证券2026-09-01
股权激励费用摊销增多,短期业绩增长承压
财信证券2024-04-23
战略扩张期费用增多,短期业绩承压不改长期向好——北交所信息更新
开源证券2025-11-10
2025年啤酒业务销量微增、结构优化,白酒业务承压
食品饮料国信证券2026-03-26
收入增速承压,费用投放加大
食品饮料中泰证券2024-08-29
费用投放力度加大,短期业绩承压
家用电器国投证券2024-04-30
22Q4费用投放叠加减值影响致利润承压,23年有望迎改善
轻工制造华创证券2023-05-03