猜你想问
这份研报的核心内容是什么?
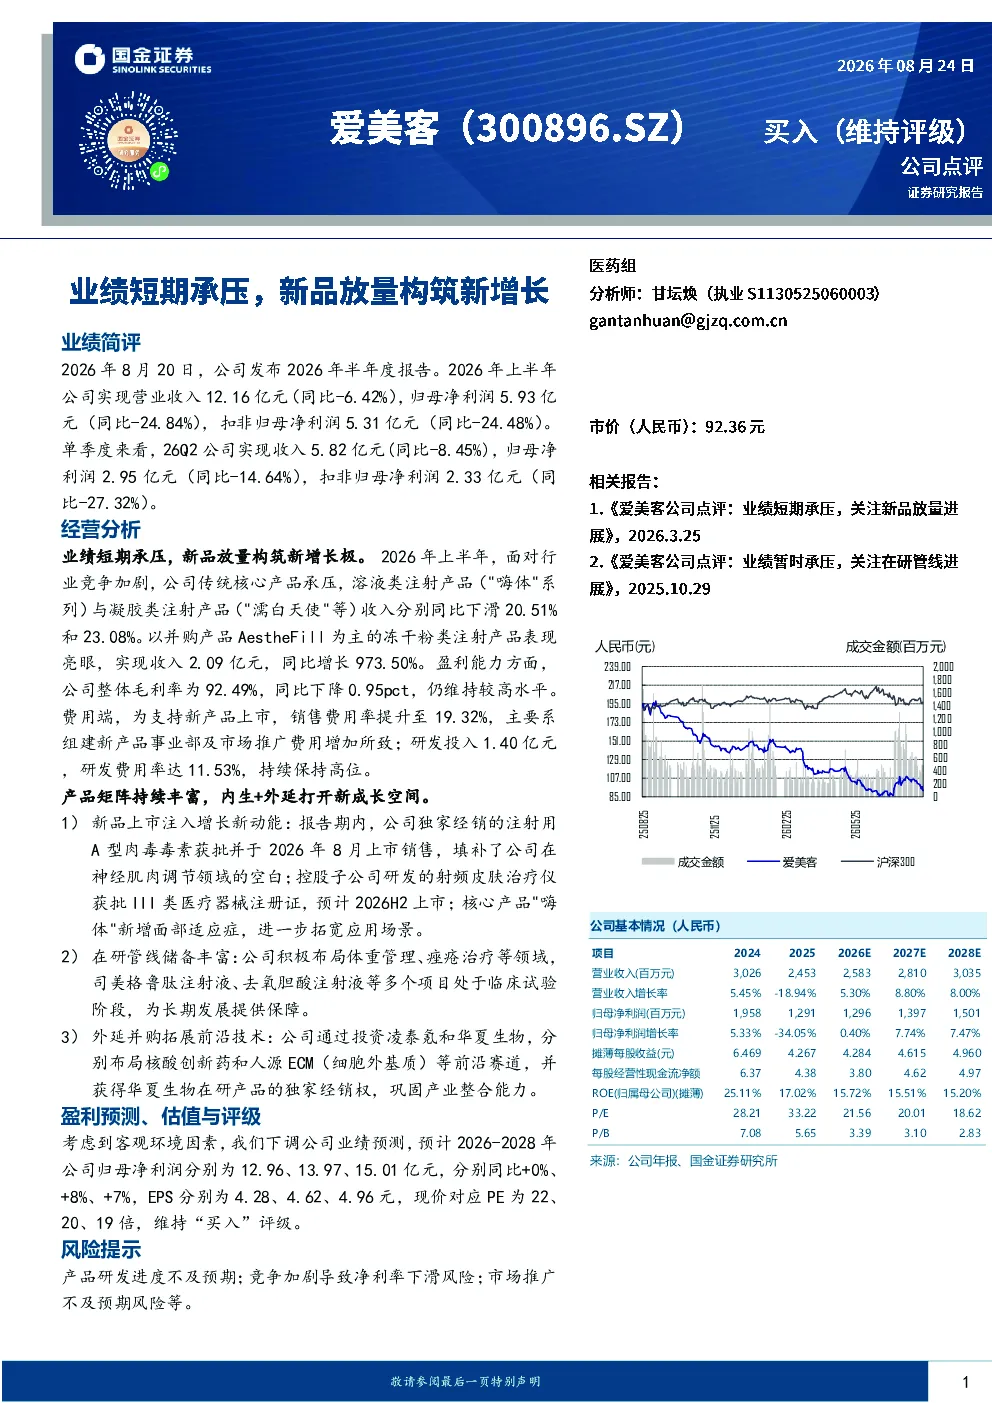
本报告分析爱美客2026年上半年业绩,指出传统核心产品承压,但冻干粉类注射产品表现亮眼,以并购产品AestheFill为主,实现收入2.09亿元,同比增长973.50%。同时,公司通过新品上市、在研管线及外延并购丰富产品矩阵,布局核酸创新药和人源ECM等前沿赛道。
医药生物行业发展趋势如何?
医药生物行业持续向创新驱动发展,注射用A型肉毒毒素获批上市填补神经肌肉调节领域空白,射频皮肤治疗仪获批III类医疗器械注册证,显示技术迭代加速。公司通过投资凌泰氪和华夏生物,布局核酸创新药和人源ECM等前沿赛道,反映行业整合与多元化发展加速。
报告重点分析了哪些方向?
报告重点分析爱美客业绩短期承压的原因及新增长点,传统核心产品如嗨体系列收入下滑,但冻干粉类注射产品增长迅猛。同时关注公司新品上市情况,如注射用A型肉毒毒素获批,以及在研管线和并购布局,如司美格鲁肽注射液、去氧胆酸注射液及凌泰氪、华夏生物投资。
当前市场对爱美客的判断是什么?
市场关注爱美客业绩短期波动与新增长点的平衡,传统产品收入下滑但冻干粉类注射产品高增长,反映公司产品结构优化。公司通过新品上市和并购布局前沿赛道,如核酸创新药和人源ECM,显示其长期发展潜力。整体来看,公司盈利能力仍维持较高水平,但需关注新品放量及市场推广效果。
研报提示了哪些风险?
研报提示的主要风险包括产品研发进度不及预期,如注射用A型肉毒毒素等在研项目可能面临挑战;竞争加剧导致净利率下滑,传统产品领域竞争激烈可能影响盈利水平;市场推广不及预期,新产品上市支持需持续投入,若市场接受度不高可能影响收入增长。
你可能感兴趣
短期业绩承压,新品有望构筑长期新增长极
安信证券2023-10-25
业绩短期承压,AI业务构筑新增长引擎
国泰海通证券2026-08-22
2024年报、2025年一季报点评业绩短期承压,拓产品构筑新增长曲线
东吴证券2025-04-24
短期业绩承压,静待新品放量助力增长
华西证券2025-10-30
业绩短期承压,客户新品推出与半导体封装设备逐步放量带来增长弹性
机械设备开源证券2023-08-29
巨子生物(02367.HK):业务调整期短期业绩承压,渠道优化与新品放量蓄势增长
国信证券2026-08-19
2024年三季报点评:短期业绩承压,新品及出海构筑长期竞争力
电子设备民生证券2024-10-28
业绩短期承压,新品打造新增长动能-2025年半年报业绩点评
国泰海通证券2025-09-11
2024年年报及2025年一季报点评:短期业绩承压蓄势,新品迭代构建增长新范式
医药生物民生证券2025-04-28
短期经营承压,25年聚焦新品&新渠道突破放量
食品饮料中邮证券2025-04-29