猜你想问
这份研报的核心内容是什么?
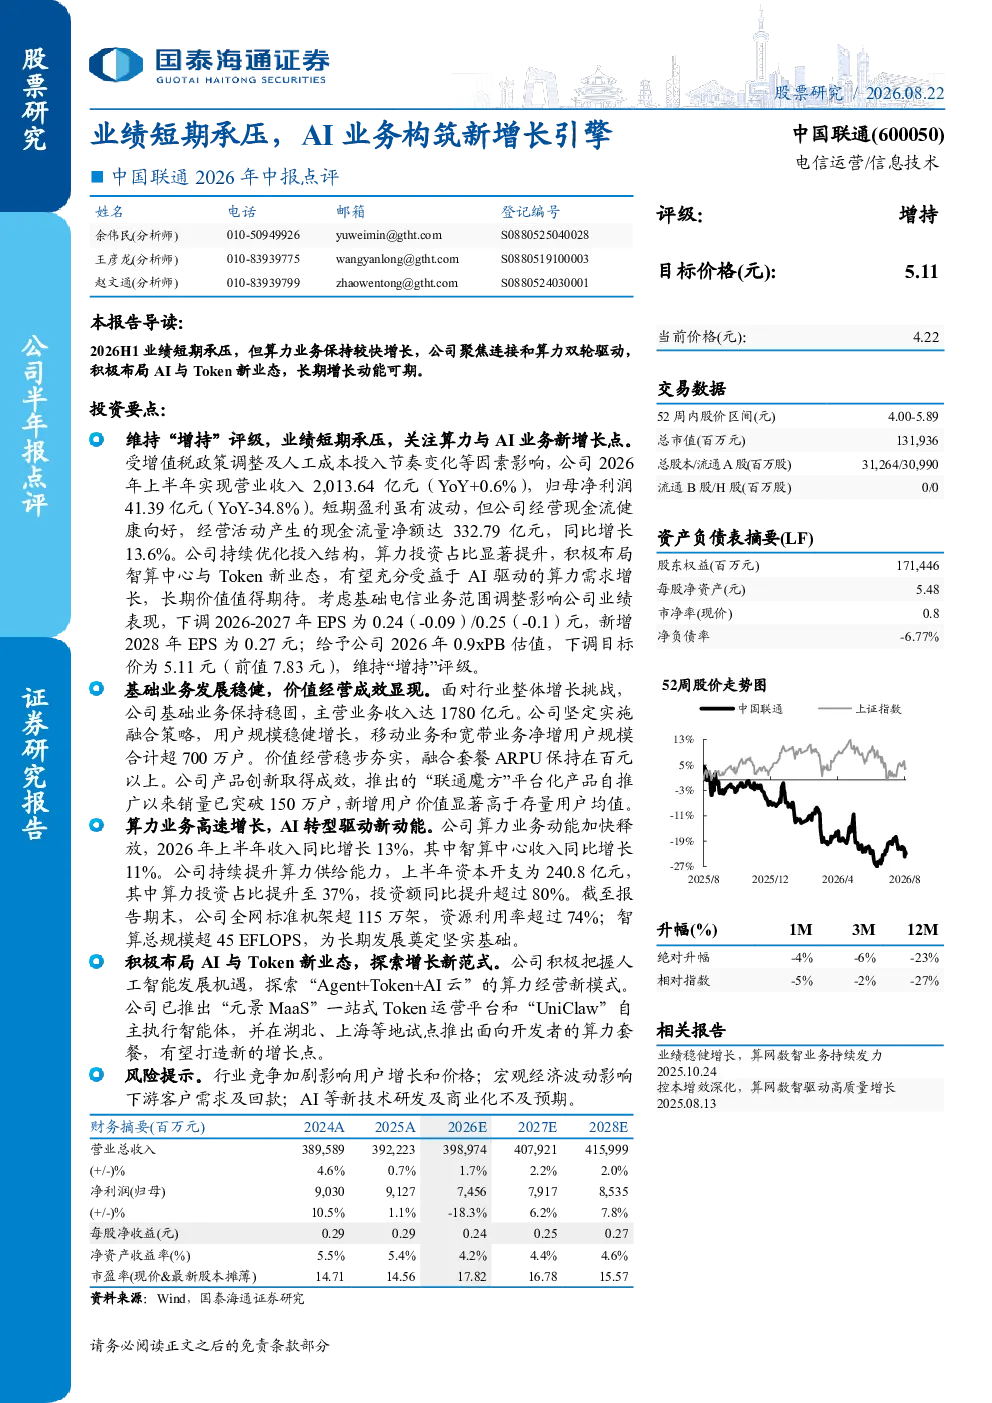
本报告点评中国联通2026年上半年业绩,指出短期承压但算力业务高速增长。公司基础业务稳健,移动宽带净增用户超700万户,融合套餐ARPU超百元;产品创新成效显著,“联通魔方”销量破150万户;算力业务收入同比增长13%,智算中心收入增长11%,算力投资占比达37%,智算总规模超45 EFLOPS。报告强调公司聚焦连接和算力双轮驱动,布局AI与Token新业态,长期增长动能可期。
算力行业发展趋势如何?
算力行业正经历高速发展期,市场对算力需求持续提升。企业加速布局算力基础设施,智算中心建设加速,AI应用场景不断拓展。资本开支向算力倾斜,算力投资占比提升成为趋势。中国联通等运营商积极布局AI与Token新业态,探索“Agent+Token+AI云”模式,推动算力经营创新,有望在行业竞争中占据有利地位。
报告重点分析了哪些方面?
报告重点分析了中国联通基础业务稳健性,包括移动宽带用户增长和融合套餐ARPU表现。同时,深入剖析了算力业务的高速增长,涵盖收入增长、智算中心规模、资本开支占比等关键数据。此外,报告还关注公司产品创新成效,如“联通魔方”平台化产品销量突破150万户,以及AI与Token新业态的布局,如“元景MaaS”平台和“UniClaw”智能体试点。
当前市场对联通的判断是什么?
当前市场对中国联通的判断是短期业绩承压但长期增长可期。公司基础业务保持稳固,但面临行业增长挑战。算力业务成为新的增长引擎,收入和规模持续提升,资本开支向算力倾斜。公司积极布局AI与Token新业态,探索新的商业模式,有望打造新的增长点。整体来看,市场认为联通在连接和算力双轮驱动下,具备长期增长潜力。
研报提示了哪些风险?
研报提示了行业竞争加剧、宏观经济波动和AI等新技术研发及商业化不及预期等风险。行业竞争加剧可能影响用户增长和价格水平;宏观经济波动可能影响公司业绩的稳健增长;AI等新技术研发及商业化存在不确定性,可能影响公司新业态的推广效果。这些风险需引起投资者关注,需结合公司战略布局和行业发展趋势进行综合判断。