猜你想问
这份研报主要分析了什么内容?
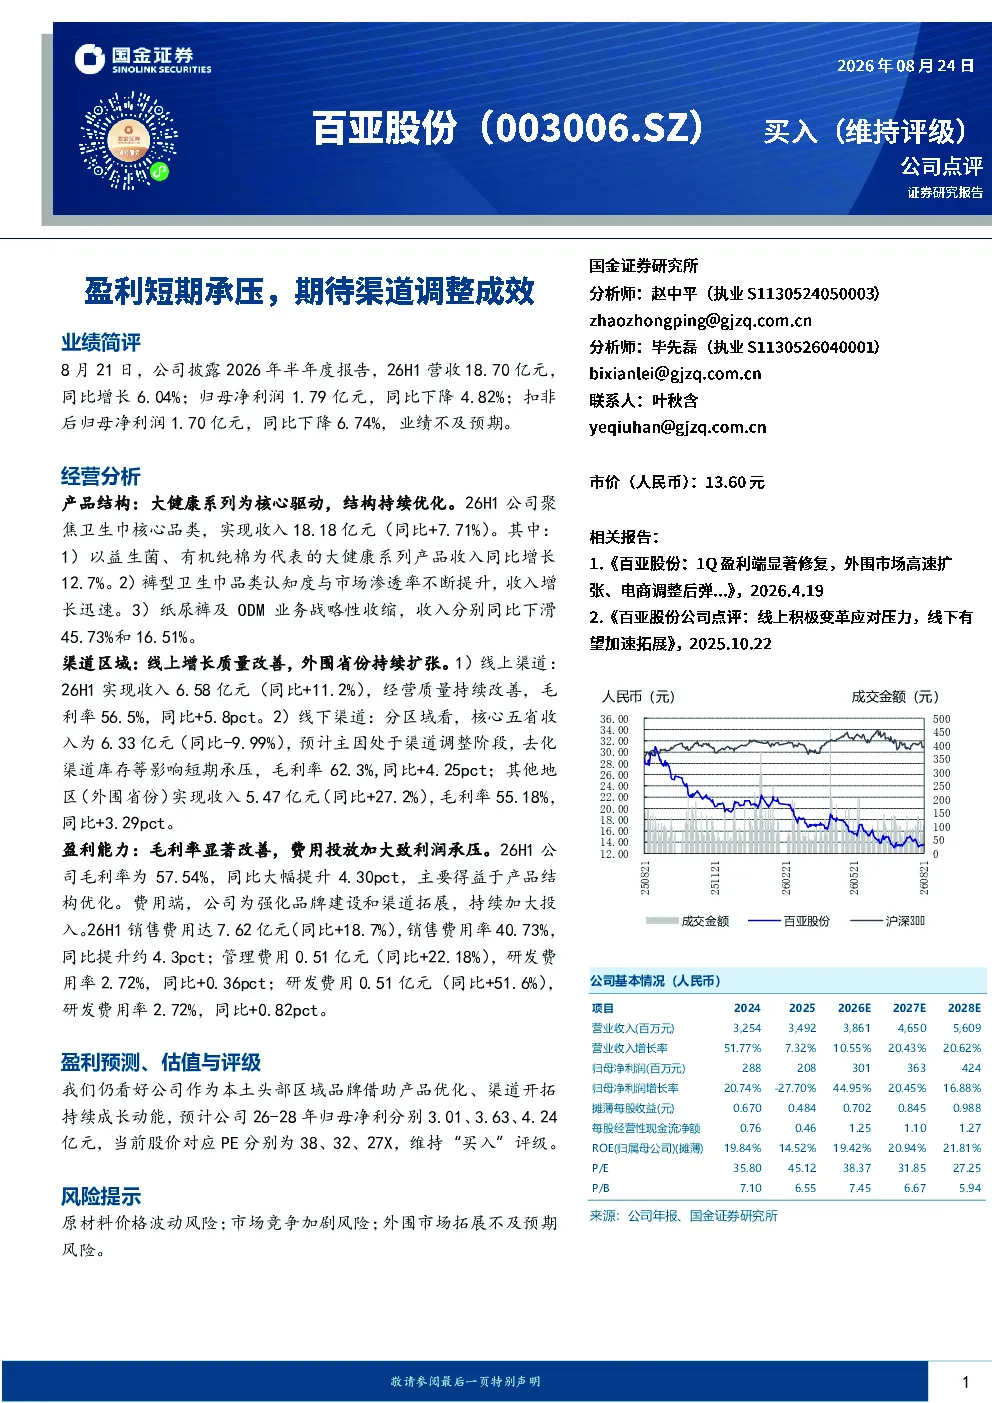
这份研报主要分析了百亚股份2026年半年度的业绩情况。报告显示公司营收18.70亿元,同比增长6.04%,但归母净利润同比下降4.82%。报告重点分析了产品结构、渠道区域和盈利能力等方面,指出大健康系列是核心驱动,卫生巾收入增长显著,但纸尿裤及ODM业务收缩。渠道方面,线上收入增长,线下因渠道调整短期承压,外围省份持续扩张。毛利率显著改善,但销售费用率提升较多。
轻工制造行业目前的发展趋势如何?
轻工制造行业目前的发展趋势显示,大健康系列是核心增长动力,卫生巾特别是裤型卫生巾市场渗透率提升明显。同时,企业正进行渠道调整,优化线上线下布局,部分传统业务如纸尿裤和ODM业务进行战略性收缩。行业整体毛利率有改善,但费用端压力增大,特别是销售费用率提升。未来需关注产品创新和渠道效率提升。
研报重点分析了百亚股份的哪些方面?
研报重点分析了百亚股份的产品结构、渠道区域和盈利能力。产品方面,大健康系列持续优化,卫生巾收入增长强劲,纸尿裤及ODM业务收缩。渠道方面,线上渠道经营质量改善,线下渠道因调整短期承压,外围省份扩张迅速。盈利能力方面,毛利率显著提升,但销售费用率同比大幅增加,费用端压力较大。
当前市场对百亚股份的整体判断是什么?
当前市场对百亚股份的整体判断显示,公司业绩短期承压主要受渠道调整影响,但长期发展仍具潜力。产品结构持续优化,核心品类增长迅速,毛利率改善。渠道方面,线上扩张稳健,线下调整期问题明显,外围市场表现良好。费用端虽有提升,但研发投入加大,未来需关注渠道调整成效和费用控制。
研报提到了哪些主要风险?
研报提到了原材料价格波动风险、市场竞争加剧风险和外围市场拓展不及预期风险。原材料价格波动直接影响成本,市场竞争加剧可能压缩利润空间,外围市场拓展若不及预期则会影响整体收入增长。此外,渠道调整期的短期业绩波动也是需关注的风险点,这些因素可能影响公司未来盈利能力的稳定性和增长持续性。
你可能感兴趣
公司事件点评报告:业绩短期承压,期待渠道建设成效
食品饮料华鑫证券2023-10-30
业绩短期承压,期待渠道变革成效
医药生物国金证券2025-04-29
公司事件点评报告:业绩短期承压,关注渠道调整成效
食品饮料华鑫证券2025-11-03
2021年半年报点评:业务调整短期承压,期待拖地新品成效
家用电器华创证券2021-08-31
短期盈利承压,期待改革成效体现
国盛证券2022-03-24
调整致短期业绩承压,期待产品渠道双改善
食品饮料安信证券2016-08-05
FY24 半年报点评:短期盈利承压,期待 24年新渠道增长
东吴证券2024-01-28
产品、渠道结构性调整,成本高企盈利短期承压
轻工制造安信证券2022-10-28
渠道及产品结构性调整,盈利能力短期承压
轻工制造西南证券2022-10-27
2022年报点评:Q4经营承压,期待品牌渠道建设成效
家用电器华创证券2023-04-23