猜你想问
城发环境上半年业绩表现如何?
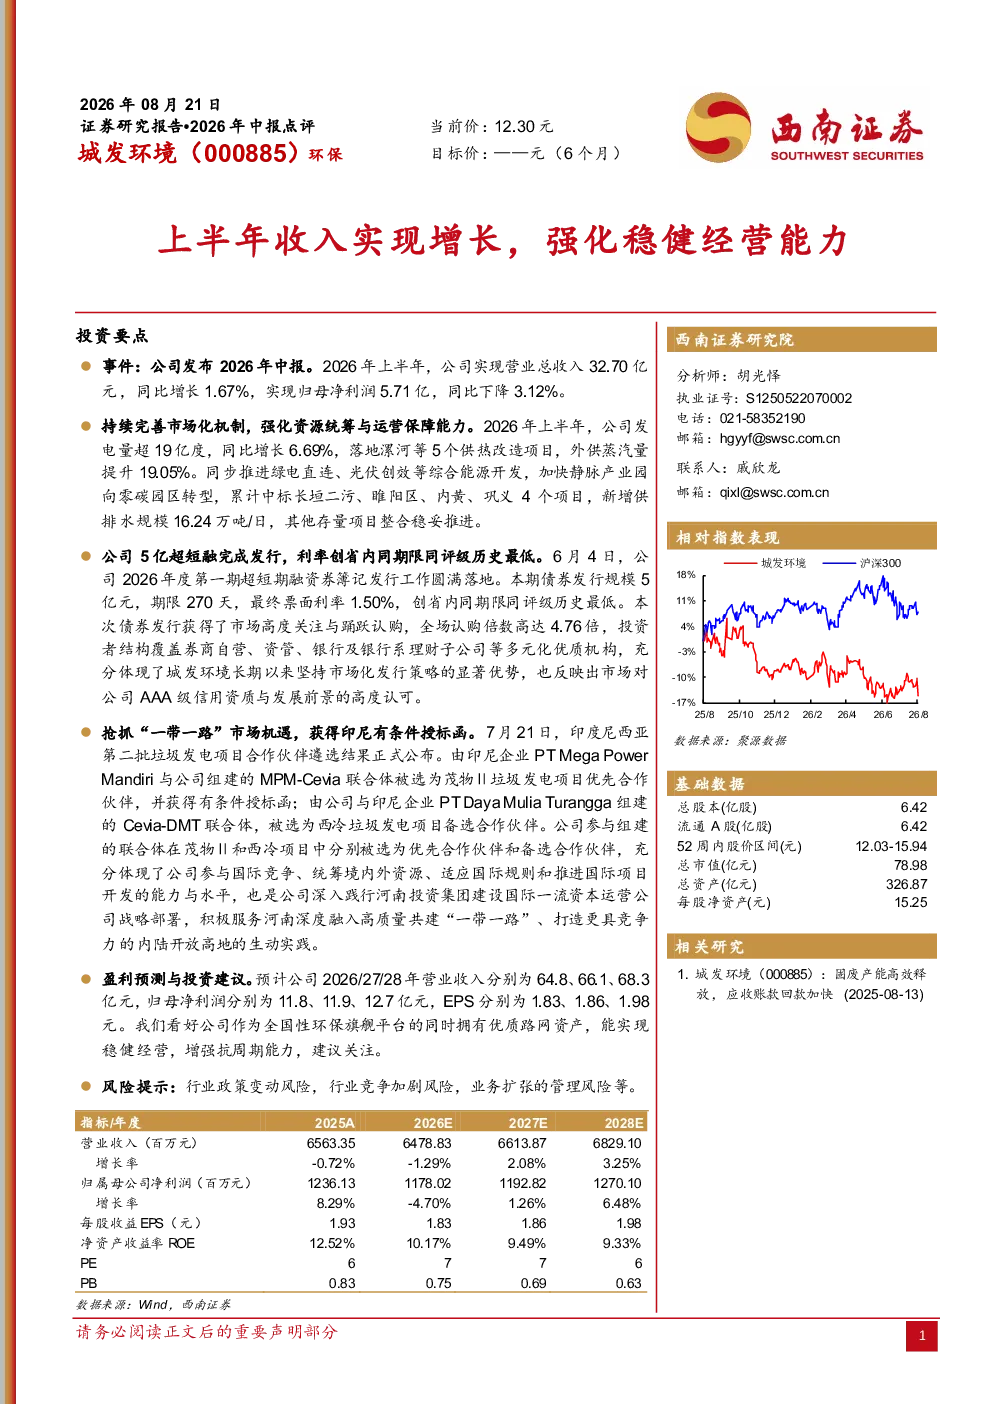
城发环境2026年中报显示,上半年实现营业总收入32.70亿元,同比增长1.67%,但归母净利润5.71亿元,同比下降3.12%。环保业务方面,发电量同比增长6.69%,外供蒸汽量提升19.05%,新增供排水规模16.24万吨/日,绿电直连、光伏创效等综合能源开发取得进展。融资方面,5亿超短期融资券发行利率创省内同期限同评级历史最低,体现市场对公司AAA级信用资质与发展前景的高度认可。
环保行业发展趋势如何?
环保行业正经历转型升级,政策支持力度加大,推动行业向精细化、智能化、绿色化方向发展。城发环境作为全国性环保旗舰平台,业务涵盖供排水、垃圾发电、固废处理等领域,具备综合服务能力。公司推进绿电直连、光伏创效等举措,符合双碳目标导向,未来在综合能源开发方面有较大发展空间。国际市场拓展方面,获得印尼茂物II和西冷垃圾发电项目有条件授标函,展现公司参与国际竞争的潜力。
城发环境报告重点分析了哪些方面?
报告重点分析了城发环境上半年业绩表现、环保业务进展、融资能力及国际市场拓展情况。业绩方面,收入增长但利润下滑,需关注成本控制。业务进展显示,环保业务保持增长,综合能源开发成效显著,新增供排水规模扩大。融资方面,超短期融资券发行利率创历史新低,体现市场对公司资质的认可。国际市场方面,获得印尼项目授标函,彰显公司国际化布局能力。
当前环保行业市场现状如何?
当前环保行业市场呈现供需两旺态势,政策驱动下,环保投入持续增加。城发环境作为行业龙头,业务布局广泛,具备较强的抗周期能力。公司拥有优质路网资产,有助于提升运营效率。但行业竞争加剧,政策变动及业务扩张管理风险需关注。从报告看,公司融资能力突出,为业务扩张提供保障,同时国际市场拓展也为公司带来新增长点。
城发环境研报有哪些风险提示?
研报提示的主要风险包括:行业政策变动风险,环保政策调整可能影响业务开展;行业竞争加剧风险,同质化竞争可能导致利润下滑;业务扩张的管理风险,新项目落地及运营管理需加强。此外,国际市场项目存在不确定性,需关注海外市场风险。公司需持续提升运营效率,优化成本结构,以应对潜在风险。