猜你想问
安踏体育上半年收入和利润增长情况如何?
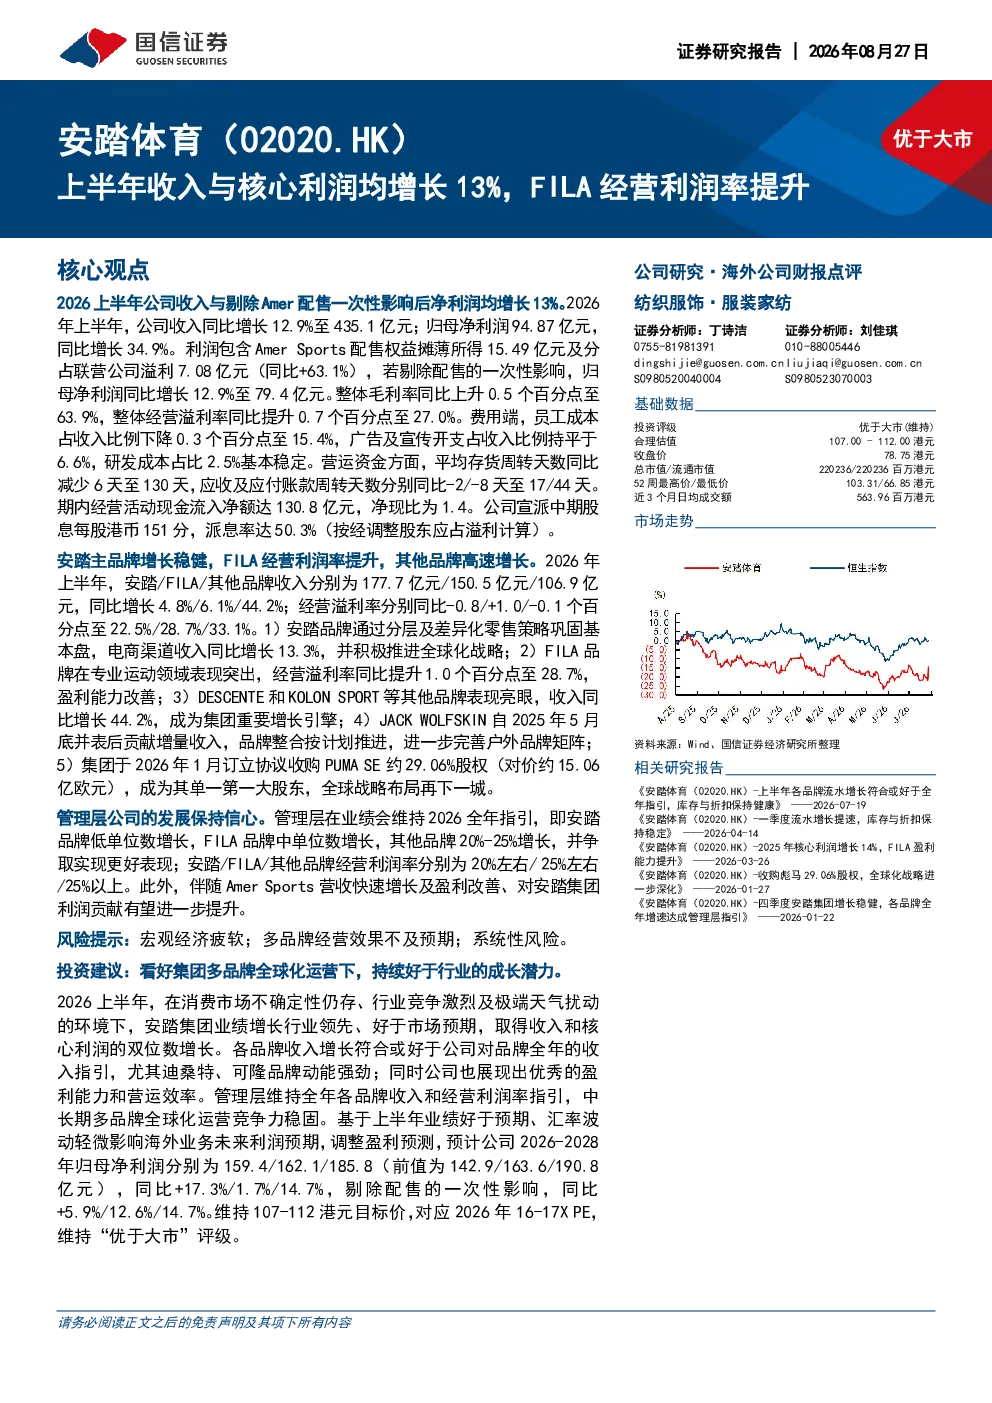
2026年上半年,安踏体育收入同比增长12.9%至435.1亿元,归母净利润同比增长34.9%(剔除Amer配售一次性影响后同比增长12.9%至79.4亿元)。整体毛利率上升0.5个百分点至63.9%,整体经营溢利率提升0.7个百分点至27.0%。
FILA品牌在报告中的表现如何?
FILA品牌收入同比增长6.1%,经营利润率提升1.0个百分点至28.7%。报告显示,FILA品牌通过优化运营和渠道策略,实现了利润率的显著改善,成为集团重要的盈利增长点之一。
安踏体育各品牌的发展趋势如何?
安踏体育旗下各品牌表现分化。安踏主品牌收入同比增长4.8%,电商渠道增长强劲;FILA品牌收入增长6.1%,利润率提升;其他品牌收入同比增长44.2%,成为集团重要增长引擎;JACKWOLFSKIN并表贡献增量收入;PUMA收购完成约29.06%股权,安踏成为其单一第一大股东。
当前体育用品行业的市场状况如何?
报告指出,体育用品行业受益于健康意识提升和消费升级,呈现多品牌全球化运营趋势。安踏体育通过多品牌战略和全球化布局,持续好于行业的成长潜力。行业整体毛利率和经营溢利率有所提升,市场竞争格局稳定,头部企业优势明显。
安踏体育报告存在哪些风险提示?
报告未明确提及具体风险,但指出多品牌运营和全球化扩张可能面临市场波动、品牌整合挑战等潜在风险。此外,宏观经济环境变化、原材料成本波动、汇率风险等因素也可能影响集团业绩表现。投资者需关注集团应对这些挑战的能力和策略。
你可能感兴趣
安踏体育(02020.HK)品牌矩阵拉动,2025上半年收入与核心利润均双位数增长
文化传媒国信证券2025-08-28
公司信息更新报告:疫情缓和经营恢复,上半年收入利润均小幅增长
商贸零售开源证券2021-08-19
上半年收入、利润均大幅增长,国货龙头地位不断巩固
基础化工长城证券2024-09-04
23年上半年核心净利润增长40%,FILA和户外品牌的经营利润率创新高
交银国际2023-08-23
上半年收入增长3.3%,经营利润微增而净利润下滑
纺织服装国信证券2025-08-24
2022Q4业绩前瞻:业绩稳健增长,2023年收入增速和利润率均有望提升
东吴证券2023-01-09
安踏体育(02020.HK)2025年核心利润增长14%,FILA盈利能力提升
文化传媒国信证券2026-03-26
上半年收入增长13%,跑步品类流水增长33%
国信证券2023-08-12
2025年核心利润增长14%,FILA盈利能力提升
纺织服装国信证券2026-03-26
上半年收入与净利润增长7%,线上毛利率提升显著
纺织服装国信证券2024-09-02