猜你想问
本周公募基金指数表现如何?
上周权益策略主题类指数主动股基优选指数上涨1.00%,投资风格类指数中价值股基优选指数上涨0.95%,均衡股基优选指数上涨0.47%,成长股基优选指数下跌0.06%。行业主题类指数表现分化,周期股基优选指数上涨2.87%,而科技股基优选指数下跌1.58%。纯债指数和中长期债基优选指数均上涨,货币增强策略指数上涨0.02%。固收+指数中低波和中波固收+基金优选指数上涨,高波固收+基金优选指数下跌0.25%。其他泛固收指数中REITs基金优选指数上涨1.74%,可转债基金优选指数和QDII债基优选指数下跌。整体来看,上周基金指数表现呈现行业和风格分化特点。
当前A股市场的主要特点是什么?
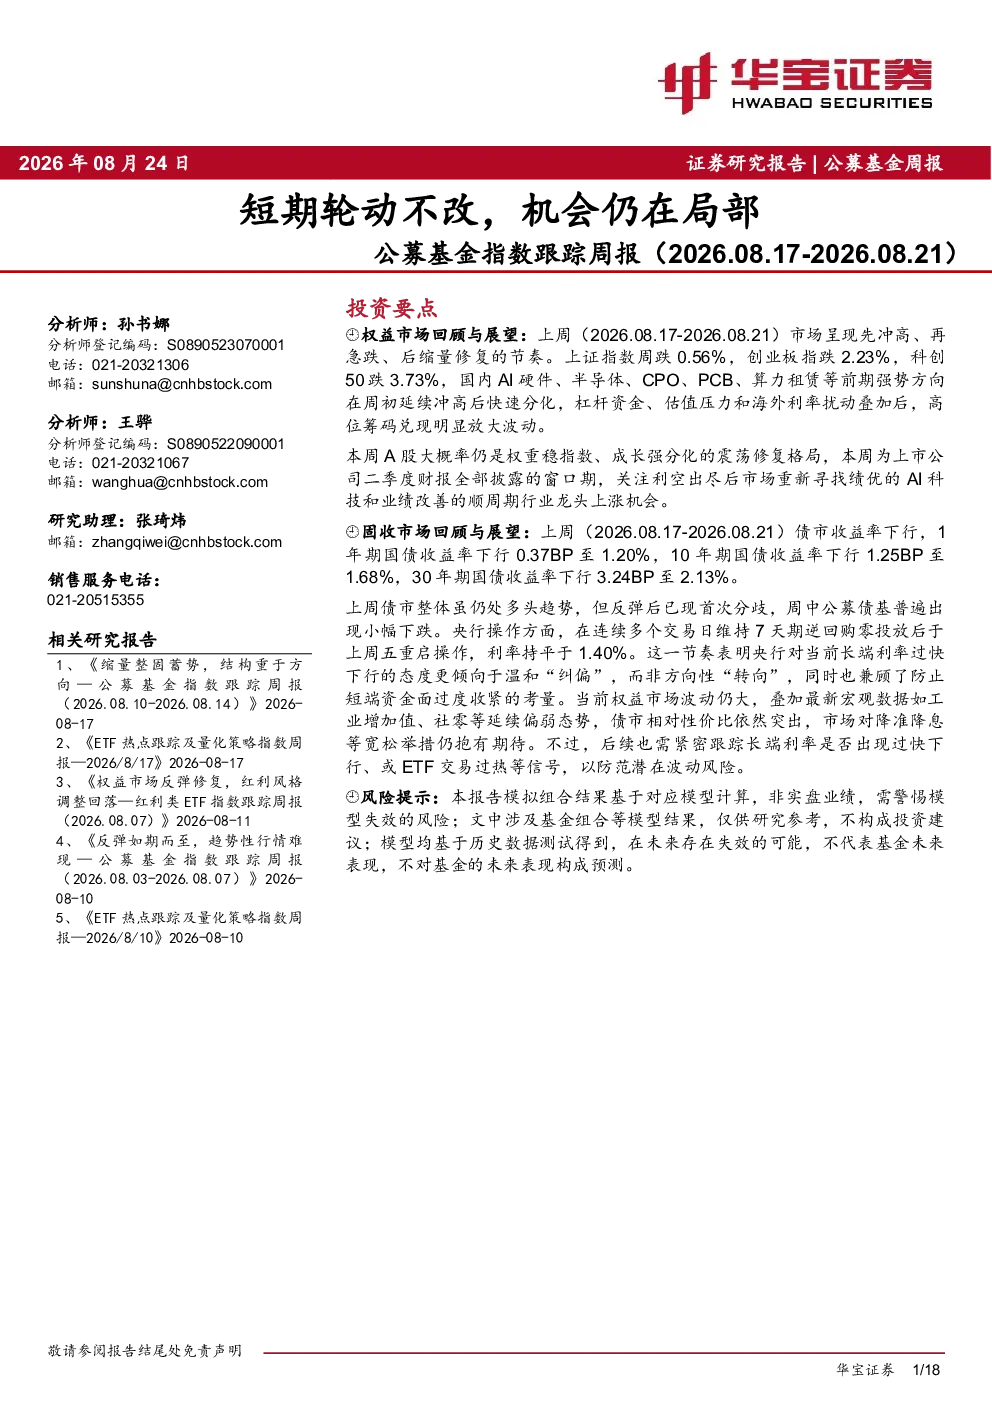
上周A股市场呈现先冲高、再急跌、后缩量修复的节奏。上证指数周跌0.56%,创业板指跌2.23%,科创50跌3.73%。国内AI硬件、半导体等前期强势方向冲高后快速分化,高位筹码兑现放大波动。A股市场大概率仍是权重稳指数、成长强分化的震荡修复格局,关注二季度财报披露后的绩优AI科技和业绩改善的顺周期行业龙头机会。全球市场主线从AI业绩修复切换到海外长端利率再定价,美股全周收跌,美债10年期重新站上4.7%。权益市场波动大,宏观数据偏弱。
报告对债市有何分析?
上周债市收益率下行,1年期国债收益率下行0.37BP至1.20%,10年期国债收益率下行1.25BP至1.68%,30年期国债收益率下行3.24BP至2.13%。债市整体仍处多头趋势,但反弹后现首次分歧,周中公募债基普遍下跌。央行重启7天期逆回购操作,利率持平于1.40%。当前权益市场波动大,宏观数据偏弱,债市相对性价比突出,市场对降准降息等宽松举措仍抱有期待,但需防范长端利率过快下行或ETF交易过热等风险。
报告中提到的机会主要集中在哪些领域?
报告指出,A股市场大概率仍是权重稳指数、成长强分化的震荡修复格局。关注二季度财报披露后的绩优AI科技和业绩改善的顺周期行业龙头机会。上周行业主题类指数中周期股基优选指数上涨2.87%,显示顺周期行业受关注。同时,债市相对性价比突出,市场对降准降息等宽松举措仍抱有期待。但需警惕模型失效风险,文中基金组合等模型结果仅供研究参考,不构成投资建议。
本报告有哪些风险提示需要注意?
本报告模拟组合结果非实盘业绩,需警惕模型失效风险;文中基金组合等模型结果仅供研究参考,不构成投资建议;模型基于历史数据测试,未来存在失效可能,不代表基金未来表现,不对基金的未来表现构成预测。需防范长端利率过快下行或ETF交易过热等风险。请谨慎评估投资决策。