猜你想问
这份报告主要分析了哪些财政数据内容?
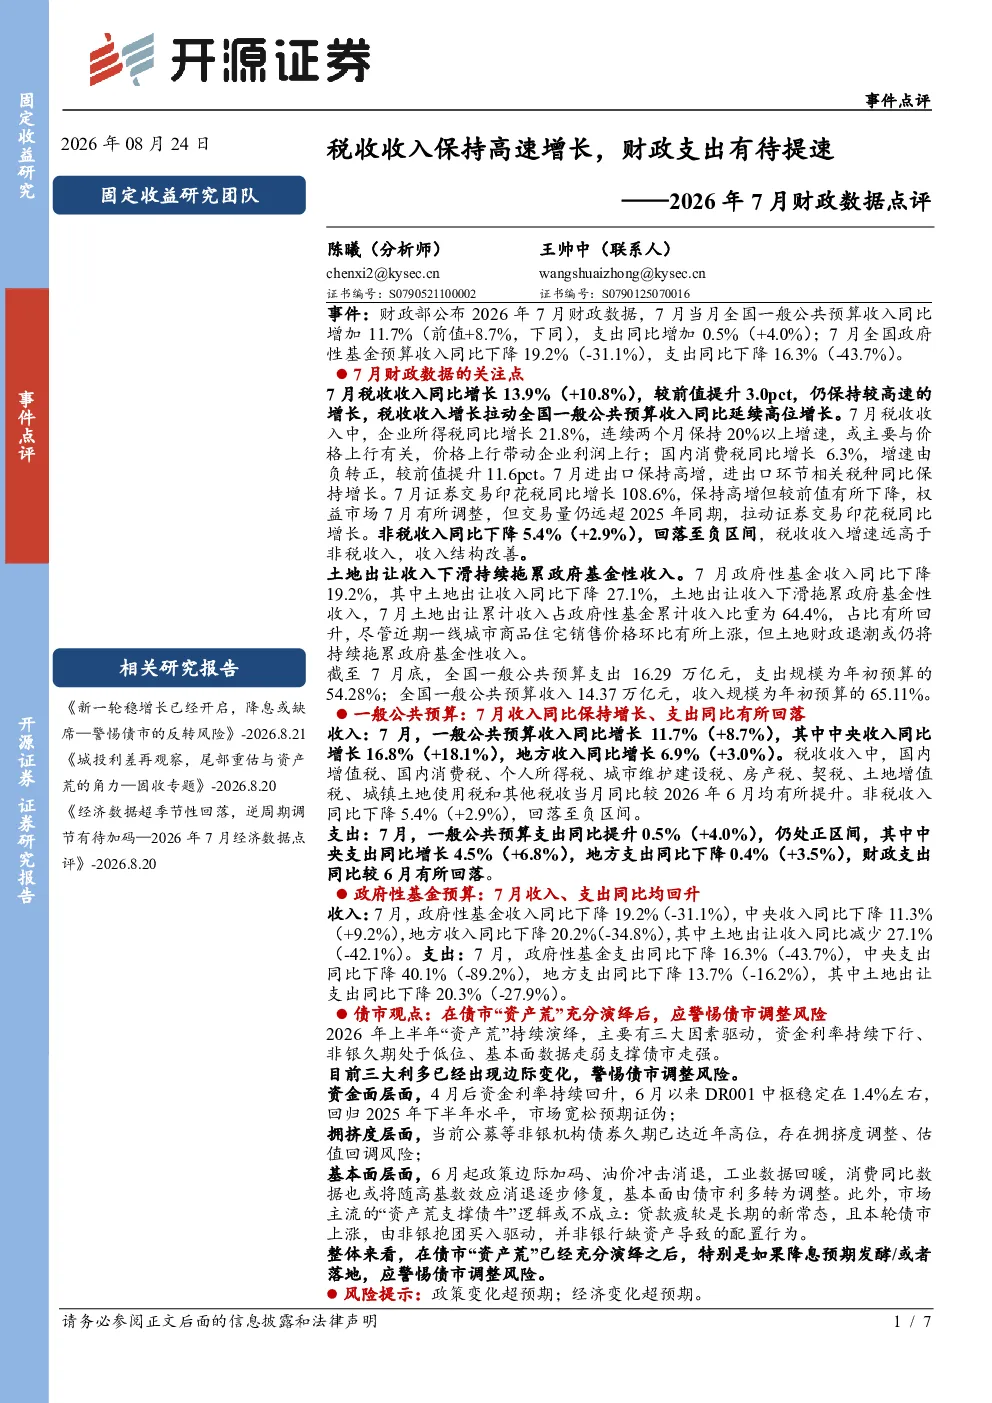
报告主要分析了2026年7月的财政数据,包括一般公共预算和政府性基金预算。一般公共预算显示税收收入同比增长11.7%,其中企业所得税增长21.8%,国内消费税增长6.3%。中央和地方收入均实现正增长。支出方面,同比增长0.5%,中央支出增长4.5%,地方支出下降0.4%。政府性基金预算则显示收入和支出均大幅下降,分别同比下降19.2%和16.3%,主要受土地出让收入减少影响。
报告对债市有哪些重要观点?
报告认为当前债市存在反转风险。资金面方面,4月后资金利率回升,宽松预期证伪;拥挤度方面,非银机构债券久期处于高位,存在调整风险;基本面方面,政策边际加码、工业数据回暖、消费数据或将修复,不支持债牛。报告指出本轮债市上涨由非银抱团买入驱动,而非“资产荒”支撑,因此应警惕债市调整风险,特别是降息预期发酵或落地时。
报告重点分析了哪些方向?
报告重点分析了财政收支结构变化及对经济的影响。一般公共预算收入增长主要来自税收收入,企业所得税和消费税增长显著。支出增速放缓,中央支出增长较快。政府性基金预算受土地出让市场影响大幅收缩。此外,报告还分析了债市“资产荒”逻辑的边际变化,指出资金面、拥挤度和基本面均不支持持续债牛,需警惕市场反转风险。
当前市场有哪些值得关注的现状?
当前市场需关注财政收支的结构性变化。税收收入保持高速增长,显示经济活力,但财政支出增速放缓,尤其是地方支出下降,可能影响基建投资和地方财政可持续性。同时,债市方面,“资产荒”驱动因素边际变化,资金利率回升、非银机构久期高位,均提示债市存在调整压力,需关注政策利率变动和市场情绪变化。
报告中提示了哪些风险?
报告提示的主要风险包括政策变化超预期和经济变化超预期。政策层面需关注货币政策、财政政策和房地产政策的调整可能对财政收支和债市产生的影响。经济层面需关注工业数据回暖的持续性、消费修复的力度以及外部环境变化可能带来的不确定性。这些因素都可能影响财政数据表现和债市走势,需保持警惕。