猜你想问
这份研报主要讲了什么内容?
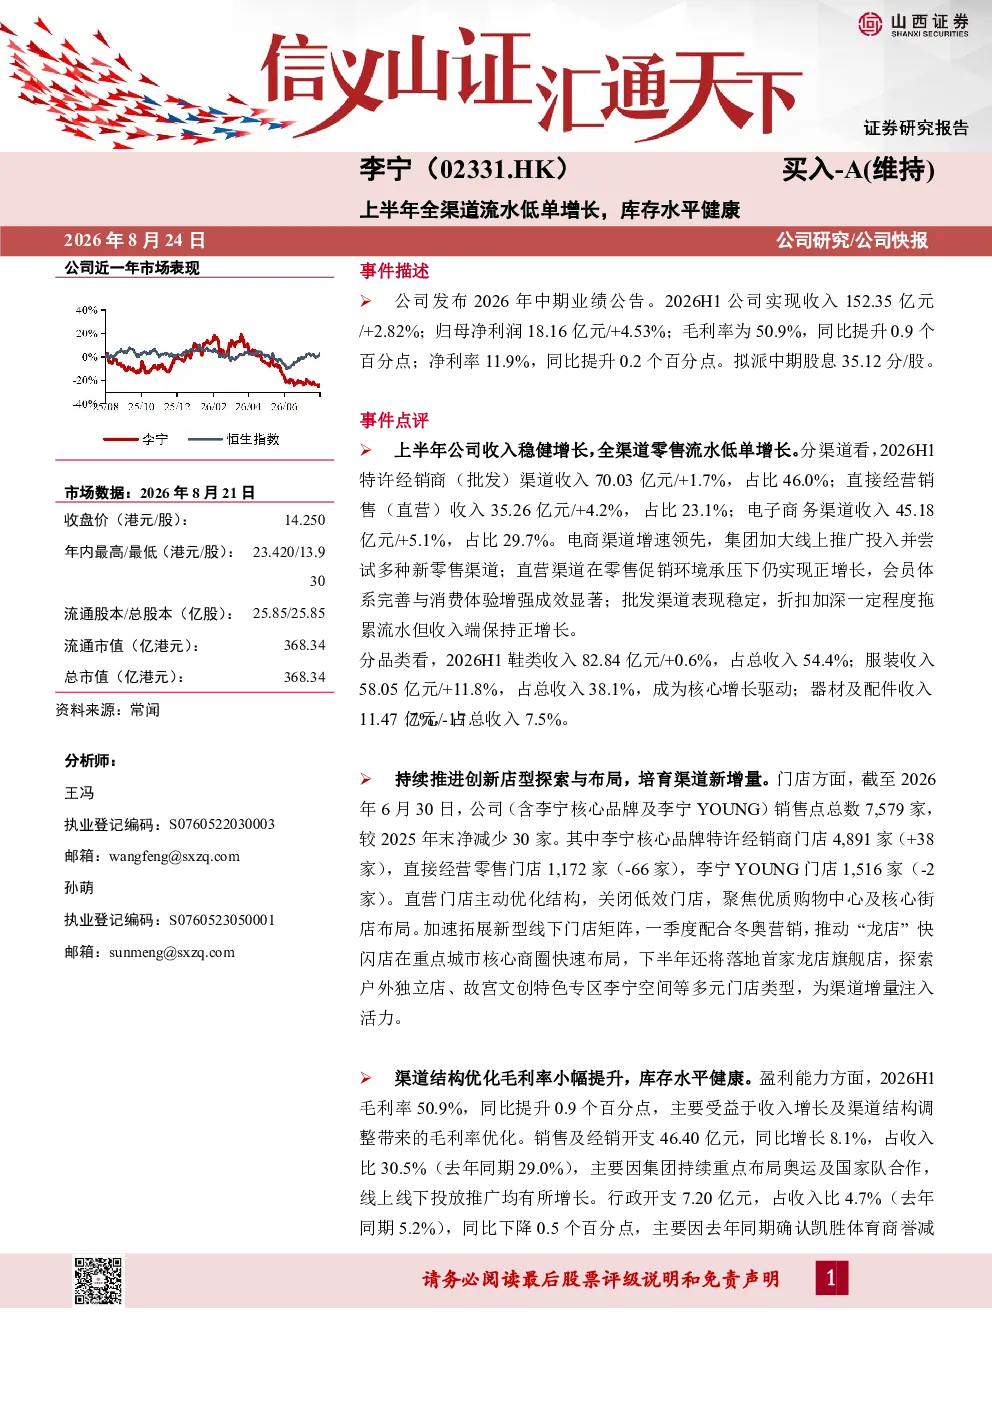
这份研报分析了公司2026年上半年的业绩表现。报告显示,公司实现收入152.35亿元,同比增长2.82%;归母净利润18.16亿元,同比增长4.53%。毛利率提升至50.9%,净利率为11.9%。报告还详细分析了各渠道收入情况,其中电商渠道增速领先,服装品类是核心增长驱动。此外,公司优化了门店结构,加速拓展新型线下门店,并保持健康的库存水平。
当前行业的发展趋势如何?
当前行业呈现多渠道发展态势,电商渠道持续领跑,线下门店通过创新模式如“龙店”等提升竞争力。品牌注重产品科技创新与品牌资源布局,服装品类成为主要增长点。同时,行业面临库存管理、渠道折扣压力等挑战,企业需平衡增长与盈利能力。
研报重点分析了哪些方面?
研报重点分析了公司收入增长结构,特别是全渠道低单增长的特点,以及电商、直营、批发各渠道的具体表现。此外,报告深入探讨了服装品类的核心增长作用,以及公司门店优化策略对业绩的影响。同时,对毛利率、净利率提升的原因进行了剖析,并关注了健康的库存管理情况。
目前市场对这家公司的整体评价是怎样的?
市场对公司上半年业绩表示认可,尤其关注其电商渠道的强劲增长和服装品类的显著提升。公司通过渠道结构调整和产品创新提升了盈利能力,且保持健康的库存水平,显示出稳健的经营基本面。不过,投资者也注意到线下客流增长、广告费用加大等潜在风险因素。
研报中提到了哪些风险点需要注意?
研报提示了几个风险点:一是线下客流增长可能不及预期,影响实体店销售;二是广告宣传推广费用加大可能侵蚀利润空间;三是零售折扣持续承压可能导致毛利率下滑。这些风险需结合行业竞争格局和公司战略调整进行综合评估。
你可能感兴趣
Q2全渠道流水增长低单,折扣压力持续
国泰海通证券2025-07-16
2025年经营利润稳健增长,全渠道库存保持健康可控水平
山西证券2026-03-30
24Q2安踏品牌零售流水增长提速,各品牌库存均处于健康水平
山西证券2024-07-09
FILA品牌流水稳健增长,库存保持健康水平
山西证券2025-10-28
第三季度流水稳健增长,库存与折扣水平健康
国信证券2024-10-11
李宁(02331.HK)2025H1营收稳健增长,全渠道库存处于健康可控水平
山西证券2025-08-25
电商渠道带动营收稳健增长,全渠道库存处于健康可控水平
山西证券2024-08-19
上半年集团流水增长双位数,折扣库存健康可控
国信证券2025-07-16
上半年各品牌流水增长符合或好于全年指引,库存与折扣保持健康
金融国信证券2026-07-19
上半年主品牌流水下跌低单位数,索康尼增长低双位数
商贸零售国信证券2026-07-19