猜你想问
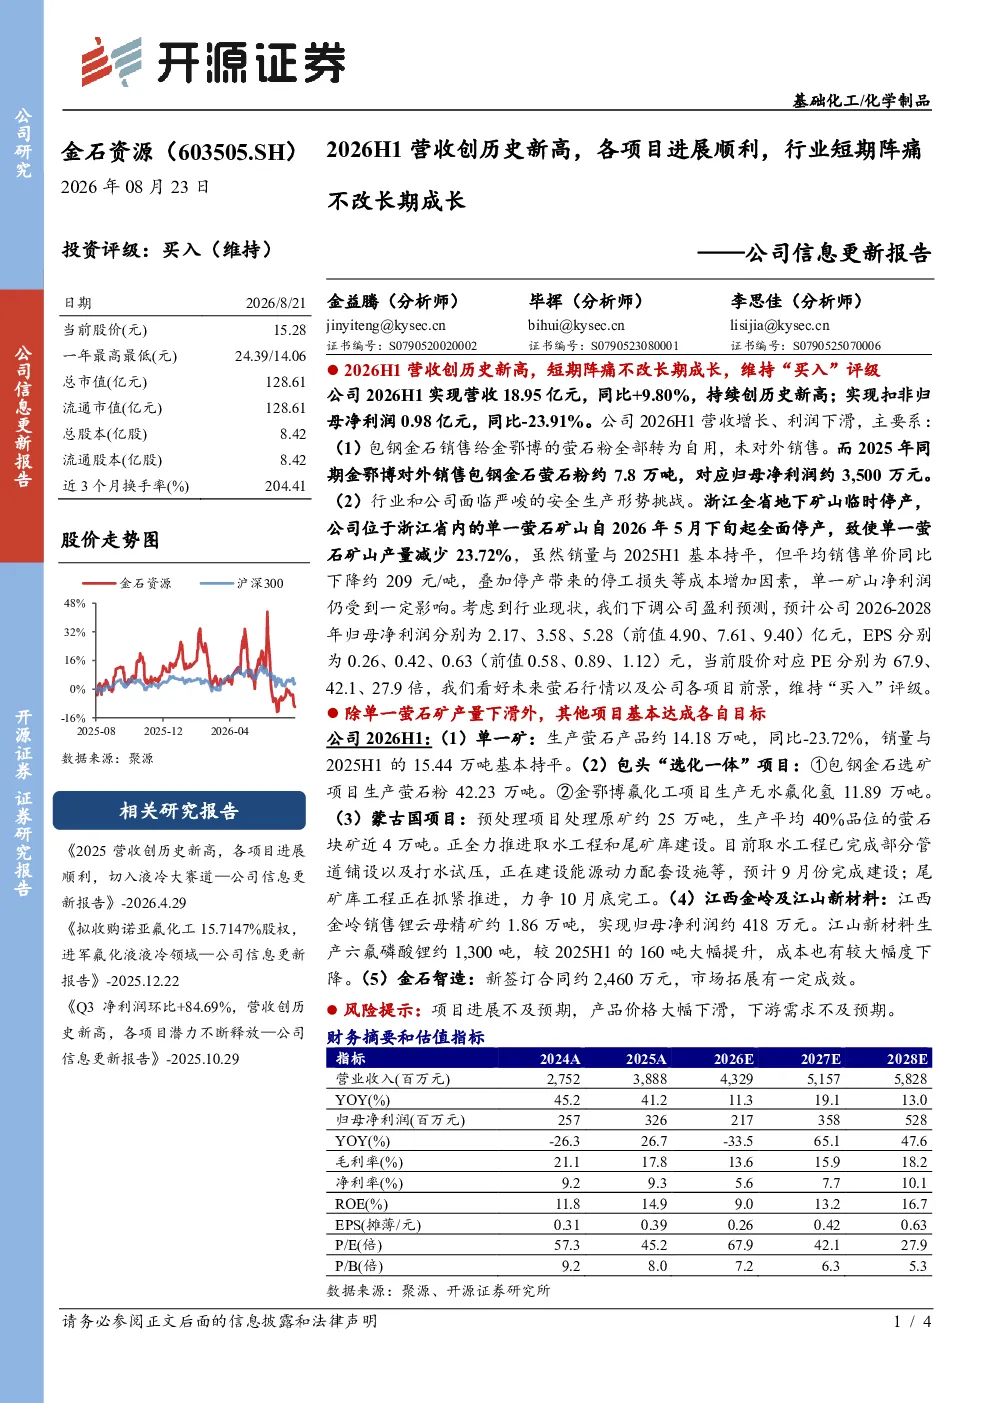
公司2026年上半年营收和利润情况如何?
2026年上半年公司营收18.95亿元,同比+9.80%,但扣非归母净利润0.98亿元,同比-23.91%。营收增长主要得益于市场拓展,但利润下滑主要受萤石粉自用及安全生产影响,短期内成本压力较大,但长期成长趋势不变。
萤石行业目前发展趋势如何?
萤石行业目前处于短期阵痛期,萤石粉价格波动较大,企业产能扩张受限。但长期来看,随着新能源、新材料等行业对萤石需求持续增长,行业景气度有望逐步提升,公司作为行业龙头,有望受益于行业复苏。
报告重点分析了哪些方面?
报告重点分析了公司萤石矿山运营情况、包头“选化一体”项目、蒙古国项目以及锂云母和六氟磷酸锂等新业务进展。其中,萤石矿山产量下降,但新项目逐步落地,为公司未来业绩增长提供支撑。
当前萤石市场现状如何?
当前萤石市场供需关系紧张,萤石粉价格波动较大,企业普遍面临成本压力。但行业整体产能扩张有限,需求端保持稳定增长,预计未来市场价格将逐步企稳回升。公司通过项目布局和成本控制,有望在市场复苏中占据有利地位。
研报提示了哪些风险?
研报提示的主要风险包括项目进展不及预期、产品价格大幅下滑以及下游需求不及预期。例如,蒙古国项目取水工程和尾矿库建设存在不确定性,萤石粉价格波动可能影响公司盈利能力,下游新能源等行业需求变化也可能对公司业务造成影响。
你可能感兴趣
公司信息更新报告2025营收创历史新高,各项目进展顺利,切入液冷大赛道
开源证券2026-04-29
2024年半年报点评:营收创单季历史新高,新品进展顺利
民生证券2024-08-23
公司信息更新报告Q3净利润环比+84.69%,营收创历史新高,各项目潜力不断
开源证券2025-10-29
2026H1营收、利润创历史同期新高,中期分红比例维持高位
休闲服务国信证券2026-08-13
公司信息更新报告:2025H1营收大幅创新高,各项目进展较好,短期承压不改长期成长
建筑建材开源证券2025-08-23
公司信息更新报告2025H1营收大幅创新高,各项目进展较好,短期承压不改长期成长
开源证券2025-08-22
公司信息更新报告:2025H1营收大幅创新高,各项目进展较好,短期承压不改长期成长
开源证券2025-08-23
Q3营收创历史新高,汇兑损益短期影响利润水平
太平洋证券2024-10-21
更新报告:出货量创历史新高,新业务进展顺利
第一上海证券2025-12-03
上半年扣非净利润创同期历史新高,水声业务产业化进展顺利
电子设备华鑫证券2023-08-07