猜你想问
2026年上半年公司营收利润表现如何?
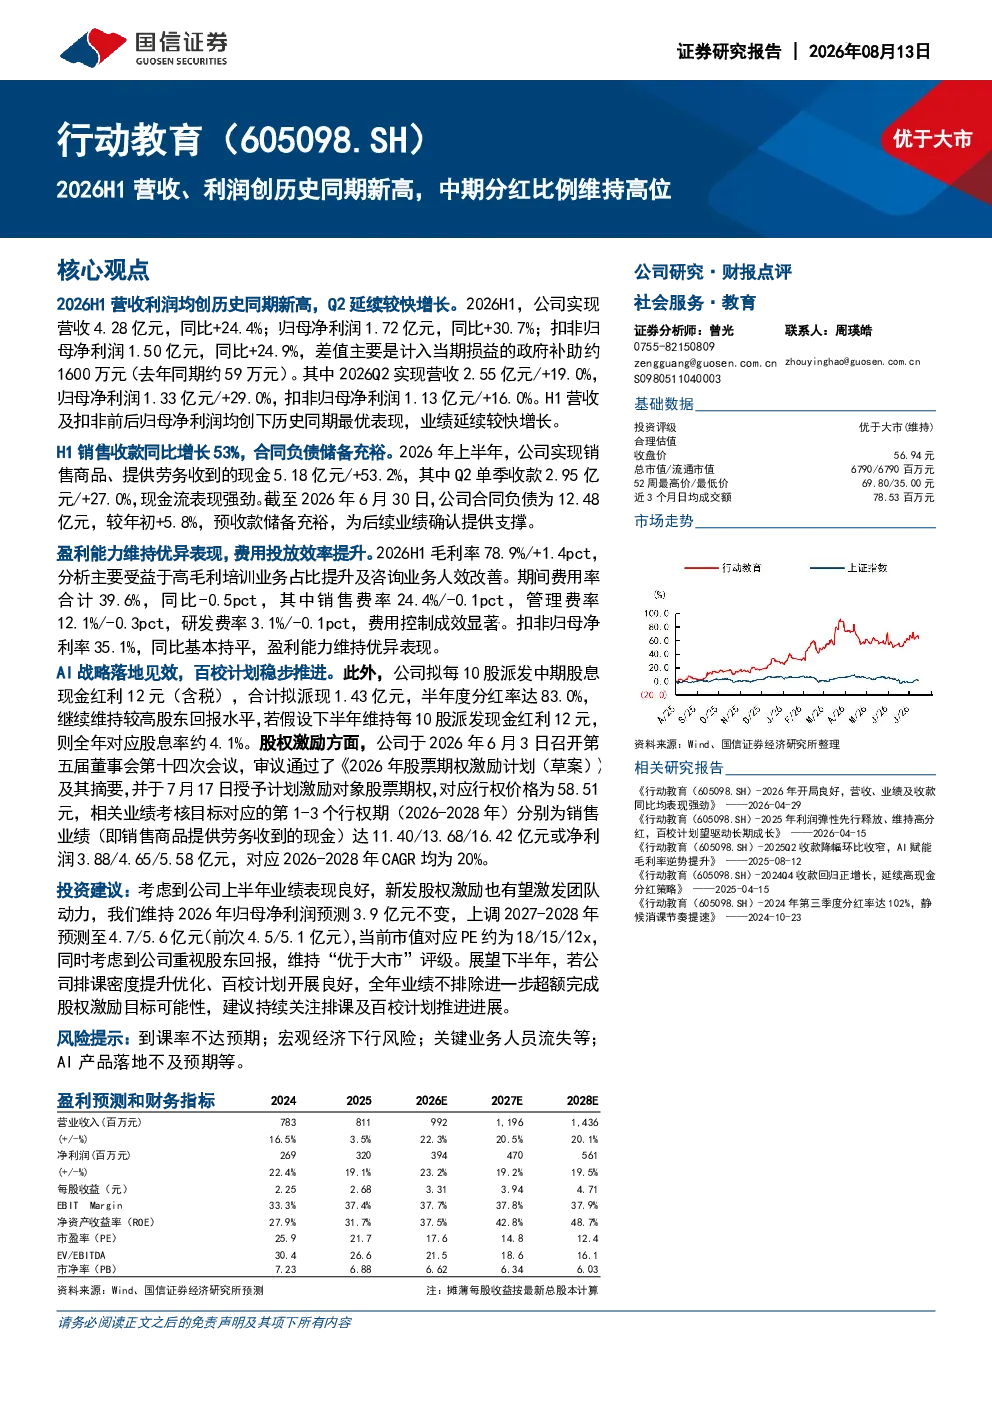
2026年上半年,公司营收4.28亿元,同比增长24.4%;归母净利润1.72亿元,同比增长30.7%。Q2营收2.55亿元,同比增长19.0%;归母净利润1.33亿元,同比增长29.0%。销售收款同比增长53%,合同负债储备充裕。毛利率提升至78.9%,期间费用率下降0.5pct至39.6%,扣非归母净利率为35.1%
休闲服务行业发展趋势如何?
休闲服务行业受益于消费升级和政策支持,市场空间持续扩大。AI技术赋能教育,提升服务效率和个性化体验,成为行业重要发展方向。公司通过百校计划和AI组织落地,积极把握行业趋势,推动业务创新。未来,行业竞争将更加激烈,但优质教育服务仍将保持增长动力
报告重点分析了哪些方面?
报告重点分析了公司2026H1的营收利润增长情况,AI战略落地进展,以及中期分红和股权激励计划。公司营收利润创历史同期新高,AI战略成效显著,中期分红比例维持高位,股权激励目标设定清晰。报告还分析了公司毛利率、费用率等财务指标,以及销售收款和合同负债情况
当前市场对公司的估值如何?
当前公司市值对应PE约为18/15/12x,维持“优于大市”评级。报告维持2026年归母净利润预测3.9亿元不变,并上调2027-2028年预测至4.7/5.6亿元。若下半年排课密度提升优化、百校计划开展良好,全年业绩不排除进一步超额完成股权激励目标可能性
报告提示了哪些风险?
报告提示的主要风险包括到课率不达预期、宏观经济下行风险、关键业务人员流失、AI产品落地不及预期等。公司需关注市场变化,加强风险管理。到课率是教育服务公司核心风险之一,宏观经济下行可能影响消费能力,关键人员流失和AI产品落地效果将直接影响公司长期竞争力
你可能感兴趣
2023年三季报点评:利润侧小幅承压,营收规模创同期历史新高
商贸零售民生证券2023-10-27
2026H1营收创历史新高,各项目进展顺利,行业短期阵痛
开源证券2026-08-24
季报点评:25Q1营收创同期历史新高,龙头成长趋势再加强
电子设备国盛证券2025-04-30
通富微电:营收创历史同期新高,深度绑定AMD持续受益
电子设备中泰证券2024-09-06
第三季度营收创同期历史新高
电子设备国信证券2023-10-31
公司事件点评报告:营收产销均创历史同期新高,经营性现金流大幅改善
轻工制造华鑫证券2025-09-08
公司动态点评:Q2营收与归母净利润均创历史同期新高,持续受益光伏需求回暖
机械设备长城证券2020-07-20
SK海力士营收创历史同期新高,24Q1中国手机出货量好于预期
电子设备山西证券2024-04-29
营收创历史同期新高,产品结构不断改善驱动业绩长期向好
电子设备山西证券2024-08-13
长电科技:Q2营收创历史同期新高,先进封装龙头强者恒强
电子设备中泰证券2024-08-25