猜你想问
厦门钨业26H1净利润大幅增长的原因是什么?
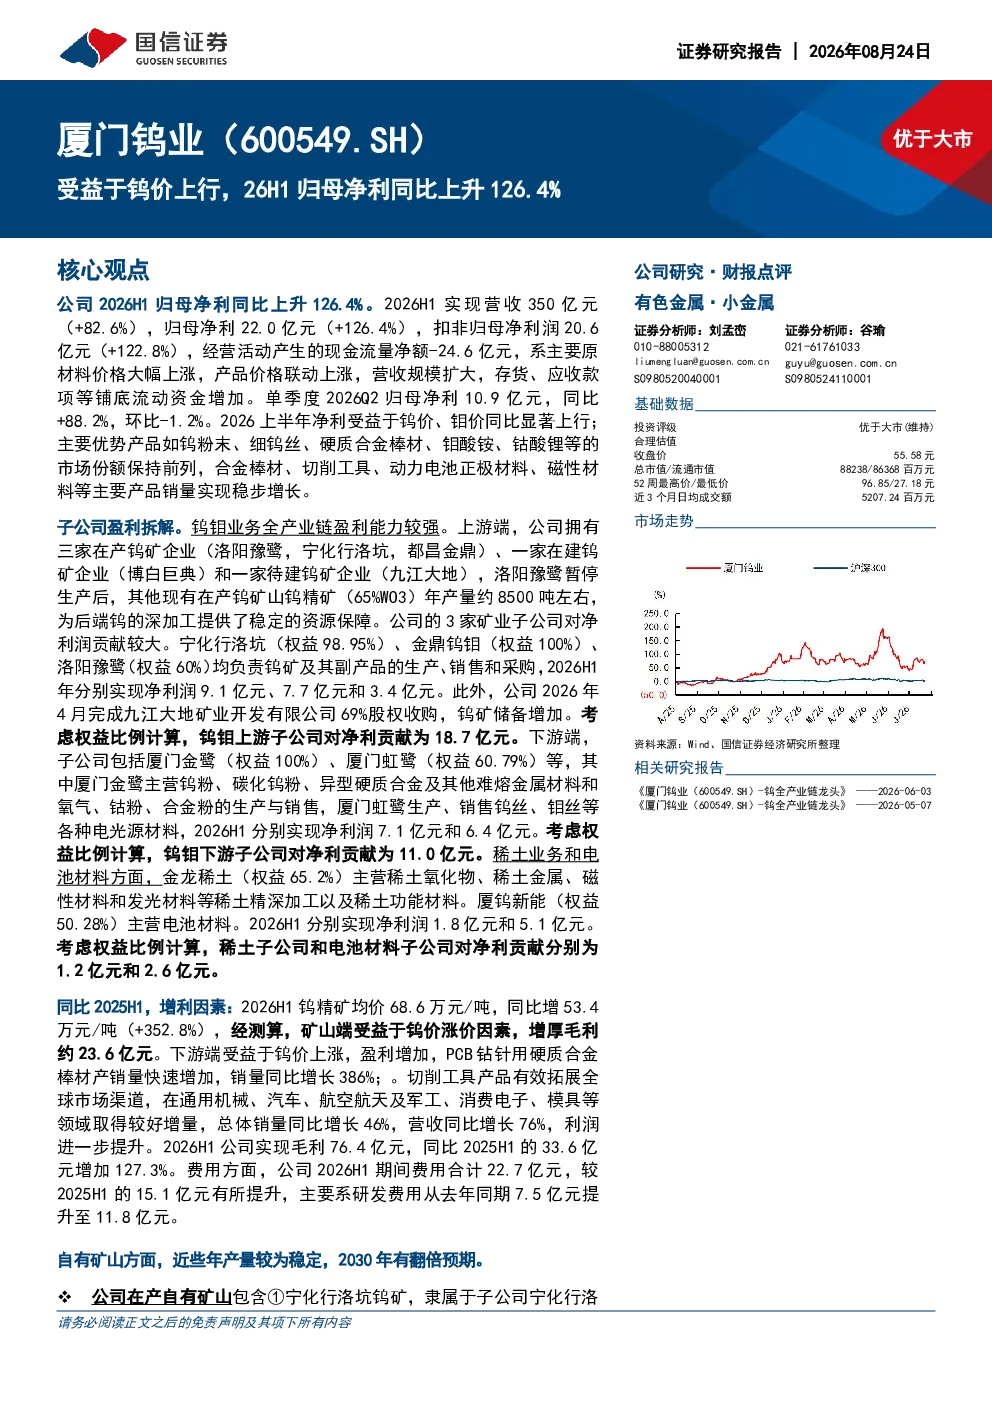
厦门钨业2026年上半年归母净利润同比增长126.4%,主要受益于钨价和钼价显著上行。产品价格联动上涨,推动公司营收规模扩大。此外,公司主要优势产品市场份额保持前列,销量稳步增长,进一步提升了盈利能力。钨精矿均价上涨352.8%至68.6万元/吨,增厚毛利约23.6亿元,是重要的利润增长点。下游产品如PCB钻针用硬质合金棒材销量同比增长386%,切削工具销量同比增长46%,也贡献了显著的销量增长。
钨行业未来发展趋势如何?
钨行业未来发展趋势向好,主要受限于钨资源稀缺性和下游应用需求稳定增长。厦门钨业作为钨行业龙头企业,拥有完整的钨产业链布局,从上游矿山到下游加工,具备较强的成本控制能力和市场竞争力。公司持续进行钨矿资源扩张,在建和储备矿山项目将为未来产量提供增量支撑。预计到2030年,公司权益产量可达2.5万吨以上。钨价波动是行业主要风险,但长期看,供需关系将维持紧平衡。
本报告重点分析了哪些方面?
本报告重点分析了厦门钨业的盈利能力、业务结构及未来增长点。报告详细拆解了公司钨钼业务、稀土业务和电池材料的盈利贡献,显示钨钼业务是主要利润来源。报告还深入分析了公司自有矿山情况,包括在产矿山、在建/储备矿山以及产量预期,突出了公司在资源端的优势。此外,报告对公司的费用结构进行了分析,期间费用同比增长49.7%主要由于研发投入增加。
当前市场对厦门钨业有何判断?
当前市场对厦门钨业的判断是积极乐观。公司2026年上半年业绩表现亮眼,归母净利同比增长126.4%,展现出强大的盈利能力。公司拥有完整的钨产业链布局,且在资源端具备显著优势。未来增长点清晰,包括钨矿产量提升、下游产品销量增长以及稀土、电池材料等新业务的拓展。公司维持“优于大市”评级,预计未来三年营收和净利润将保持稳定增长。
本报告提示了哪些风险?
本报告提示了几个主要风险。首先是油麻坡钨矿投产进度和大湖塘钨矿资源注入进展的不确定性,这两项是公司未来产量增长的关键,若进展不及预期,将影响公司产量预期。其次是钨库存超规模释放可能导致钨价下跌的风险,钨价波动是行业固有风险,需密切关注市场供需变化。最后是下游需求萎缩风险,虽然目前钨下游需求稳定,但需警惕宏观经济波动可能带来的需求风险。