猜你想问
这份研报的核心内容是什么?
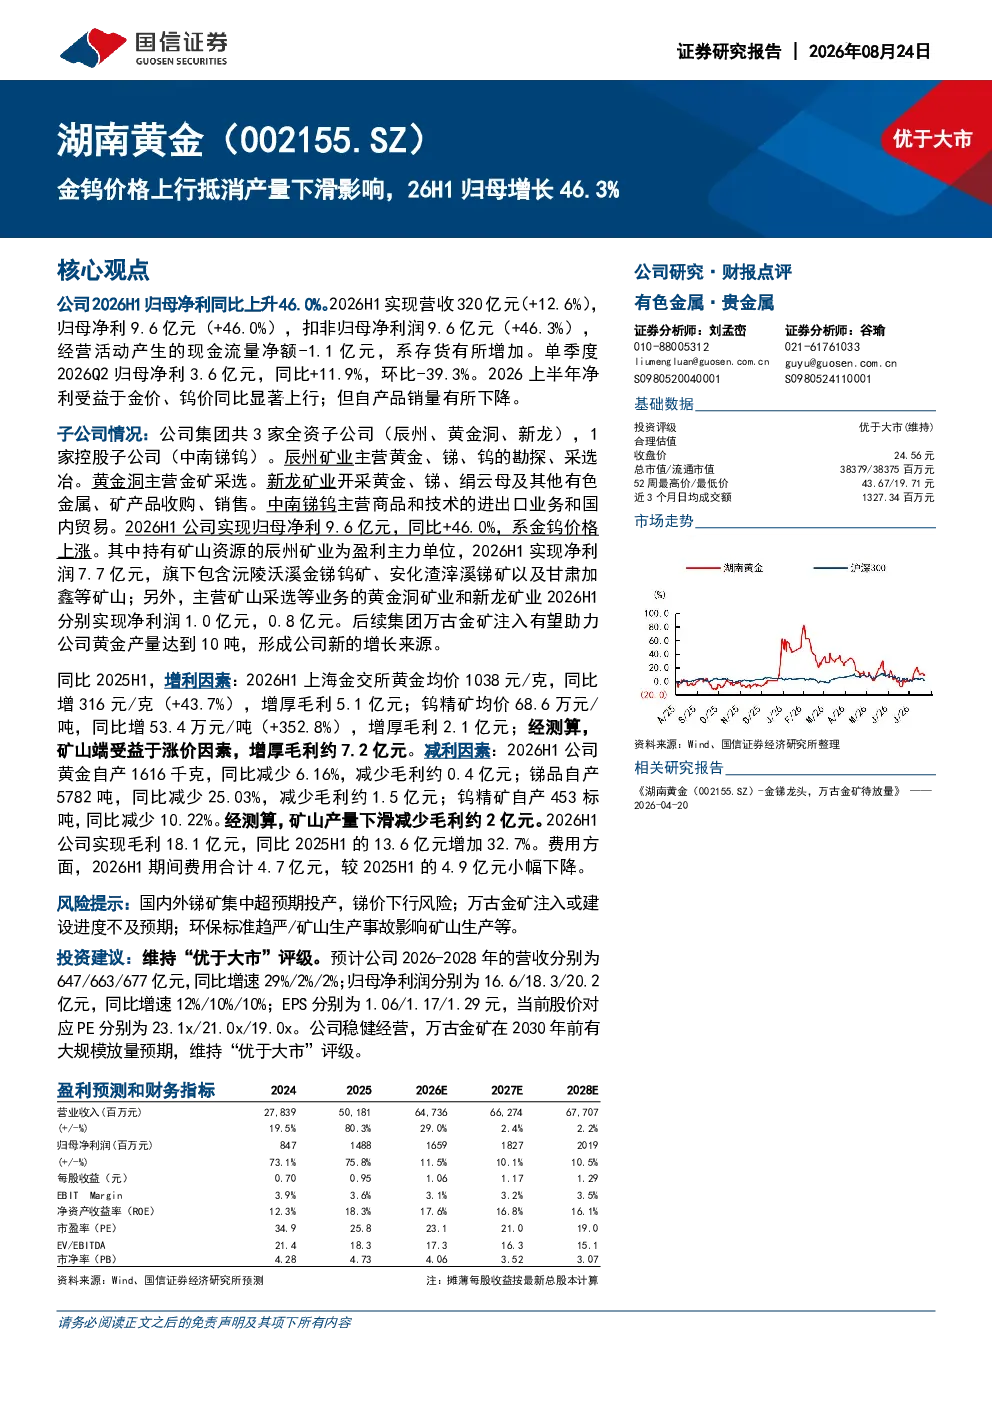
本报告分析指出,公司2026H1归母净利同比上升46.0%,主要得益于金价、钨价同比显著上涨,尽管产品销量有所下降。辰州矿业是盈利主力,实现净利润7.7亿元;黄金洞矿业和新龙矿业分别实现净利润1.0亿元和0.8亿元。金价上涨增厚毛利5.1亿元,钨价上涨增厚毛利2.1亿元,矿山端涨价因素增厚毛利约7.2亿元。但黄金自产减少减少毛利约0.4亿元,锑品自产减少减少毛利约1.5亿元,钨精矿自产减少减少毛利约2亿元。2026H1公司实现毛利18.1亿元,同比增加32.7%。期间费用合计4.7亿元,较2025H1小幅下降。后续万古金矿注入有望助力公司黄金产量达到10吨,形成新的增长来源。
黄金和钨行业的发展趋势如何?
报告显示,金价和钨价同比显著上行对公司业绩有显著提振作用。从趋势看,贵金属和稀有金属价格受供需关系、宏观经济及地缘政治等多重因素影响,波动性较大。随着全球工业化和技术进步对稀有金属需求的持续增长,以及部分矿山产能释放节奏,金价和钨价有望保持一定弹性。但需关注国内外矿山产能扩张带来的供给压力,以及经济下行周期可能导致的金属需求疲软风险。行业集中度提升和资源整合可能为龙头企业带来长期竞争优势。
研报重点分析了哪些方面?
本报告重点分析了公司2026H1的盈利能力、成本结构及未来增长点。盈利能力方面,报告详细拆解了金价、钨价上涨和产品销量下降对公司毛利的影响,显示涨价因素主导增利。辰州矿业等主力单位的盈利贡献突出。成本结构方面,报告指出矿山端受益于涨价增厚毛利约7.2亿元,但黄金、锑品、钨精矿自产减少导致毛利下滑。费用端,期间费用小幅下降,显示公司运营效率有所改善。未来增长点方面,万古金矿注入是关键看点,有望提升黄金产量至10吨,形成新的增长引擎。
当前市场对黄金和钨行业的现状如何判断?
当前黄金和钨市场呈现供需错配与价格波动并存的特征。一方面,全球经济复苏带动工业金属需求,但另一方面,矿山产能扩张和库存积累抑制价格上行。金价受避险情绪和美元走势影响较大,钨价则与钢铁、硬质合金等行业景气度密切相关。报告期内,公司黄金、钨产品价格显著上涨,但销量下降,反映了市场供需两端的复杂性。未来,需密切关注国内外宏观经济环境变化、主要矿山产能释放节奏以及金属库存水平,这些因素将共同决定行业价格走势。
研报提示了哪些风险?
报告提示了几个关键风险点:一是国内外锑矿集中超预期投产可能导致锑价下行,影响公司部分产品盈利能力;二是万古金矿注入或建设进度不及预期,将影响公司未来黄金产量和增长预期;三是环保标准趋严或矿山生产事故可能影响矿山正常生产,进而影响公司业绩表现。此外,宏观经济波动和地缘政治风险也可能对贵金属和稀有金属价格产生冲击,需持续关注。