猜你想问
云铝股份2026年上半年业绩大幅增长的原因是什么?
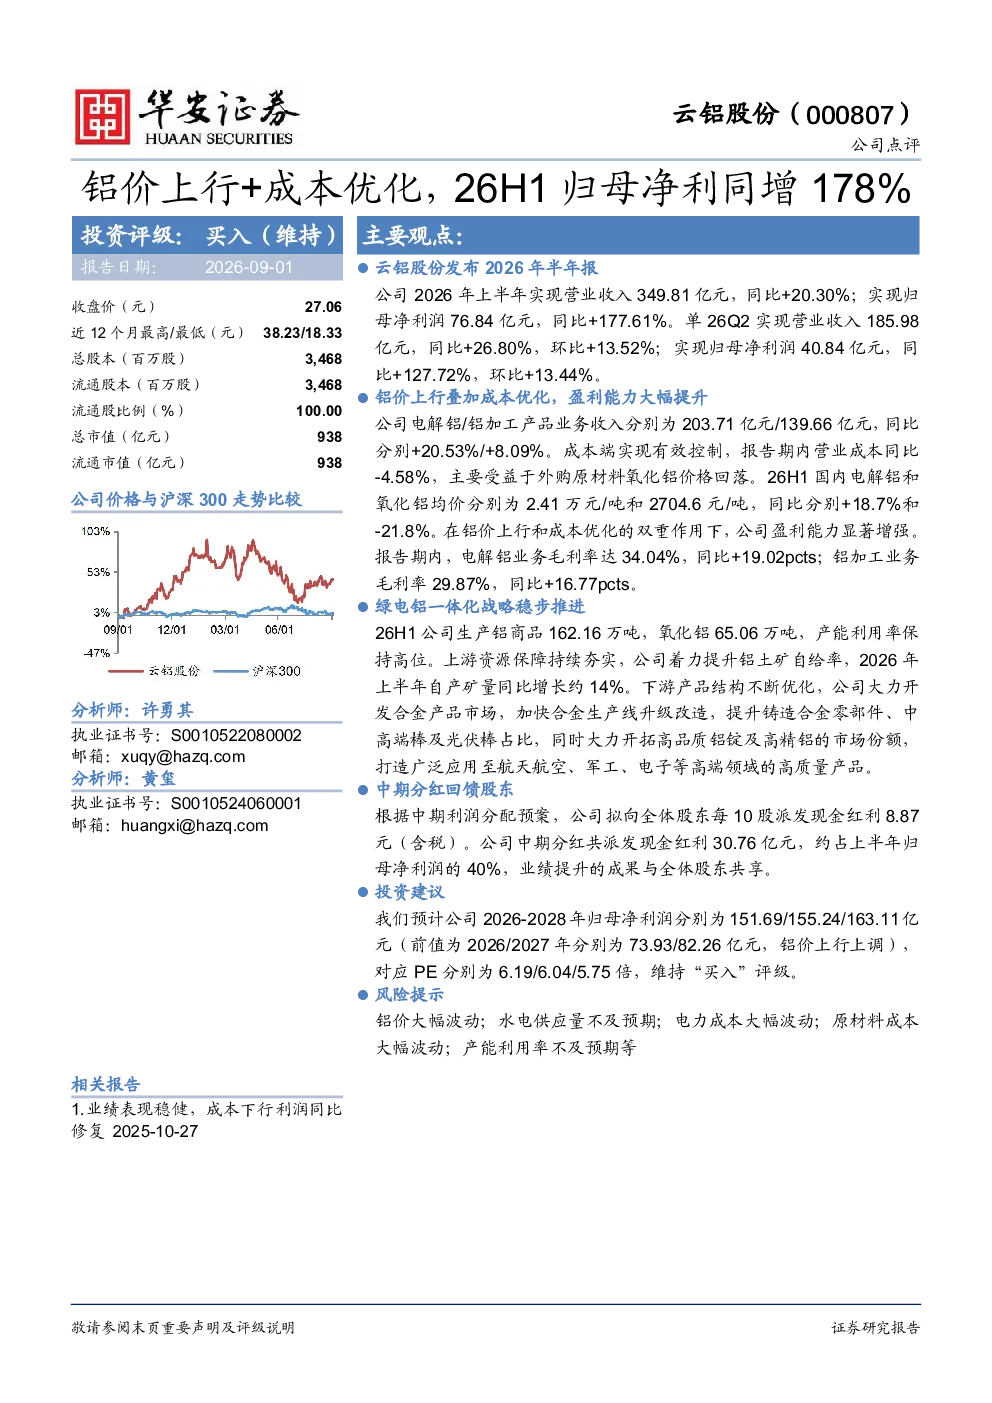
云铝股份2026年上半年业绩显著提升,主要得益于铝价上行和成本优化两大因素。铝价上涨直接提升了产品销售利润,而成本优化则通过氧化铝价格回落等途径降低了生产开支。具体来看,公司上半年营业收入同比增长20.30%,达到349.81亿元;归母净利润更是同比大幅增长177.61%,达到76.84亿元。这种增长主要源于电解铝和铝加工业务的收入提升以及毛利率的显著改善,其中电解铝业务毛利率同比提升19.02个百分点,达到34.04%。\n
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现多方面特点。首先,铝价波动将直接影响行业盈利能力,企业需加强成本管控能力。其次,绿色低碳发展成为行业共识,绿电铝一体化战略逐步推进,有助于提升资源利用效率和环境效益。此外,下游产品结构持续优化,铝加工业务占比提升,将推动行业向高附加值方向发展。同时,上游资源保障能力增强,自产铝土矿量同比增长约14%,为行业稳定发展提供支撑。综合来看,铝行业未来机遇与挑战并存,企业需积极应对市场变化,提升核心竞争力。\n
报告重点分析了云铝股份的哪些方面?
报告重点分析了云铝股份的业绩表现、业务结构及战略布局。在业绩方面,报告详细展示了公司2026年上半年营收和净利润的同比增长情况,并拆解了电解铝和铝加工业务的收入、毛利率变化。业务结构方面,报告分析了公司在上游铝土矿资源保障和下游产品结构优化方面的进展,特别是绿电铝一体化战略的推进情况。此外,报告还关注了公司中期分红政策,体现了公司对股东的回馈。通过这些分析,报告全面评估了云铝股份的经营状况和发展潜力。\n
当前铝市场现状如何?
当前铝市场现状呈现供需基本平衡但价格波动较大的特点。一方面,全球宏观经济复苏带动铝需求增长,特别是新能源汽车、建筑等领域对铝的需求持续提升。另一方面,铝供给侧受成本因素影响,产量增长相对有限。价格方面,铝价受多种因素影响,包括能源价格、原材料成本、环保政策等,呈现区间震荡格局。同时,绿色低碳发展成为市场重要趋势,推动行业向绿色化、低碳化方向发展,相关政策和市场预期对铝价形成支撑。\n
报告提示了哪些投资风险?
报告提示了云铝股份及铝行业面临的多重投资风险。首先,铝价大幅波动风险是主要风险之一,铝价上涨或下跌都可能对公司盈利能力产生显著影响。其次,水电供应量不及预期风险,铝行业是电力消耗大户,水电供应稳定性对公司生产成本有直接影响。此外,电力成本大幅波动风险也不容忽视,电力价格上涨将直接增加生产成本。原材料成本大幅波动风险同样存在,氧化铝等原材料价格波动会传导至公司成本端。最后,产能利用率不及预期风险也可能影响公司业绩表现,需关注市场需求变化和产能扩张节奏。\n