猜你想问
招商南油26H1业绩增长主要得益于什么?
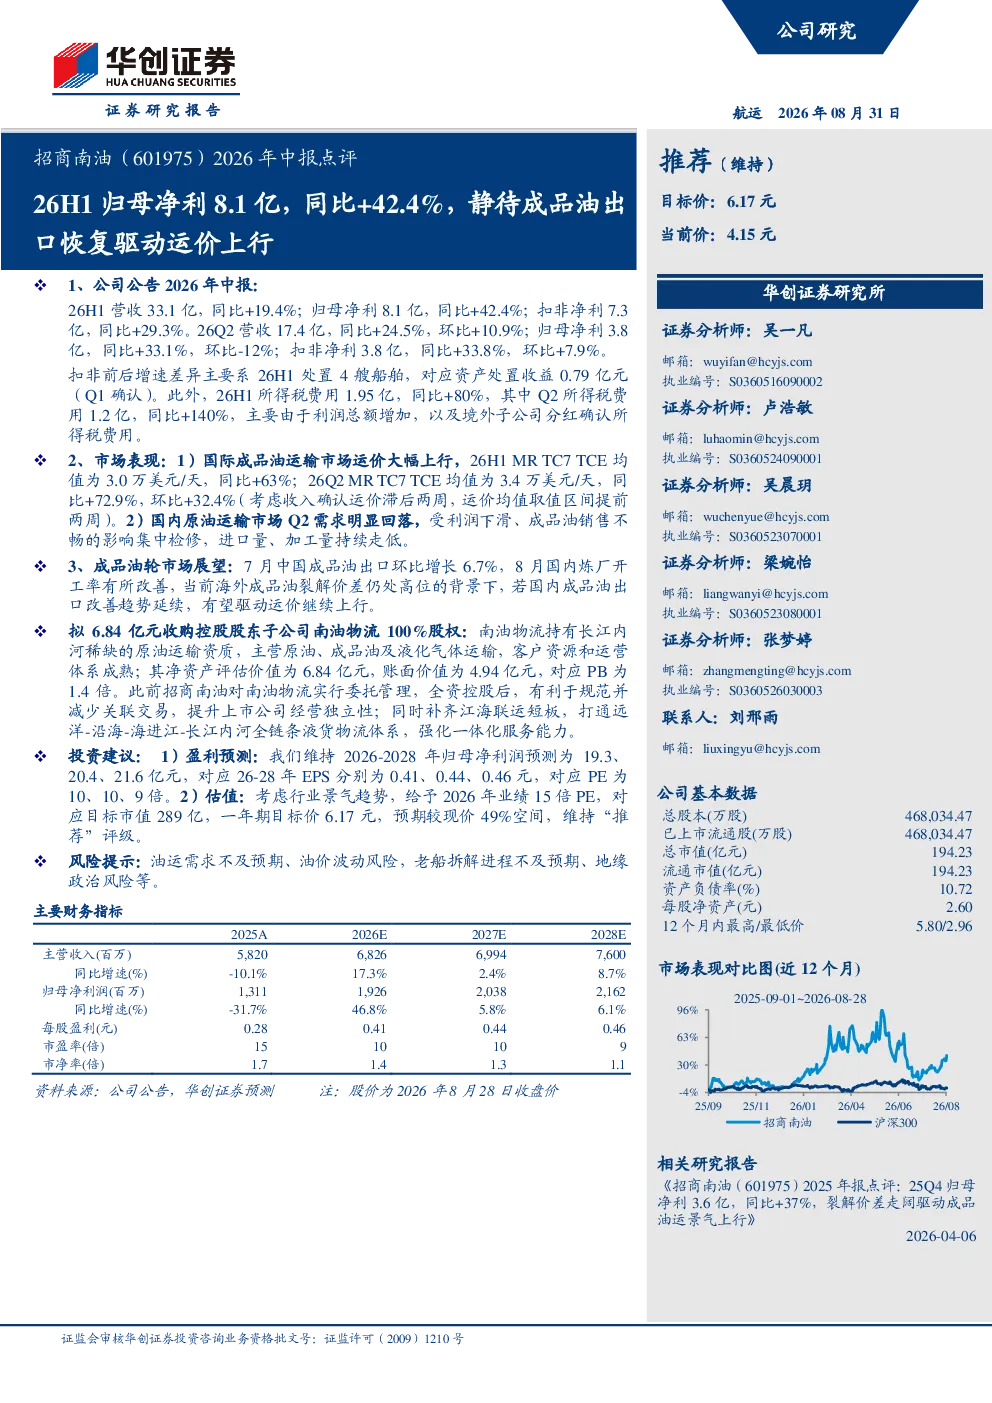
招商南油26H1归母净利8.1亿,同比+42.4%,主要得益于国际成品油运输市场运价大幅上行。26H1营收33.1亿,同比+19.4%;26Q2营收17.4亿,同比+24.5%,环比+10.9%;归母净利3.8亿,同比+33.1%,环比-12%。国际成品油运输市场运价大幅上行,26H1 MR TC7 TCE均值为3.0万美元/天,同比+63%;26Q2均值为3.4万美元/天,同比+72.9%,环比+32.4%。
成品油轮市场未来发展趋势如何?
成品油轮市场展望显示,7月中国成品油出口环比增长6.7%,8月国内炼厂开工率有所改善,海外成品油裂解价差仍处高位,若国内成品油出口改善趋势延续,有望驱动运价继续上行。国际成品油运输市场运价大幅上行,26H1 MR TC7 TCE均值为3.0万美元/天,同比+63%;26Q2均值为3.4万美元/天,同比+72.9%,环比+32.4%。
招商南油报告重点分析了哪些方面?
招商南油报告重点分析了国际成品油运输市场运价大幅上行对公司业绩的影响,以及国内原油运输市场Q2需求明显回落的原因。报告还分析了公司拟6.84亿元收购控股股东子公司南油物流100%股权的战略意义,南油物流持有长江内河稀缺的原油运输资质,主营原油、成品油及液化气体运输,客户资源和运营体系成熟。收购有利于规范并减少关联交易,提升上市公司经营独立性,并补齐江海联运短板,强化一体化服务能力。
当前油运市场现状如何?
当前油运市场现状显示,国际成品油运输市场运价大幅上行,26H1 MR TC7 TCE均值为3.0万美元/天,同比+63%;26Q2均值为3.4万美元/天,同比+72.9%,环比+32.4%。国内原油运输市场Q2需求明显回落,受利润下滑、成品油销售不畅影响集中检修,进口量、加工量持续走低。7月中国成品油出口环比增长6.7%,8月国内炼厂开工率有所改善,海外成品油裂解价差仍处高位。
研报提示了哪些风险?
研报提示的风险包括油运需求不及预期、油价波动风险,老船拆解进程不及预期、地缘政治风险等。国内原油运输市场Q2需求明显回落,受利润下滑、成品油销售不畅影响集中检修,进口量、加工量持续走低。公司拟6.84亿元收购控股股东子公司南油物流100%股权,需关注整合风险及市场变化带来的不确定性。