猜你想问
研报核心内容是什么?
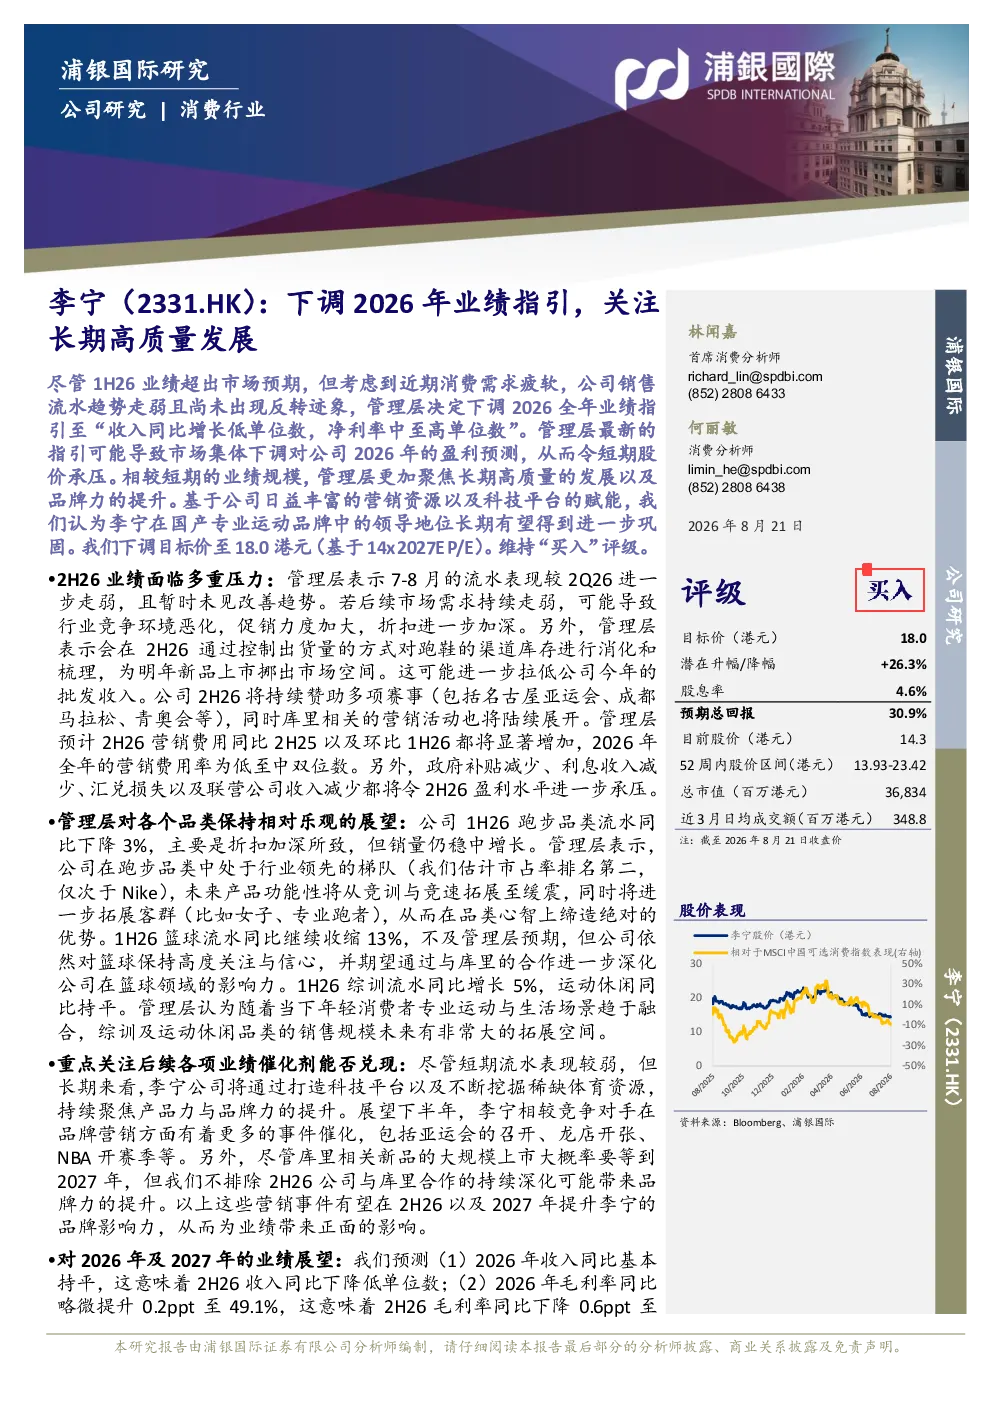
研报指出,尽管上半年业绩超出预期,但鉴于近期消费需求疲软,公司销售流水趋势走弱且未见反转迹象,管理层决定下调2026全年业绩指引至收入同比增长低单位数,净利率中至高单位数。管理层更关注长期高质量发展和品牌力提升,认为凭借丰富的营销资源和科技平台赋能,李宁在国产专业运动品牌中的领导地位有望进一步巩固。
行业发展趋势如何?
报告分析,2026年业绩面临多重压力,包括销售流水走弱、渠道库存管理挑战、营销费用增加以及盈利能力承压。各品类展望显示,跑步品类销量稳中增长但流水下降,篮球品类流水收缩但公司仍高度关注,综训及运动休闲品类增长空间较大。短期催化剂包括亚运会等事件,长期发展则通过科技平台和稀缺体育资源挖掘,聚焦产品力与品牌力提升,预计2027年指标有望边际改善。
报告重点分析了哪些方向?
报告重点分析了公司业绩面临的多重压力,如销售流水走弱、渠道库存管理、营销费用增加及盈利能力承压。同时,对跑步、篮球、综训及运动休闲等品类进行了详细展望,并探讨了短期催化剂与长期发展策略。报告预测2026年业绩将承压,但2027年有望边际改善,并维持“买入”评级。
市场现状如何判断?
报告指出,近期消费需求疲软导致公司销售流水趋势走弱,未见反转迹象。各品类表现不一,跑步品类销量稳中增长但流水下降,篮球品类流水收缩,综训及运动休闲品类增长空间较大。公司通过控制出货量消化库存、增加营销投入等方式应对市场变化,但盈利能力承压。
研报提示哪些风险?
报告提示的行业需求放缓、国内品牌竞争大于预期等风险。具体表现为销售流水走弱、营销费用增加、盈利能力承压等因素影响业绩。此外,报告还分析了乐观与悲观情景下的业绩表现,目标价设定为18.0港元,维持“买入”评级。
你可能感兴趣
房地产行业报告:三中全会指引地产高质量发展LPR年内再下调
房地产中邮证券2024-07-23
能源行业:能源革命与长期主义——2026年中国能源行业高质量发展白皮书
公用事业睿信咨询&睿观研究院2026-03-22
“十五五”系列白皮书 能源行业:能源革命与长期主义 ——2026年中国能源行业高质量发展白皮书
化石能源睿信咨询2026-01-01
分析师会要点;管理层2026年业绩指引下调
花旗2026-08-21
业绩指引相对积极,推进高质量发展
休闲服务财通证券2024-04-11
2026年中报业绩点评:盈利能力超预期,2030年收入指引彰显长期成长信心
东吴证券2026-08-27
保时捷(p1011)FY24H1业绩点评及业绩说明会纪要:铝供应短缺导致全年指引下调,关注后续新车推出情况
交运设备华创证券2024-08-09
2023年报点评:Q4业绩符合预期,践行长期主义高质量发展
交通运输东吴证券2024-03-30
关于《公开募集证券投资基金业绩比较基准指引》的点评:业绩基准新规落地,助推行业长期发展
金融国泰海通证券2026-01-24