猜你想问
海南金盘2026年二季度业绩表现如何?
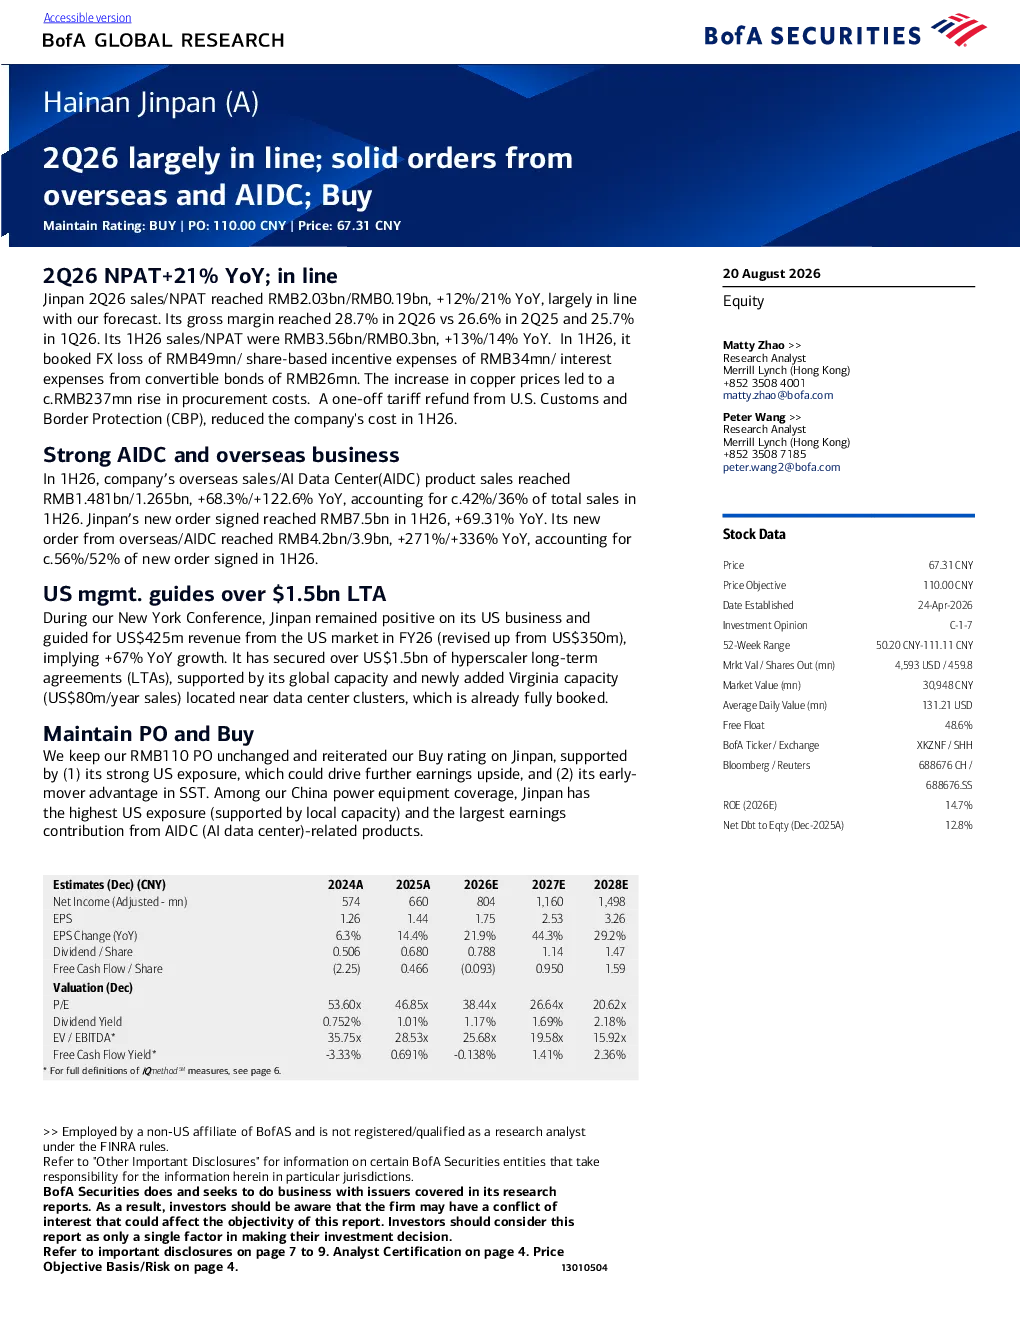
海南金盘2026年第二季度销售额达20.03亿人民币,同比增长12%;净利润达1.90亿人民币,同比增长21%。整体业绩基本符合市场预期,显示出公司稳健的经营状态。
海南金盘海外及AI数据中心业务发展情况怎样?
2026年上半年,海南金盘海外销售额达14.81亿人民币,同比增长68.3%;AI数据中心产品销售额达12.65亿人民币,同比增长122.6%。这两项业务分别占总销售额的42%和36%,成为公司重要的增长引擎。公司预计2026财年美国市场收入将达4.25亿美元,同比增长67%,已获得超15亿美元的超级计算器长期协议。
海南金盘在AI服务器领域的竞争优势是什么?
海南金盘在美国市场拥有强劲的曝光率,并在AI服务器领域具备先发优势。在中国电力设备覆盖范围内,公司占据最高的美国市场份额,AI数据中心相关产品的盈利贡献最大。受益于AI产业的快速发展,干式变压器需求持续增加,为公司带来新的增长机会。
当前市场对海南金盘的整体评价如何?
市场普遍关注海南金盘在海外及AI数据中心业务的拓展。公司业绩符合预期,海外市场表现亮眼,AI数据中心产品增长迅速。分析师维持“买入”评级,目标价110.00元人民币。公司在美国市场的布局和AI产品优势是市场关注的重点。
海南金盘面临的主要风险有哪些?
海南金盘面临的主要风险包括:美国/欧洲关税和贸易争端可能影响海外业务;海外新工厂推出速度较慢可能制约产能扩张;低压变压器市场竞争激烈;原材料成本上升可能压缩利润空间;订单进度缓慢可能影响短期业绩表现。这些因素需持续关注。
你可能感兴趣
大族激光(A)2026年第二季度业绩强劲符合预期;关注3D打印订单进展
美银证券2026-08-21
2025年报及2026年一季报点评薄膜设备快速放量,刻蚀基本盘稳健增长,平台化战略加速兑现
华创证券2026-04-30
东吴电新 宏发股份基本盘稳健高压直流与AIDC打开第二成长曲线
未知机构2026-09-14
2025年三季报点评:新能源基本盘稳健增长,AIDC增长放量未来可期
电气设备东吴证券2025-10-27
三季报业绩基本符合预期,毛利率恢复至41%,看好海外看好订单落地
机械设备东吴证券2019-10-28
国金电新大金重工业绩预告点评符合预期重申强烈看好公司2026年订单超预期
未知机构2026-01-22
业绩符合预期,基本盘稳健,网外业务高速增长
电气设备国联证券2023-08-30
2026年一季报点评:业绩符合市场预期,金力单位盈利稳健
东吴证券2026-04-28
2026年二季度业绩处于指引低端;三季度展望符合预期,AI服务器组件及光学业务取得积极进展
美银证券2026-08-26
AIDC及海外实现收入订单双增,超高压及SST均完成突破
国盛证券2026-08-28