猜你想问
大族激光2026年第二季度财报核心数据有哪些?
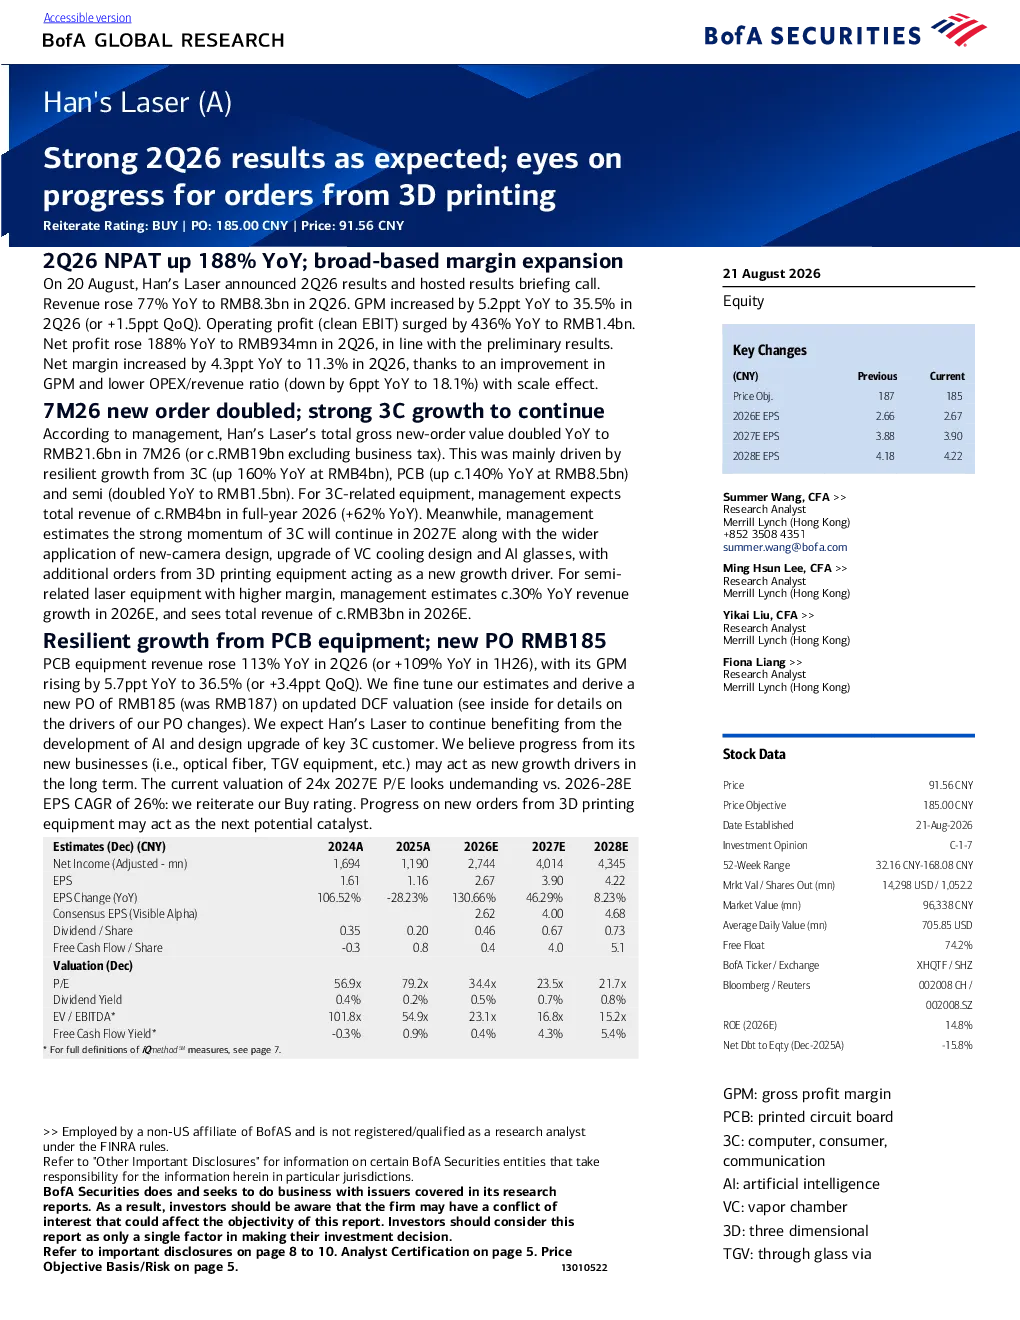
大族激光2026年第二季度财报显示,净利润同比增长188%,达到9.34亿元;营业收入同比增长77%,达到83亿元;毛利率同比增长5.2个百分点,达到35.5%;净利率同比增长4.3个百分点,达到11.3%。公司7月新订单总额同比增长一倍,达到216亿元,主要受3C、PCB和半导体业务强劲增长驱动。
3C、PCB和半导体业务对大族激光收入增长有何贡献?
3C业务增长160%,达到40亿元;PCB业务增长约140%,达到85亿元;半导体业务增长一倍,达到15亿元。公司预计2026年全年3C相关设备收入约40亿元(同比增长62%),新相机设计、VC散热设计和AI眼镜应用将为公司带来新增长动力。PCB设备业务第二季度收入同比增长113%,毛利率达到36.5%。
大族激光PCB设备业务发展前景如何?
PCB设备业务增长强劲,第二季度收入同比增长113%,毛利率提升5.7个百分点至36.5%。公司上调目标价至185元,基于更新的DCF估值。分析师认为,手机设计制造技术升级和AI发展将带动高端PCB需求增长,支持其业务发展。公司新业务如光纤、TGV设备也可能成为长期增长动力。
当前市场对大族激光的整体评价如何?
分析师维持对大族激光的“买入”评级。当前2027年预期市盈率24倍,相对于2026-2028年预期每股收益复合增长率26%的要求不高。公司受益于手机制造技术升级和AI发展带动的高端PCB需求增长。3D打印设备新订单进展可能成为下一个潜在催化剂。
大族激光研报中是否存在风险提示?
研报中未明确提及具体风险,但3D打印设备新订单进展的不确定性可能带来潜在影响。公司新业务如光纤、TGV设备的商业化进程也存在一定的不确定性。此外,行业竞争加剧和原材料价格波动也可能对公司业绩造成影响。需持续关注公司新业务拓展和市场环境变化。
你可能感兴趣
Han's Laser 2Q26业绩强劲,关注3D打印订单进展
美银证券2026-08-21
长电科技(A)2026年第二季度毛利率超预期;2.5D与3D封装进展良好,重申买入,目标价90元
美银证券2026-08-21
花旗:先导智能2026年二季报业绩符合预期 经营现金流强劲 2027年订单展望积极 维持买入评级
花旗2026-08-31
均胜电子2026年第二季度利润率不及预期;新订单强劲;AD项目启动
美银证券2026-08-26
2019年半年报点评 :中报业绩符合预期,关注新订单进展
机械设备国信证券2019-08-13
2018年半年报点评:中报业绩符合预期,关注新订单进展
机械设备国信证券2018-08-16
2025年报及2026年一季报点评业绩符合预期,关注光通信领域布局进展
华创证券2026-04-27
海南金盘(A)2026年二季度基本符合预期;海外及AIDC订单稳健
美银证券2026-08-20
宁波拓普(A)2026年第二季度业绩不及预期:受原材料成本上涨、高折旧及汇兑损失拖累,目标价下调至60元人民币
美银证券2026-08-28
业绩符合预期,3D打印业务势头强劲
机械设备安信证券2017-03-15