猜你想问
这份研报的核心内容是什么?
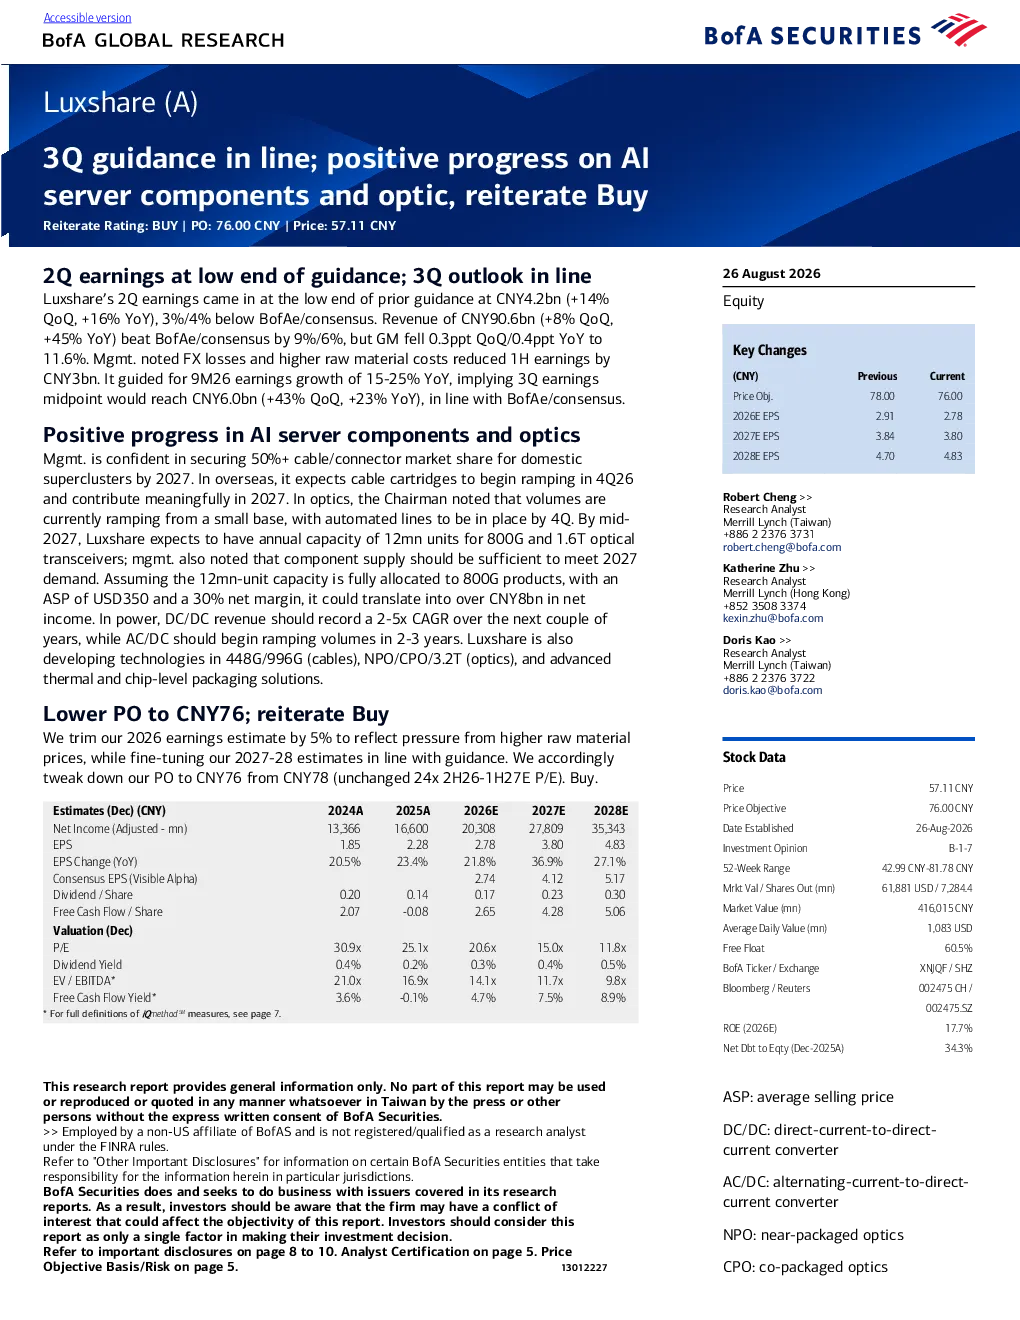
该研报指出立讯精密2026年二季度营收同比增长45%,但毛利率微降0.3ppt至11.6%,主要受汇率损失和原材料成本上升影响。公司指引2026年9个月营收增长15-25%,三季度预计盈利同比增长43%,符合市场预期。AI服务器组件和光模块业务取得积极进展,预计2027年国内超级集群线缆/连接器市场份额将超50%,海外市场2026年四季度开始放量。光模块方面,目前从低基数开始放量,预计2026年四季度自动化产线到位,2027年800G和1.6T光收发器年产能达1200万台,ASP 350美元,净利率30%,可贡献超80亿人民币净利润。电源业务中,DC/DC收入预计未来几年CAGR 2-5倍,AC/DC预计2-3年开始放量。
AI服务器和光学业务的发展趋势如何?
AI服务器组件和光模块业务取得积极进展,管理层预计2027年国内超级集群线缆/连接器市场份额将超50%。海外市场预计2026年四季度开始放量,2027年贡献显著增长。光模块方面,目前从低基数开始放量,自动化产线预计2026年四季度到位,2027年800G和1.6T光收发器年产能预计达1200万台,ASP 350美元,净利率30%,可贡献超80亿人民币净利润。公司还布局448G/996G(线缆)、NPO/CPO/3.2T(光模块)及先进热管理与芯片级封装技术,显示其在行业前沿技术的布局。
研报重点分析了哪些方向?
研报重点分析了立讯精密的业绩表现、AI服务器组件和光模块业务的进展、电源业务的未来增长潜力以及公司的整体发展战略。报告指出公司2026年二季度营收同比增长45%,三季度预计盈利同比增长43%,符合市场预期。同时,详细阐述了AI服务器组件和光模块业务的国内外市场布局、产能规划及盈利能力,并提及公司在电源业务中的布局和未来几年的收入增长预期。此外,报告还分析了公司在iPhone需求稳健、汽车/通信业务占比提升(尤其是AI服务器)背景下的盈利增长潜力。
当前市场对该公司或行业的现状如何判断?
当前市场对该公司或行业的现状判断显示,立讯精密在AI服务器组件和光模块业务方面取得积极进展,未来增长潜力较大。公司2026年二季度营收同比增长45%,三季度预计盈利同比增长43%,符合市场预期,显示出其在行业中的竞争力和发展势头。AI服务器和光模块业务作为未来重要的增长引擎,预计将推动公司业绩持续提升。同时,公司在电源业务中的布局也显示出其多元化发展的战略方向。
研报提到了哪些风险提示?
研报提到了以下风险提示:组装业务意外中断可能导致业绩波动;资本开支增加可能影响盈利能力;iPhone产量下滑可能影响公司主要收入来源;中美关系恶化可能带来不确定性。此外,上行风险包括iPhone量增、AirPods/Apple Watch市场份额提升、更早进入iPhone组装、中美关系缓和等,这些因素可能对公司业绩产生积极影响。研报建议投资者关注这些风险和机遇,综合评估公司的发展前景。