猜你想问
国债期货本周走势如何?
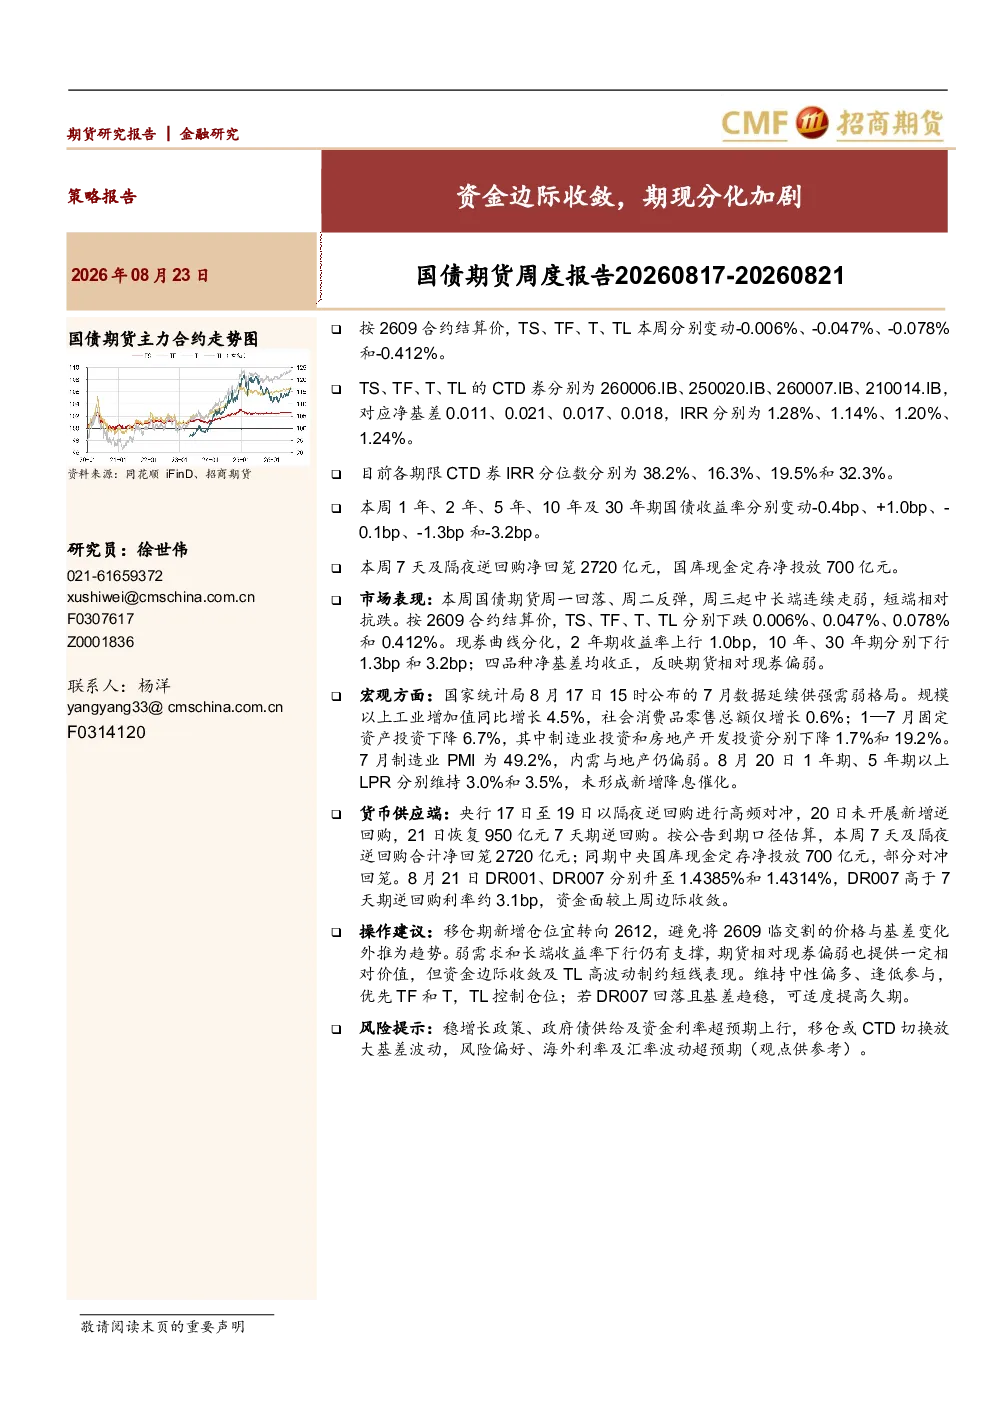
本周国债期货震荡走弱,TS、TF、T、TL分别变动-0.006%、-0.047%、-0.078%和-0.412%。各期限CTD券IRR分位数分别为38.2%、16.3%、19.5%和32.3%,反映资金边际收敛,期现分化加剧。现券曲线分化明显,2年期收益率上行1.0bp,10年、30年期分别下行1.3bp和3.2bp。四品种净基差均收正,期货相对现券偏弱。
资金利率变化对国债期货有何影响?
央行高频对冲导致资金面边际收敛,DR001、DR007分别升至1.4385%和1.4314%,高于7天期逆回购利率约3.1bp。资金利率上升通常抑制期货需求,加剧期现价差,对国债期货价格形成压力。
宏观经济数据对国债期货市场有何启示?
7月工业增加值增长4.5%,社零增长0.6%;但1—7月固定资产投资下降6.7%,房地产开发投资下降19.2%。制造业PMI为49.2%,重返收缩区间,显示内需与地产仍偏弱。经济数据走弱通常利好债市,但需关注后续政策刺激力度。
国债期货的交易策略有哪些?
建议维持中性偏多、逢低参与,优先TF和T合约,TL控制仓位。新增仓位宜转向2612合约,避免将2609临交割价格与基差变化外推为趋势。若DR007回落且基差趋稳,可适度提高久期。需关注资金利率与现券曲线变化。
国债期货报告存在哪些风险?
主要风险包括稳增长政策不及预期、政府债供给增加及资金利率超预期上行。移仓或CTD切换可能放大基差波动。此外,风险偏好、海外利率及汇率波动也可能对国债期货市场产生影响。需密切关注政策动向与市场情绪变化。
你可能感兴趣
流动性与机构行为周度跟踪:税期扰动下资金边际收敛,配置盘抢跑存单利率回落
信达证券2023-03-19
国债期货周度报告:资金收敛态势依旧,宽信用预期继续升温债市继续回落
中泰期货2023-09-10
铝品种周度报告:基本面表现疲软 沪铝或维持偏弱局面 氧化铝期现收敛 现货表现决定期价走势
中泰期货2023-11-20
国债期货周度报告:数据边际回升,期债连续回落
招商期货2022-09-18
国债期货周度报告:PMI边际弱修复,期债持续上行
招商期货2022-09-04
国债期货周度报告:资金利率上升,期债冲高回落
招商期货2022-09-25
流动性与机构行为周度跟踪:资金边际收敛存单需求略降,机构交易热情略有下滑
信达证券2023-07-15
流动性与机构行为周度跟踪:资金边际收敛是季末回表还是央行态度变化?
信达证券2024-06-23
尿素期货季报:供需边际趋松,期现价差有望收敛
基础化工方正中期期货2023-09-10
国债期货周度跟踪:期现利差的后续演绎:期货市场中隐含的预期
国泰君安证券2024-07-08