猜你想问
禾赛Q2业绩表现如何?
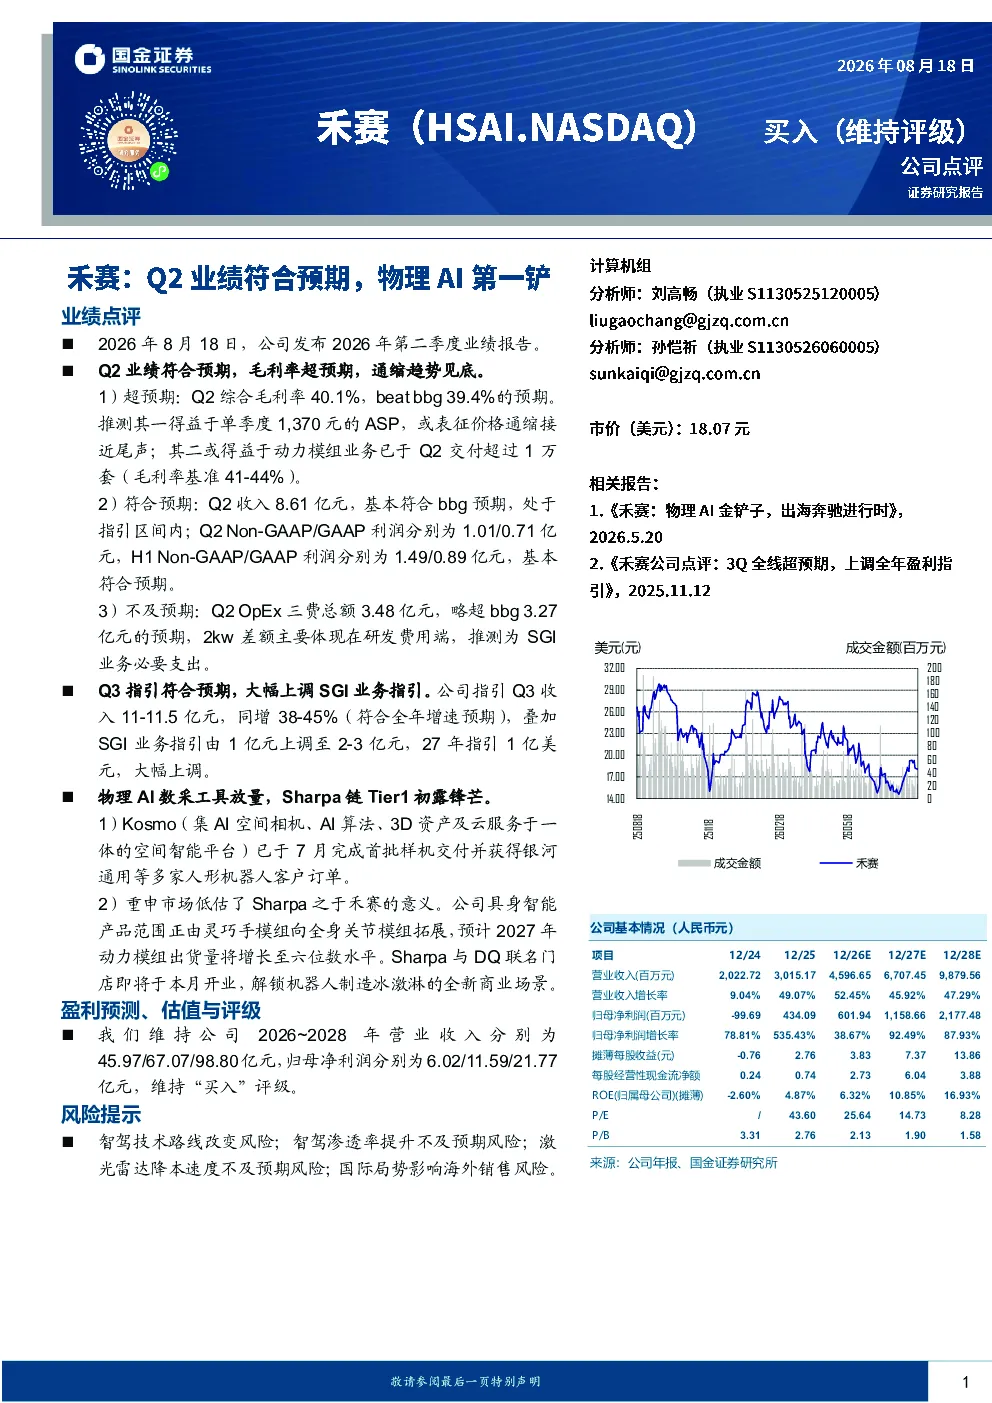
禾赛Q2综合毛利率达40.1%超预期,收入8.61亿元符合预期,Non-GAAP/GAAP利润分别为1.01/0.71亿元,H1 Non-GAAP/GAAP利润分别为1.49/0.89亿元,基本符合预期。但Q2 OpEx三费总额3.48亿元略超预期,主要在研发费用端,为SGI业务必要支出。
物理AI数采工具与Sharpa链进展?
Kosmo数采工具7月完成首批样机交付,获得银河通用等多家人形机器人客户订单。Sharpa链拓展具身智能产品范围,预计2027年动力模组出货量达六位数。Sharpa与DQ联名门店即将开业,解锁机器人制造冰激凌的商业场景,重申Sharpa对禾赛的战略意义。
报告对禾赛未来发展的分析?
报告预测2026~2028年营业收入分别为45.97/67.07/98.80亿元,归母净利润分别为6.02/11.59/21.77亿元,维持“买入”评级。SGI业务指引由1亿元上调至2-3亿元,2027年指引1亿美元,大幅上调。
当前激光雷达市场现状如何?
激光雷达市场持续增长,禾赛作为物理AI第一铲,其产品在毛利率、收入、利润等方面表现符合预期。但需关注智驾技术路线改变、智驾渗透率提升不及预期、激光雷达降本速度不及预期等风险。
报告提示的主要风险有哪些?
主要风险包括智驾技术路线改变、智驾渗透率提升不及预期、激光雷达降本速度不及预期、国际局势影响海外销售等。需关注研发费用增加对短期利润的影响,以及国际环境变化对出口业务的不确定性。
你可能感兴趣
禾赛(HSAI.O):FY26Q1业绩点评:主业盈利兑现,物理AI第二曲线打开
公用事业国泰海通证券2026-05-22
禾赛:物理AI金铲子,出海奔驰进行时
信息技术国金证券2026-05-20
【禾赛|HSAI】Q4业绩整体符合预期,坚定看好激光雷达长期方向【财务数
未知机构2023-03-16
禾赛(HSAI.NASDAQ):Q2出货量GAAP盈利超预期 “机器人之眼”开启第二增长引擎
国金证券2025-08-15
2025年年报点评:Q4业绩符合预期,物理AI转型可期
东吴证券2026-03-23
2026年一季报点评:Q1业绩符合预期,物理AI商业化加速
东吴证券2026-05-31
业绩符合预期,向物理AI龙头迈进
国金证券2026-03-21
比亚迪基本面与AI资金流:或进入第二阶段离场(增持禾赛/小马/文远/地平线)
花旗2026-08-05
禾赛-W(2525.HK)公司点评:收入符合指引,计划推出全新旗舰产品
国联民生证券2026-04-13
风语筑 业绩超预期 转型物理AI
未知机构2026-07-16