猜你想问
这份研报主要讲了什么内容?
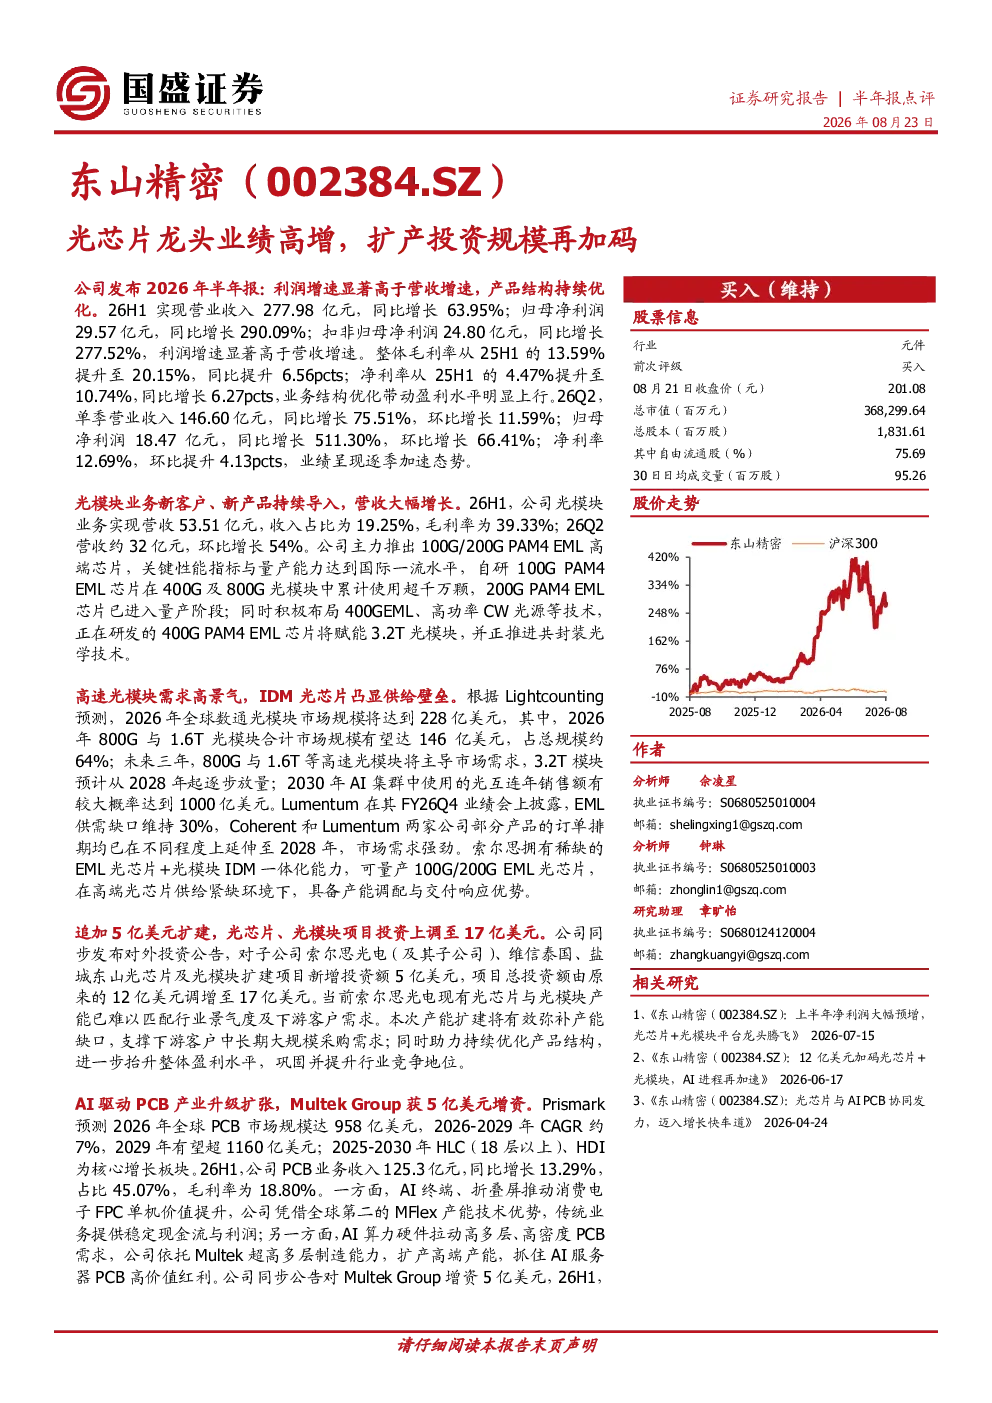
这份研报分析了光芯片龙头企业索尔思的业绩表现和扩产计划。报告显示,公司2026年半年报利润增速显著高于营收增速,产品结构持续优化。26H1实现营业收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%。毛利率和净利率也大幅提升,分别达到20.15%和10.74%。光模块业务营收大幅增长,主力推出100G/200GPAM4EML高端芯片,自研芯片在400G及800G光模块中累计使用超千万颗。报告还指出,高速光模块需求高景气,IDM光芯片凸显供给壁垒,索尔思具备产能调配与交付响应优势。公司追加5亿美元扩建,光芯片、光模块项目投资上调至17亿美元,以匹配行业景气度及下游客户需求。
光芯片行业的发展趋势如何?
光芯片行业正迎来高速发展期。根据Lightcounting预测,2026年全球数通光模块市场规模将达到228亿美元,其中800G与1.6T光模块合计市场规模有望达146亿美元,占总规模约64%。未来三年,800G与1.6T等高速光模块将主导市场需求,3.2T模块预计从2028年起逐步放量。2030年AI集群中使用的光互连年销售额有较大概率达到1000亿美元。市场需求强劲,但EML光芯片供需缺口维持30%,部分产品订单排期已延伸至2028年,显示出IDM光芯片的供给壁垒。索尔思拥有稀缺的EML光芯片+光模块IDM一体化能力,具备产能调配与交付响应优势,有望受益于行业高景气度。
研报重点分析了哪些方向?
研报重点分析了索尔思的业绩增长、产品结构优化、光模块业务发展以及扩产投资计划。报告详细介绍了公司2026年半年报的业绩数据,包括营收、净利润、毛利率和净利率的显著提升。同时,报告重点分析了光模块业务的新客户、新产品持续导入,以及100G/200GPAM4EML高端芯片的推出和量产情况。此外,报告还探讨了高速光模块的市场需求、IDM光芯片的供给壁垒,以及索尔思的产能扩建计划和对子公司、海外工厂的投资。这些分析展示了公司在光芯片和光模块领域的竞争优势和发展潜力。
当前光芯片市场的现状如何?
当前光芯片市场正处于高景气发展阶段,市场需求强劲但供给相对紧张。根据行业预测,高速光模块市场,特别是800G、1.6T和未来的3.2T模块,将成为市场主流,推动光芯片需求持续增长。然而,EML光芯片作为关键元器件,存在明显的供需缺口,部分产品订单排期已延伸至2028年。这表明IDM光芯片企业具备显著的供给壁垒和竞争优势。索尔思作为光芯片和光模块的IDM企业,拥有稀缺的EML光芯片技术,并具备全球化的产能布局和交付能力,能够有效满足下游客户的中长期大规模采购需求。市场现状为索尔思等领先企业提供了良好的发展机遇。
研报提到了哪些风险提示?
研报提示了以下几个主要风险:下游需求不及预期可能导致公司业绩增长放缓;研发进展不及预期可能影响产品竞争力;市场竞争激烈可能压缩公司利润空间。这些风险因素需要投资者关注。报告指出,虽然光芯片和光模块市场前景广阔,但行业也存在不确定性。公司需要持续加强研发投入,提升产品技术水平和市场竞争力,同时密切关注市场需求变化,灵活调整产能布局和投资计划,以应对潜在的市场风险。