猜你想问
亚玛芬上调全年指引的原因是什么?
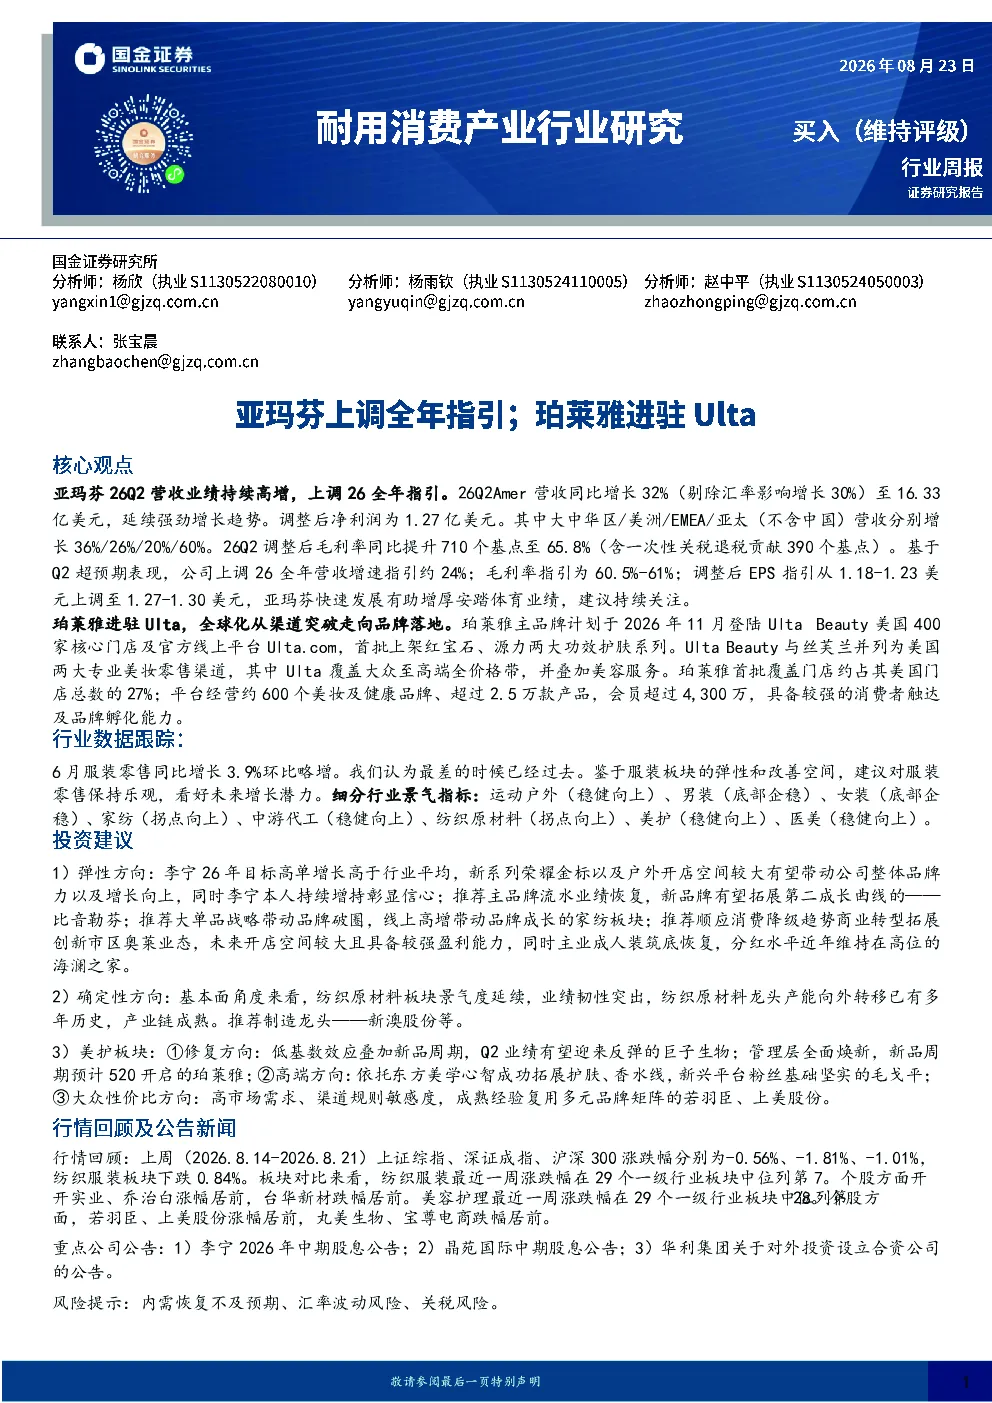
亚玛芬上调全年指引主要基于其26Q2持续高增的营收业绩。该季度营收同比增长32%(剔除汇率影响增长30%),调整后净利润达1.27亿美元,大中华区等区域表现突出。调整后毛利率同比提升710个基点至65.8%,显示出强劲的盈利能力。公司基于此上调全年营收增速、毛利率及每股收益指引,反映其快速发展对安踏体育业绩的增厚作用。持续关注其全球化扩张及产品创新对市场的影响。
珀莱雅进驻Ulta有何战略意义?
珀莱雅进驻Ulta是其全球化战略的重要一步,标志着从渠道突破转向品牌落地。通过登陆Ulta Beauty美国核心门店及线上平台,珀莱雅能触达更多美国消费者,首批上架的红宝石、源力系列功效护肤产品将受益于Ulta覆盖大众至高端的价格带及美容服务。Ulta Beauty强大的消费者基础和品牌孵化能力,将助力珀莱雅提升品牌知名度。未来若能成功复制国内成熟经验,海外业务有望实现从产品出口到品牌增长的升级。
当前服装零售行业的发展趋势如何?
当前服装零售行业呈现复苏态势。6月服装零售同比增长3.9%,环比略增,显示行业最差时期已过。服装板块具有弹性和改善空间,看好未来增长潜力。大促活动如618对美妆消费的拉动作用显著,但需注意618后需求可能阶段性透支,预计Q3化妆品销售或走弱。整体来看,行业正逐步回暖,但需关注消费信心恢复的持续性。
研报对美护板块的投资方向有何建议?
研报建议关注美护板块的修复、高端和大众性价比三个方向。修复方向可关注巨子生物、珀莱雅等,受益于低基数和新品周期;高端方向可关注毛戈平,依托东方美学心智拓展产品线;大众性价比方向可关注若羽臣、上美股份等,凭借成熟品牌矩阵和渠道经验获得市场认可。建议投资者根据不同细分赛道的竞争格局和发展阶段进行选择。
研报提示哪些投资风险?
研报提示需关注行业竞争加剧、消费者偏好变化及宏观经济波动等风险。服装零售行业虽复苏,但竞争激烈,品牌需持续创新以保持竞争力。美护板块受原材料成本、渠道政策等因素影响,需警惕市场波动。此外,海外市场拓展存在文化差异和运营挑战,需谨慎评估风险。建议投资者密切关注行业动态和政策变化,合理配置资产以分散风险。