猜你想问
这份研报的核心内容是什么?
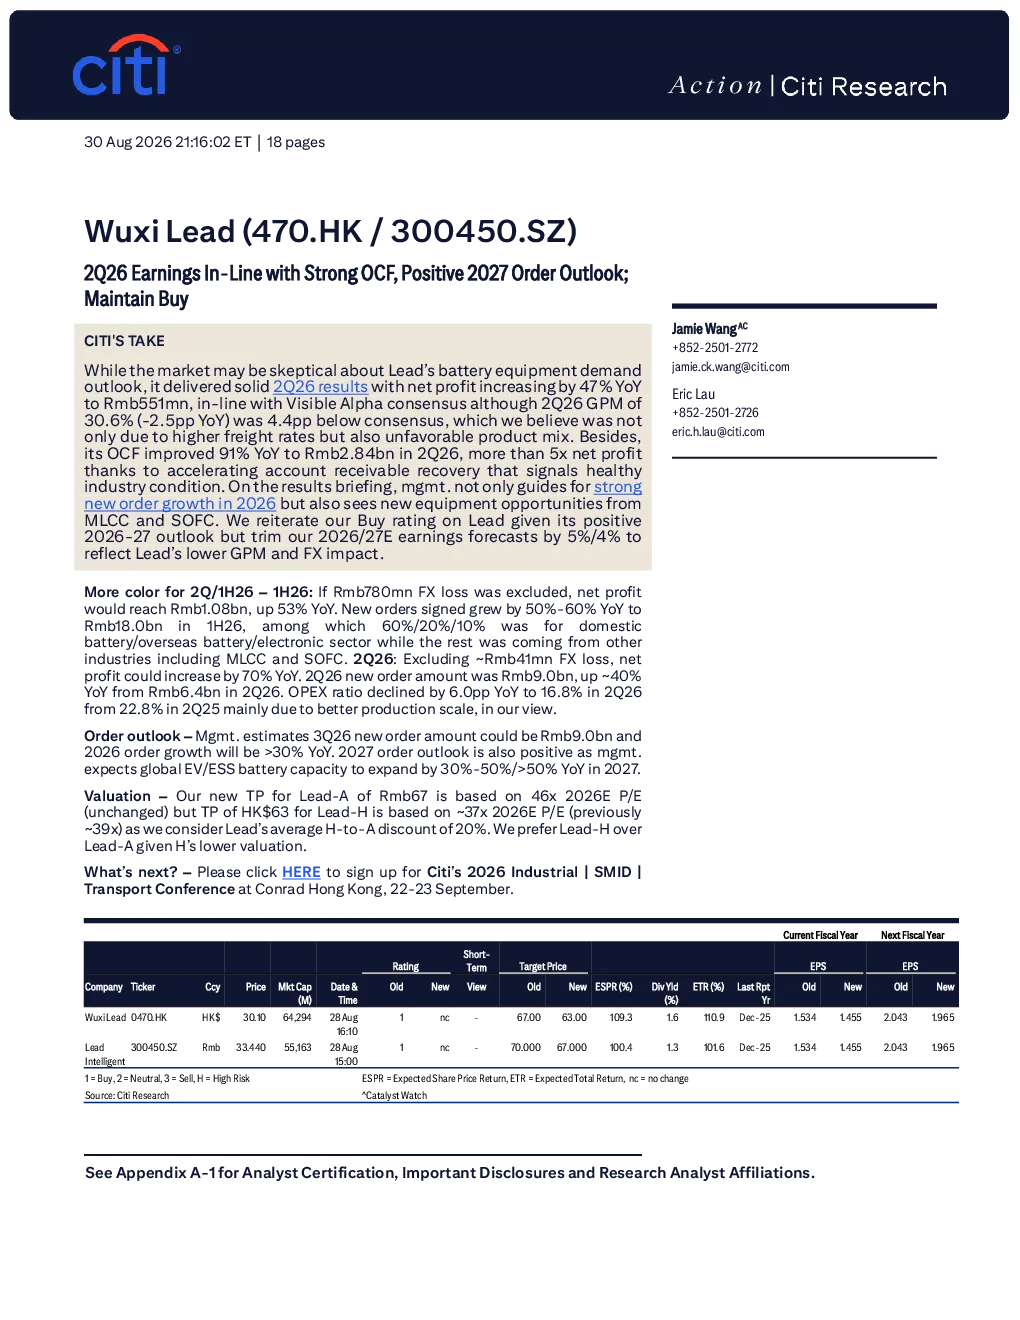
这份研报指出无锡锂业2026年第二季度净利润同比增长47%至5.51亿元人民币,符合市场预期,但毛利率为30.6%,低于预期。经营现金流同比增长91%至28.4亿元人民币,远超净利润,主要得益于应收账款回收加速。新签订单额上半年同比增长50%-60%,达180亿元人民币,第二季度同比增长约40%。管理层预计2026年全年订单同比增长超30%,2027年全球电动汽车/储能电池产能预计增长30%-50%或更高。
锂离子电池设备行业的发展趋势如何?
锂离子电池设备行业正经历强劲增长,主要受电动汽车和储能电池需求推动。无锡锂业作为行业领先者,展现了强劲的经营现金流和持续的新订单增长。未来,随着全球电动汽车和储能电池产能的预期增长,行业前景乐观。固态电池的布局也可能推动股价重估,行业整体发展势头良好。
研报主要分析了哪些方向?
研报主要分析了无锡锂业的业绩表现、经营现金流状况、新订单增长情况以及未来订单前景。报告指出公司交付的扎实业绩、强劲的经营现金流和乐观的订单前景,维持买入评级。同时,报告也下调了盈利预测,以反映较低的毛利率和汇率影响,并分析了公司的估值和目标价。
当前锂离子电池设备市场的现状是怎样的?
当前锂离子电池设备市场呈现积极态势,主要表现为企业业绩符合预期、经营现金流强劲、新订单持续增长。无锡锂业等领先企业展现出良好的发展势头,行业整体增长潜力巨大。然而,市场也面临毛利率波动、海外项目中标放缓等风险因素,需关注行业动态。
研报提示了哪些风险因素?
研报提示了几个可能导致股价无法达到目标价格的风险因素,包括毛利率下滑、海外项目中标放缓以及项目接受速度放缓。毛利率下滑可能影响公司盈利能力,海外项目中标放缓可能影响未来收入增长,项目接受速度放缓则可能削弱经营现金流,需密切关注这些风险因素。
你可能感兴趣
2025年业绩好于预期,2026年展望积极;上调至买入评级
交银国际2026-03-20
1H26业绩符合预期,太二经营持续改善;维持盈利预测及中性评级
交银国际2026-08-31
经营业绩符合预期,2026年展望积极
食品饮料国信证券2026-03-16
一季度业绩强劲,高现金流有望增加派息,维持「买入」评级
中泰国际2018-05-24
药明生物2026年上半年业绩强劲 维持买入评级
德意志银行2026-08-26
2026年第四季度财报超预期;预计2027年预期(展望)将保持强劲势头
招银国际2026-07-30
2020年年报点评:符合市场预期,营销业务有望维持强劲增长,首次给予“买入”评级
东吴证券2021-03-25
强劲增长符合我们预期;维持买入评级和目标价9.4港元
交银国际2016-08-24
公司1~10月订单额快速增长,经营稳健,符合预期,维持买入建议
建筑建材群益证券2017-11-20