猜你想问
均胜电子2026年Q2利润率不及预期的原因是什么?
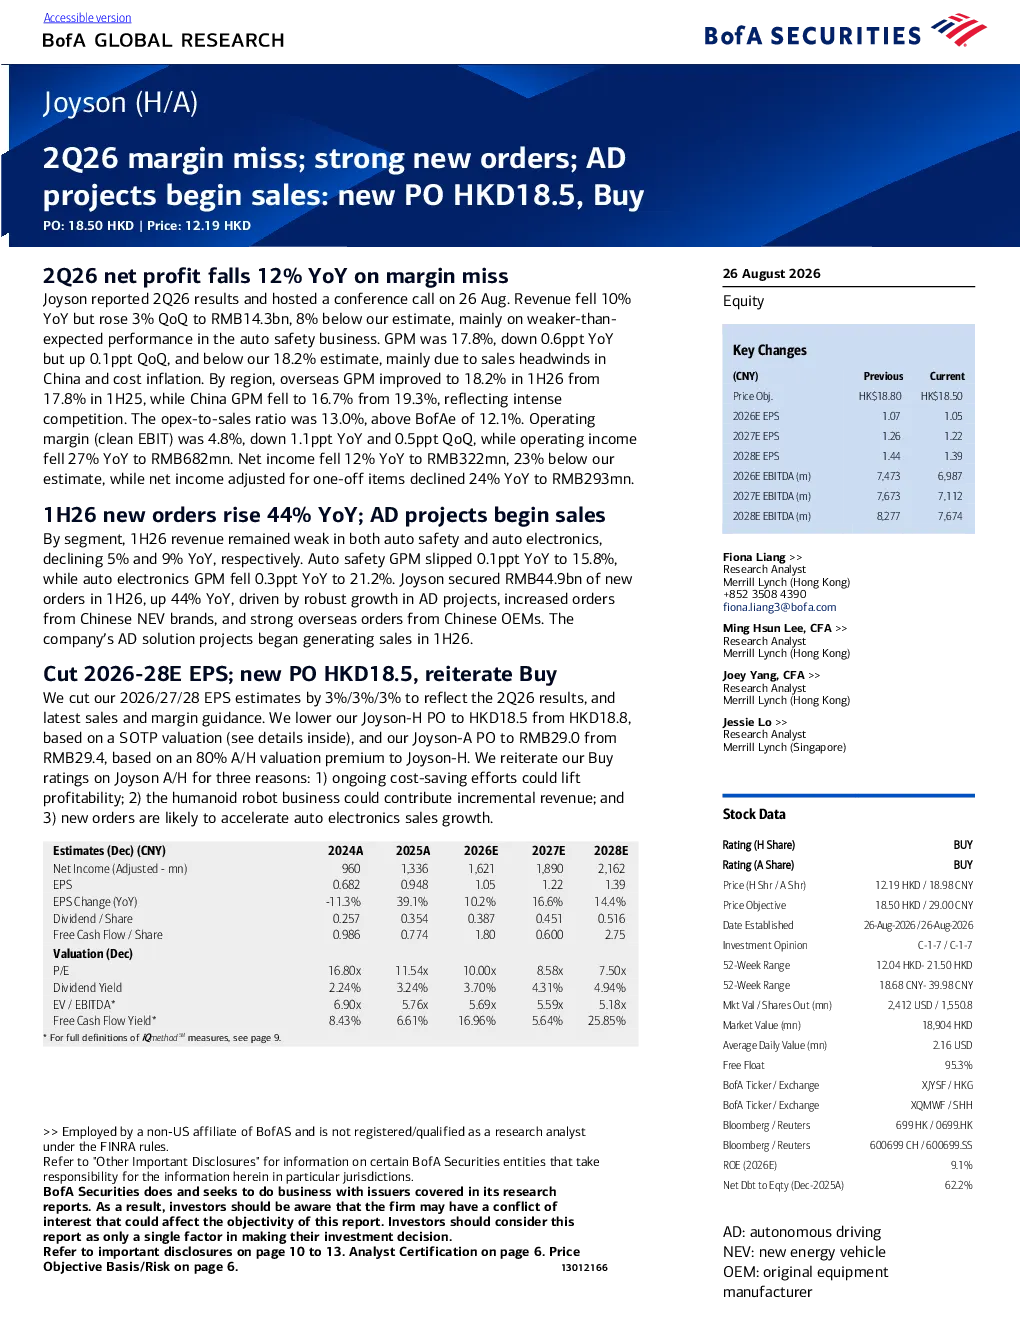
根据美林证券研报,均胜电子2026年第二季度的净利润同比下滑12%,主要原因是利润率未达预期。这可能与原材料成本上升、市场竞争加剧或生产效率未达预期等因素有关。尽管如此,公司仍在新订单和AD项目方面展现出强劲增长势头,为未来盈利能力的提升提供了潜在动力。
均胜电子2026年新订单情况如何?
美林证券指出,均胜电子在2026年上半年获得了44.9亿元的新订单,同比增长44%。这一增长主要得益于AD项目强劲增长、中国新能源车企订单增加以及中国OEM企业海外订单强劲。特别是AD解决方案项目于2026年上半年开始产生销售收入,显示出公司在新兴业务领域的拓展能力。新订单的强劲增长有望加速汽车电子产品的销售增长,为未来收入提供支撑。
汽车电子行业2026年的发展趋势如何?
根据美林证券对均胜电子的研报分析,2026年上半年汽车安全与汽车电子业务收入均表现疲软,同比分别下降5%和9%。这反映了汽车电子行业在当前阶段可能面临的市场需求波动。然而,新订单的强劲增长表明行业在特定细分领域(如AD项目、新能源车配套)仍存在较大发展潜力。随着技术进步和汽车智能化趋势的推进,汽车电子行业长期发展前景仍被看好。
美林证券对均胜电子的报告重点分析了哪些方面?
美林证券的报告重点分析了均胜电子2026年第二季度的利润率不及预期问题,同时强调了公司在新订单和AD项目方面的强劲表现。报告指出,尽管短期利润率面临压力,但公司通过持续的降本增效措施、人形机器人业务的增量收入潜力以及新订单的快速增长,有望提升长期盈利能力。此外,报告还关注了汽车电子行业的发展趋势和公司在新兴业务领域的拓展情况。
均胜电子研报中提示了哪些风险?
美林证券在研报中对均胜电子的风险提示主要集中在以下几个方面:首先,利润率不及预期可能持续影响短期盈利表现;其次,汽车电子行业市场需求波动可能影响公司收入增长;再次,新业务的拓展和AD项目的落地仍面临技术和管理上的挑战;最后,原材料价格波动和供应链稳定性也可能对公司经营造成影响。这些因素需要投资者密切关注。