猜你想问
汉激光2Q26业绩具体表现如何?
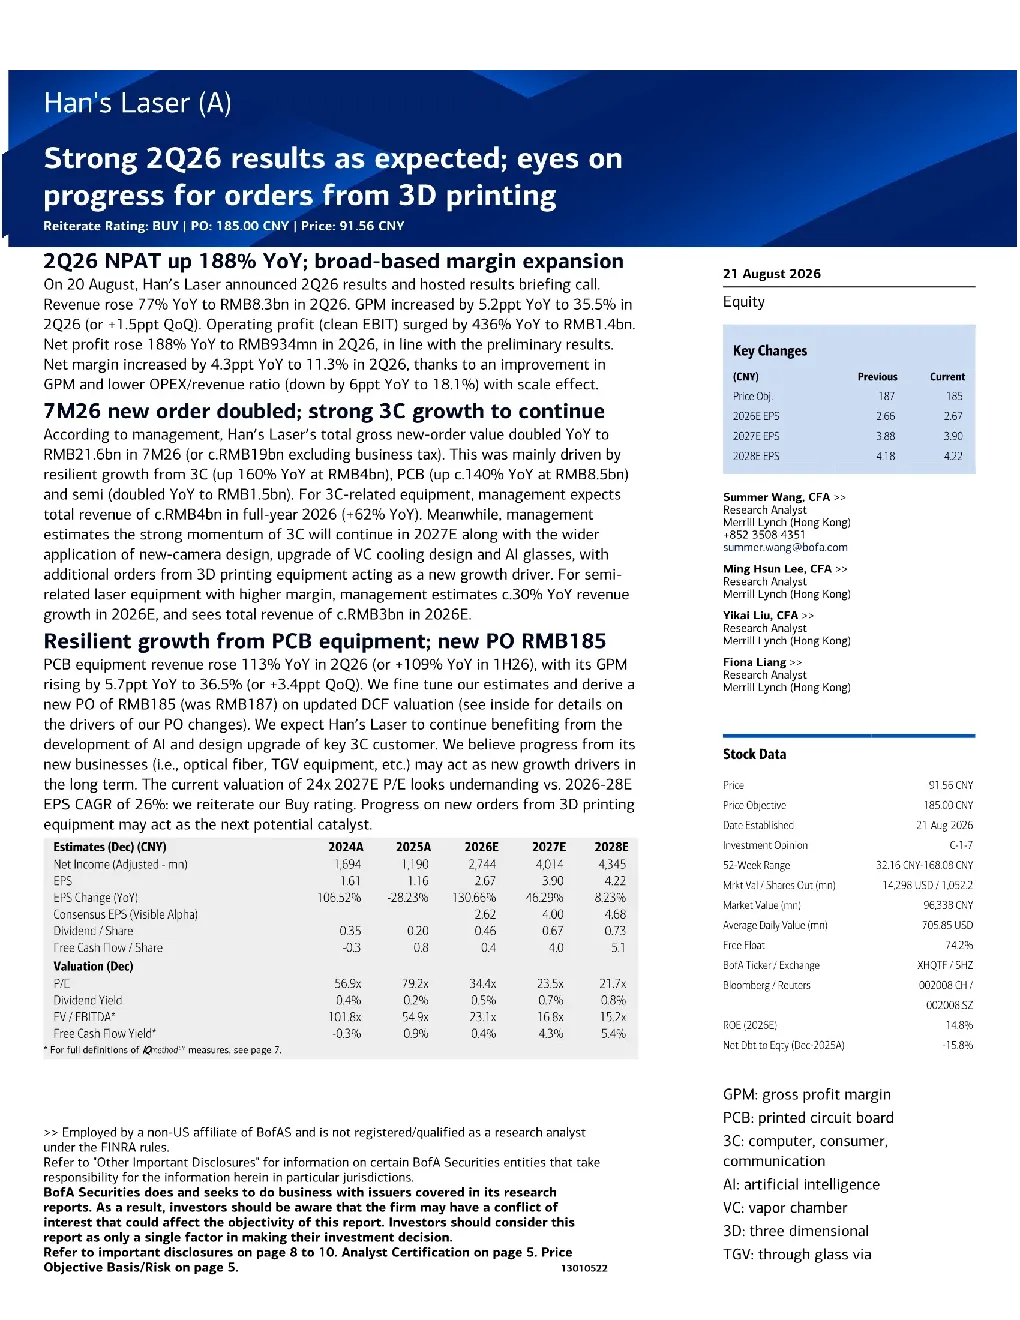
汉激光2026年第二季度业绩显著提升,总营收同比增长77%至83亿元人民币,毛利率提升5.2个百分点至35.5%;净利润同比增长188%至9.34亿元人民币,净利率提升4.3个百分点至11.3%。主要受益于3C、PCB和半导体设备业务的强劲增长。3C业务新订单价值同比增长160%,达到40亿元人民币,预计全年收入将同比增长62%。PCB设备收入同比增长113%,毛利率提升5.7个百分点至36.5%。半导体设备高毛利率设备收入预计全年同比增长30%
3C业务未来增长点在哪里?
汉激光3C业务未来增长主要得益于新相机设计、vC冷却设计和AI眼镜的广泛应用,以及3D打印设备带来的新订单。公司看好2027年3C业务的持续增长,新订单价值预计同比增长160%,成为主要增长动力。此外,公司新业务如光纤、TGV设备等有望成为长期增长驱动力。
PCB设备业务发展前景如何?
汉激光PCB设备业务发展前景良好,收入同比增长113%,毛利率提升5.7个百分点至36.5%。公司预计将继续受益于AI发展和关键3C客户的设计升级。PCB设备业务已成为公司重要增长点,未来有望保持高增长态势。
当前市场对汉激光的估值如何?
分析师调整DCF估值至185元人民币,基于2027年50倍市盈率,反映苹果供应链复苏和PCB业务增长预期。公司当前估值相对2026-2028年26%的EPS复合增长率较为合理。公司维持“买入”评级,但需关注市场环境变化对公司业务的影响。
汉激光业务存在哪些风险?
汉激光业务风险主要包括市场竞争加剧、技术更新迭代快以及客户集中度较高。3C业务受消费电子市场需求波动影响较大,PCB设备业务需持续技术创新以保持竞争优势。此外,半导体设备业务拓展过程中可能面临技术壁垒和客户拓展挑战。
你可能感兴趣
大族激光(A)2026年第二季度业绩强劲符合预期;关注3D打印订单进展
美银证券2026-08-21
中国PCB设备2026年二季度初步:大族激光和Han’s CNC均强劲或超预期
机械设备花旗2026-07-09
华泰电新 贝克休斯2Q26业绩及电力系统订单进展
未知机构2026-07-28
中金电新 2Q26海外电力设备业绩追踪之GEV 上调2026全年指引 新签订单强劲
未知机构2026-07-22
世纪互联(VNET.US)2Q26业绩符合预期;强劲新订单助力未来增长
美银证券2026-08-19
2Q26毛利率不及预期;新订单强劲;AD项目开始销售:新目标价HKD18.5,买入
美银证券2026-08-26
网易-S 2021Q4业绩点评:爆款游戏推动网易收入增长,后续关注《暗黑破坏神》与出海进展
华创证券2022-03-01
建投AI互联网 腾讯控股2Q26业绩与AI进展
未知机构2026-08-12
腾讯2Q26业绩前瞻与AI进展
未知机构2026-07-13
奇鋐科技2Q26业绩高增及液冷进展
未知机构2026-08-17