猜你想问
长电科技2026年Q2业绩表现如何?
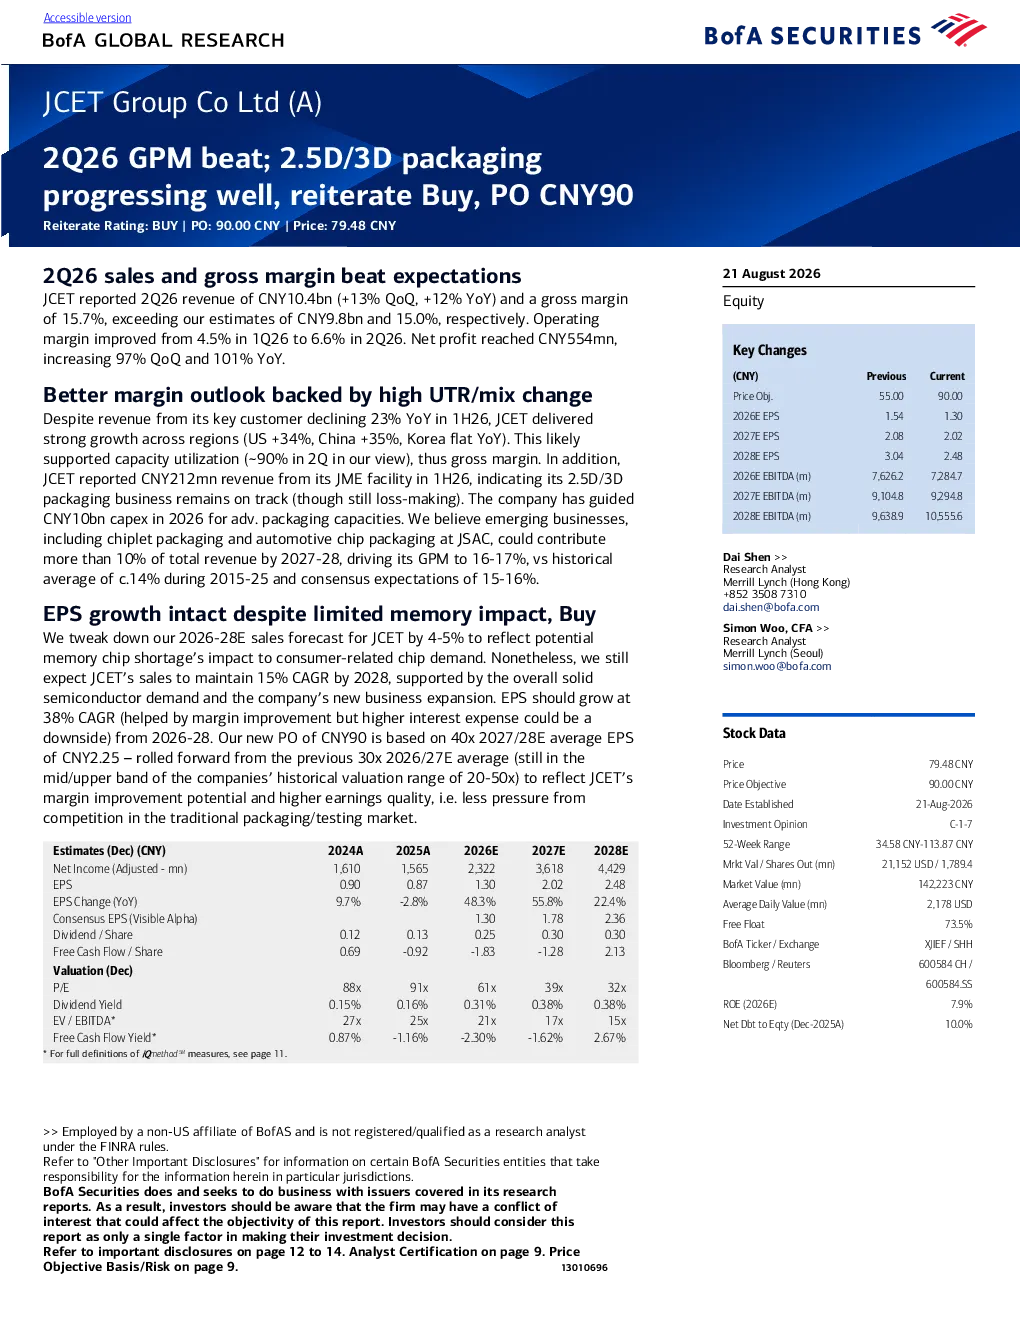
2026年第二季度,长电科技营收达104亿元人民币,同比增长12%,环比增长13%,毛利率为15.7%超出预期,运营利润率提升至6.6%,净利润环比增长97%,同比增长101%。区域增长强劲,美国市场增长34%,中国市场增长35%
长电科技2.5D/3D封装业务进展情况怎样?
JCET报告显示,2026年上半年2.5D/3D封装业务收入2.12亿元,业务按计划推进但仍亏损。公司计划投入100亿元资本支出提升先进封装产能,以满足中国高性能计算需求
长电科技在中国半导体后端领域的竞争优势是什么?
长电科技在中国半导体后端领域持续保持领先地位,通过先进封装技术扩展业务,缓解地缘政治担忧,并受益于海外市场竞争格局趋于正常化
当前长电科技的市场估值水平如何?
当前市净率为4.7倍,历史市盈率通常在20-40倍之间,隐含44倍市盈率。预计2026-28年EPS以38%复合年均增长率增长,主要得益于利润率改善,但需注意较高的利息支出
长电科技面临的主要风险有哪些?
主要风险包括主要客户采用量低于预期、持续价格竞争、地缘政治紧张局势加剧。此外,需关注潜在内存芯片短缺对消费相关芯片需求的影响
你可能感兴趣
美银 长电科技2026Q2毛利率超预期 重申买入
未知机构2026-08-23
瑞银长电科技6005842026年上半年初步业绩超预期 重申买入评级 2026071517页
未知机构2026-07-22
烟花长电科技2026年中报点评 毛利率与费用率同步改善 运算电子首超通讯成为第一大板块
未知机构2026-08-21
1H26业绩超预期,拓店与运营效率同步提升;上调目标价,重申买入
交银国际2026-08-26
大族激光(A)2026年第二季度业绩强劲符合预期;关注3D打印订单进展
美银证券2026-08-21
宁波拓普(A)2026年第二季度业绩不及预期:受原材料成本上涨、高折旧及汇兑损失拖累,目标价下调至60元人民币
美银证券2026-08-28
阿里巴巴(BABA):2020财年第二季度业绩超预期,重申“买入”
国泰君安证券2019-11-05
2016年首9个月业绩按年增长84%–略超预期;目标价上调至5.5港元;重申买入
德意志银行2016-10-28
重申买入评级及132美元目标价:迪士尼第二财季业绩超预期并重申2026财年指引
德意志银行2026-05-07