猜你想问
这份研报的核心内容是什么?
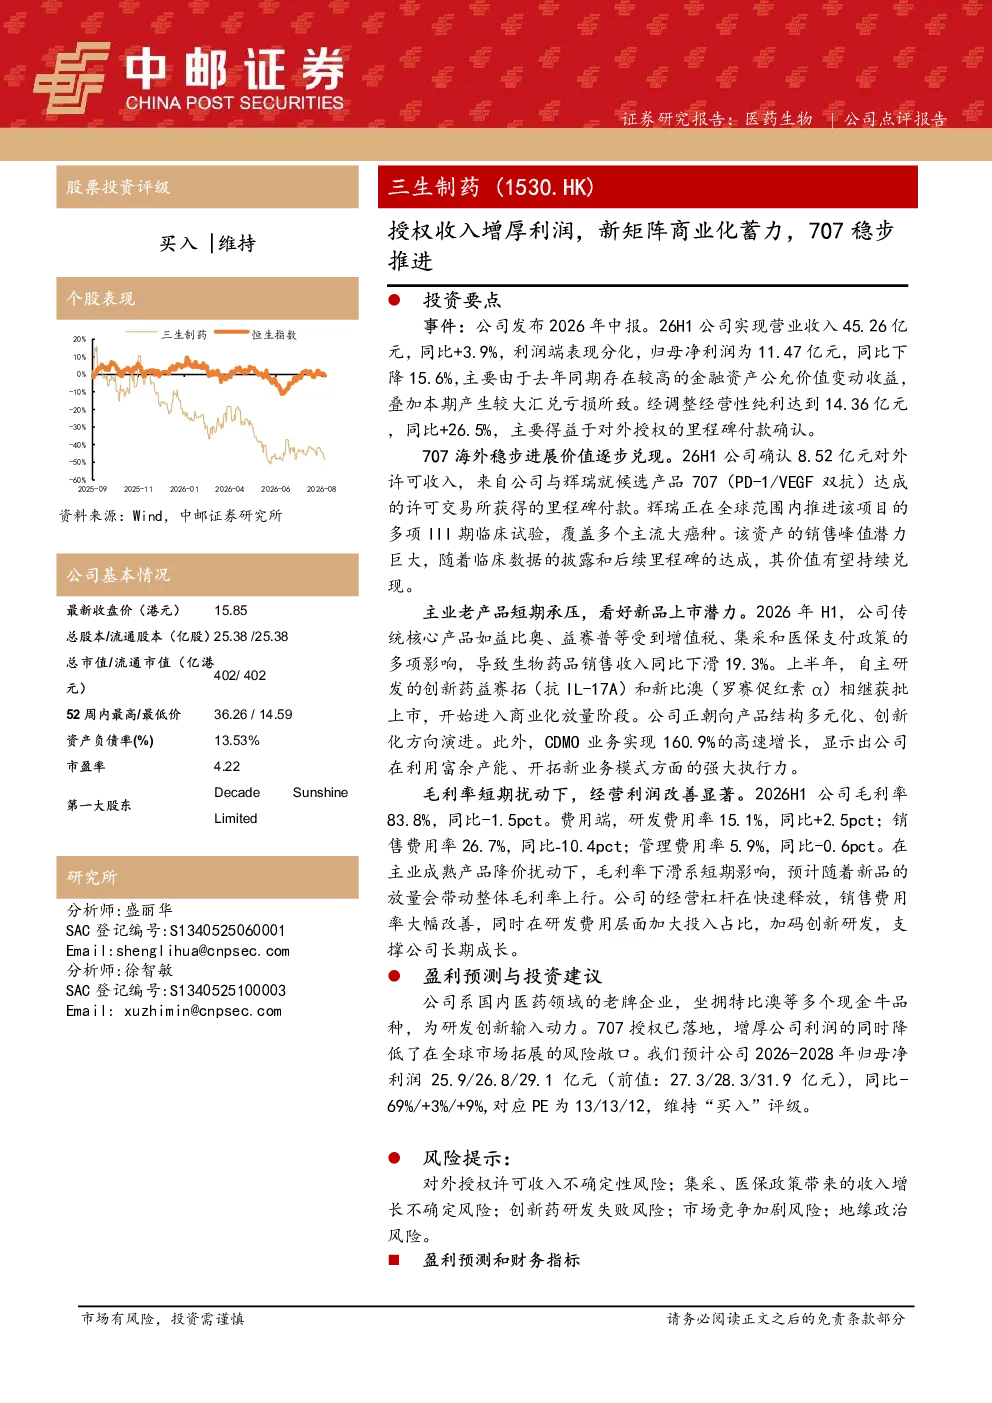
这份研报分析了三生制药的业绩表现,指出2026年上半年公司实现营业收入45.26亿元,同比+3.9%;归母净利润11.47亿元,同比-15.6%,主要受金融资产公允价值变动收益减少及汇兑亏损影响。经调整经营性纯利达14.36亿元,同比+26.5%,主要得益于对外授权里程碑付款确认。同时,报告重点介绍了707(PD-1/VEGF双抗)项目的进展,确认8.52亿元对外许可收入,该项目正在全球推进多项III期临床试验,销售峰值潜力巨大。此外,报告还提及传统核心产品受政策影响下滑,创新药益赛拓和新比澳开始商业化放量,CDMO业务高速增长。
生物医药行业的发展趋势如何?
生物医药行业正经历产品结构多元化和创新化演进,创新药械成为行业增长核心驱动力。政策端,集采和医保支付改革持续深化,对传统核心产品销售带来压力,但为创新药械提供市场空间。技术端,mRNA、双抗等前沿技术加速产业化,带动行业研发投入增加。市场竞争加剧,但头部企业通过对外授权、并购整合等方式拓展增长边界。CDMO业务受益于创新药研发外包需求提升,保持高速增长态势。
研报重点分析了哪些方向?
研报重点分析了三生制药的业绩表现与增长逻辑,特别是对外授权里程碑付款对利润的增厚作用,以及707项目作为新增长引擎的潜力。报告详细解读了公司传统业务受政策影响下滑的现状,以及创新药械益赛拓和新比澳的上市进展与商业化前景。此外,报告还关注了公司CDMO业务的快速发展,并从财务指标角度分析了毛利率、费用率等关键数据变化。
当前生物医药市场的现状如何?
当前生物医药市场呈现创新驱动与政策调控并存的格局。一方面,创新药械研发投入持续加大,双抗、细胞治疗等前沿领域成为竞争焦点,市场对创新价值认可度提升。另一方面,集采和医保控费政策导致部分传统化学药市场承压,企业加速向创新药械转型。市场竞争激烈,但头部企业凭借研发实力和品牌优势仍保持领先地位。同时,CDMO行业受益于全球医药研发外包需求增长,迎来快速发展期。
研报提示了哪些风险?
研报提示了三生制药面临的主要风险,包括对外授权许可收入的不确定性,可能受市场环境变化或合作方执行情况影响。集采和医保支付政策持续调整,可能对传统核心产品销售造成进一步压力。创新药研发存在失败风险,新药上市后商业化推广也面临挑战。此外,行业竞争加剧可能导致市场份额下滑,地缘政治风险也可能对供应链和海外市场拓展带来不确定性。