猜你想问
润本股份最新研报核心内容是什么?
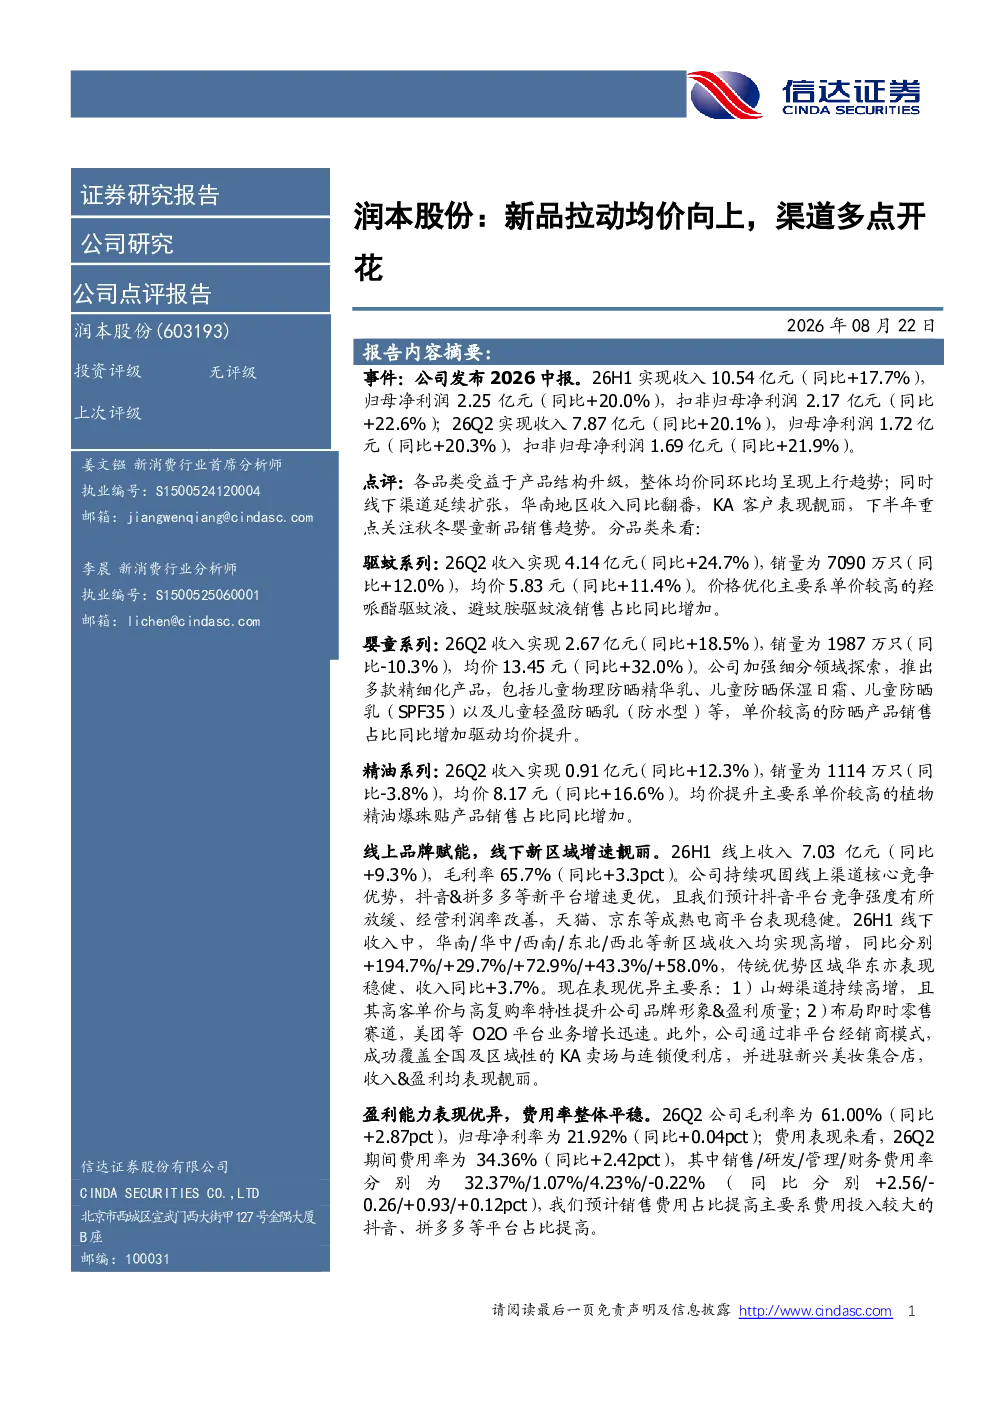
润本股份最新研报显示,公司通过各品类产品结构升级推动整体均价上行。26Q2驱蚊系列收入同比+24.7%,均价同比+11.4%;婴童系列收入同比+18.5%,均价同比+32.0%;精油系列收入同比+12.3%,均价同比+16.6%。线上品牌赋能持续,26H1线上收入同比+9.3%,毛利率同比+3.3pct。线下渠道扩张亮眼,华南地区收入同比翻番,KA客户及山姆渠道表现靓丽,即时零售业务增长迅速。
当前驱蚊、婴童、精油品类的发展趋势如何?
当前驱蚊、婴童、精油品类发展趋势显示产品结构升级明显。驱蚊系列收入与销量双增长,均价提升显著;婴童系列收入增长但销量略降,均价大幅提升;精油系列收入与销量温和增长,均价提升明显。线上渠道表现突出,抖音、拼多多等新平台增速更优,线下渠道扩张加速,品牌赋能效果持续显现,整体均价上行趋势稳固。
研报重点分析了哪些方面?
研报重点分析了润本股份的产品结构升级、渠道扩张及品牌赋能。产品方面,各品类均价提升明显,尤其是婴童系列均价同比+32.0%;渠道方面,线上收入同比+9.3%,线下华南地区收入翻番,KA及山姆渠道高增,即时零售增长迅速;品牌方面,抖音、拼多多等新平台助力线上收入增长,整体多点开花。
当前市场对润本股份的整体判断是什么?
当前市场对润本股份的整体判断显示公司经营稳健,增长动力多元。产品均价上行趋势明确,各品类收入与毛利率均有所提升;渠道布局持续优化,线上线下协同发力,新渠道拓展成效显著;盈利能力优异,26Q2毛利率61.00%,归母净利率21.92%;现金流改善,经营性现金流净额同比+0.39亿元。
研报提示了哪些风险需要注意?
研报提示了以下风险:下游需求不及预期风险,可能影响产品销量与收入增长;新品推广不及预期风险,若新品市场接受度不高,可能影响均价提升效果;新渠道扩张不及预期风险,部分新平台或线下区域若扩张效果未达预期,可能拖累整体增长。需关注市场环境变化及公司执行能力。
你可能感兴趣
信达消费-点评 润本股份 新品拉动均价向上 渠道多点开花
未知机构2026-08-21
调研简报:渠道布局拓宽,新品多点开花
基础化工长城证券2013-06-27
大包装和新品增势亮眼,渠道多点开花
财通证券2023-03-23
润本股份2024三季报点评:业绩符合预期,看好Q4婴童新品带动高增
国泰君安证券2024-10-24
润本股份:业绩高增长,24Q2利润率25%,新品表现亮眼
德邦证券2024-08-15
润本股份大涨:受益平价消费趋势,新品有望助力高增
未知机构2024-04-09
国海商社 润本股份2026H1业绩点评 收入利润双提速 产品矩阵与线下渠道拓展打开成长空间
未知机构2026-08-21
主营业务均价下滑拖累业绩,煤油气有望多点开花,成长可期
化石能源国盛证券2024-01-28
季报点评:22Q3新增订单创新高,产品多点开花拉动业绩显著增长
中原证券2022-10-25
短期受益下游需求复苏,长期看好新品多点开花
电子设备国信证券2023-03-21