猜你想问
润本股份最新研报核心内容是什么?
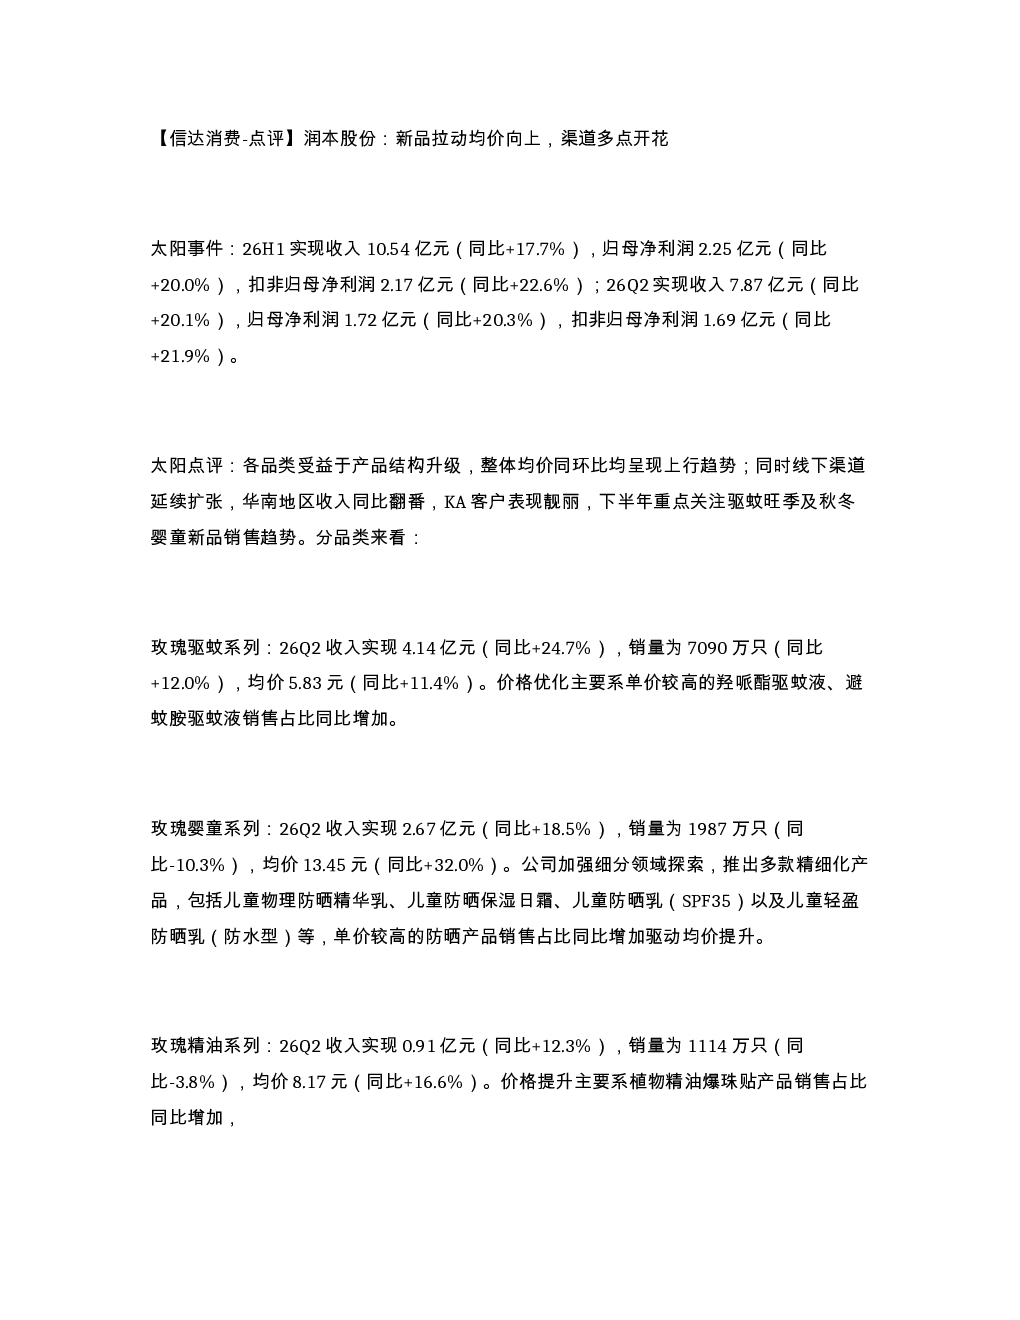
最新研报显示,润本股份2026年上半年实现收入10.54亿元,同比增长17.7%,归母净利润2.25亿元,同比增长20.0%。各品类产品通过结构优化,整体均价同环比均上行。线下渠道扩张显著,华南地区收入同比翻番,KA客户表现亮眼。线上品牌赋能持续,抖音、拼多多等新平台增速预计更优。线下新区域如华南、华中等地收入高增,同比分别增长194.7%、29.7%。山姆渠道及即时零售业务增长迅速。
润本股份所处赛道/行业的发展趋势如何?
润本股份所处赛道受益于产品结构升级和渠道多元化发展,整体均价提升带动盈利能力增强。线下渠道扩张至华南、华中、西南等多个新区域,收入高增,证明市场拓展潜力。线上品牌赋能效果显著,抖音、拼多多等新平台助力收入增长。同时,公司分品类表现亮眼,玫瑰驱蚊、婴童、精油系列均实现收入增长,其中高价产品占比提升,反映产品升级趋势。
研报重点分析了润本股份哪些方面?
研报重点分析了润本股份的产品结构升级、渠道扩张及盈利能力提升。产品方面,各品类均价同环比均上行,高价产品占比提升,反映产品升级策略成效。渠道方面,线下扩张至华南等新区域,收入高增,KA客户及山姆渠道表现亮眼,即时零售业务增长迅速。线上方面,抖音、拼多多等新平台助力收入增长,毛利率同比提升3.3pct。
当前润本股份的市场现状如何?
当前润本股份市场现状表现为收入与盈利稳健增长,产品结构持续优化,渠道布局多点开花。2026年上半年收入10.54亿元,同比增长17.7%,归母净利润2.25亿元,同比增长20.0%。线下渠道扩张成效显著,华南地区收入同比翻番,新区域如华中、西南等地收入高增。线上品牌赋能持续,抖音、拼多多等新平台助力收入增长,毛利率同比提升3.3pct。分品类方面,玫瑰驱蚊、婴童、精油系列均实现收入增长,高价产品占比提升。
研报提示了哪些风险?
研报提示了润本股份面临的主要风险包括下游需求不及预期风险和新品推广不及预期风险。若下游市场需求波动,可能影响公司收入增长。同时,新品推广效果若未达预期,可能影响产品结构优化和均价提升的进程。此外,销售费用率同比提升2.56pct,主要因抖音、拼多多等平台投入增加,需关注费用控制效果。