猜你想问
这份报告主要讲了什么内容?
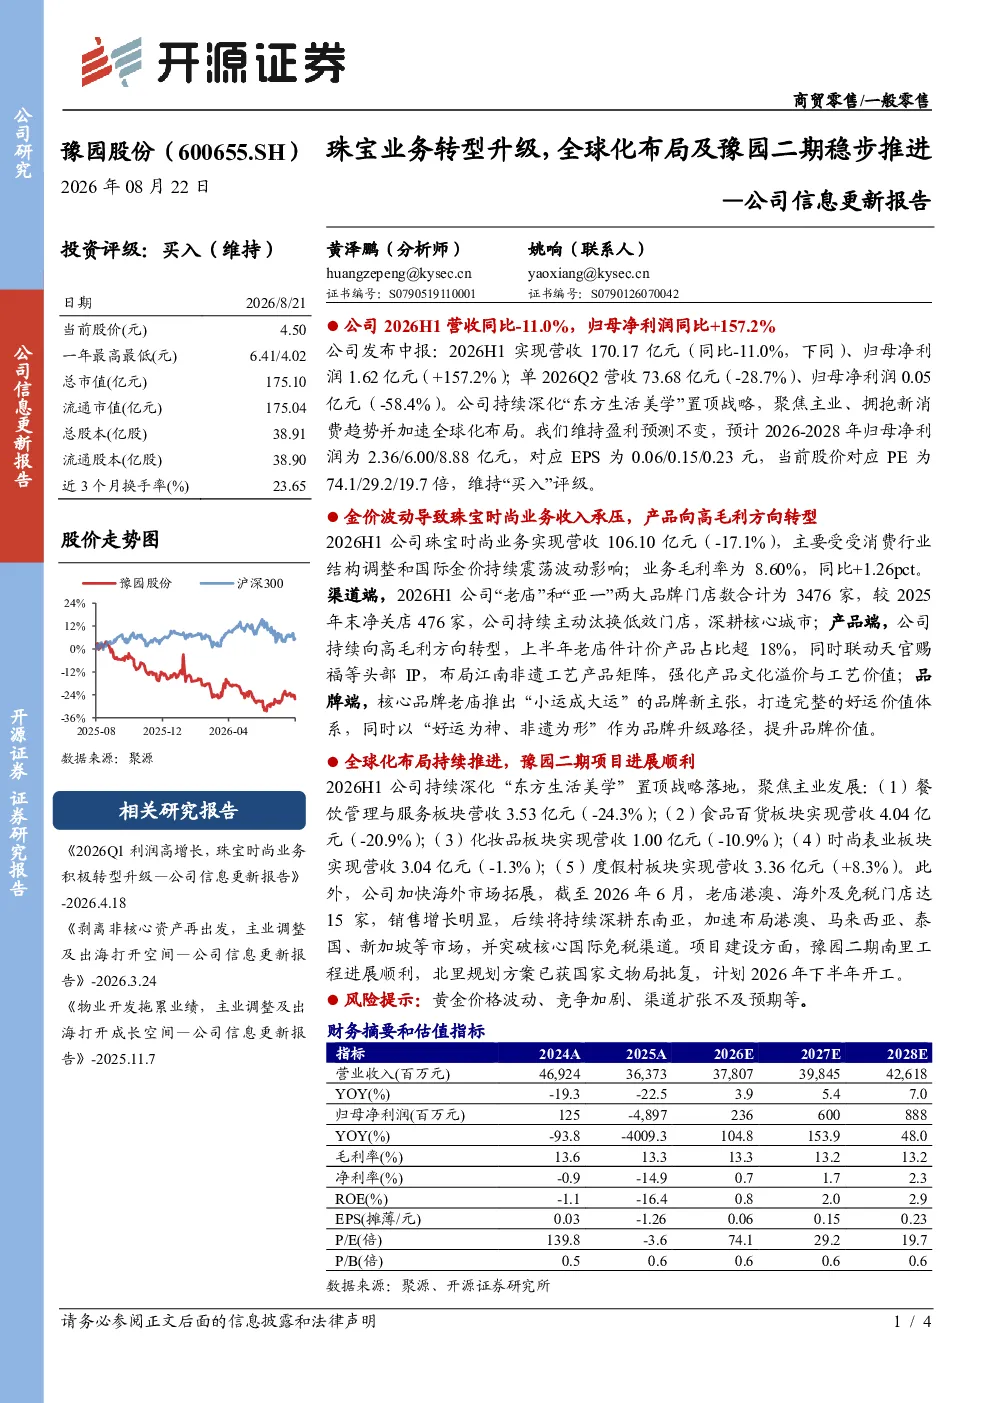
本报告主要分析了豫园股份2026H1的经营情况及未来战略布局。报告显示公司营收同比下滑11.0%,但归母净利润大幅增长157.2%。单Q2营收和净利润均出现负增长,但公司维持盈利预测不变,预计2026-2028年归母净利润分别为2.36/6.00/8.88亿元。报告重点探讨了珠宝业务的转型升级,包括主动汰换低效门店476家,聚焦核心城市,产品端向高毛利转型,品牌端推出新主张提升价值。此外,全球化布局持续推进,港澳及海外门店达15家,并计划深耕东南亚及免税渠道。豫园二期工程进展顺利,北里规划已获批复,计划2026年下半年开工。
珠宝行业目前的发展趋势如何?
珠宝行业正经历结构调整,消费习惯和金价波动带来挑战。报告指出,珠宝时尚业务受消费结构调整和国际金价波动影响,收入承压但毛利率提升1.26pct。行业趋势显示,品牌正通过聚焦核心城市、汰换低效门店、提升产品毛利(如老庙件计价产品占比超18%)和布局非遗产品等方式应对。同时,全球化布局成为重要方向,头部企业加速拓展东南亚、港澳及免税市场,并注重品牌价值提升,推出新主张增强竞争力。这些调整反映行业从规模扩张转向质量效益发展。
报告中重点分析了哪些方面?
报告重点分析了豫园股份的珠宝业务转型升级战略及全球化布局。在业务转型方面,公司持续优化门店网络,净关店476家,聚焦核心城市资源;产品端向高毛利方向转型,老庙件计价产品占比超18%,并联动头部IP布局非遗产品;品牌端推出“小运成大运”新主张,提升品牌价值。在全球化布局方面,老庙港澳、海外及免税门店达15家,销售增长明显,后续将深耕东南亚,加速布局港澳、马来西亚、泰国、新加坡等市场,并突破核心国际免税渠道。豫园二期工程进展顺利,北里规划已获国家文物局批复,计划2026年下半年开工。
当前市场对珠宝行业有何判断?
当前市场对珠宝行业的判断呈现分化态势。一方面,消费结构调整和国际金价波动对部分品牌造成压力,导致营收波动,如豫园股份2026Q2营收和净利润双降。另一方面,行业正加速向精细化运营和品牌化发展转型,头部企业通过优化门店网络、提升产品毛利和布局非遗产品等方式增强竞争力。全球化布局成为重要趋势,东南亚、港澳及免税市场潜力巨大,头部企业积极拓展。市场普遍认为,珠宝行业正经历深度调整,未来将更注重品牌价值、产品创新和渠道效率,头部企业有望凭借战略布局实现稳健增长。
报告中提示了哪些风险?
报告提示了珠宝行业及豫园股份面临的主要风险。首先,黄金价格波动直接影响行业盈利水平,金价大幅上涨可能压缩品牌利润空间。其次,竞争加剧,随着行业转型升级,新进入者增多,市场竞争将更加激烈。再次,渠道扩张不及预期,全球化布局需要大量资金和资源投入,若市场拓展效果不佳可能影响公司业绩。此外,宏观经济波动也可能影响消费者购买力,对行业销售造成压力。这些风险需要投资者密切关注,并评估公司应对策略的有效性。