猜你想问
渤海租赁的核心业务是什么?
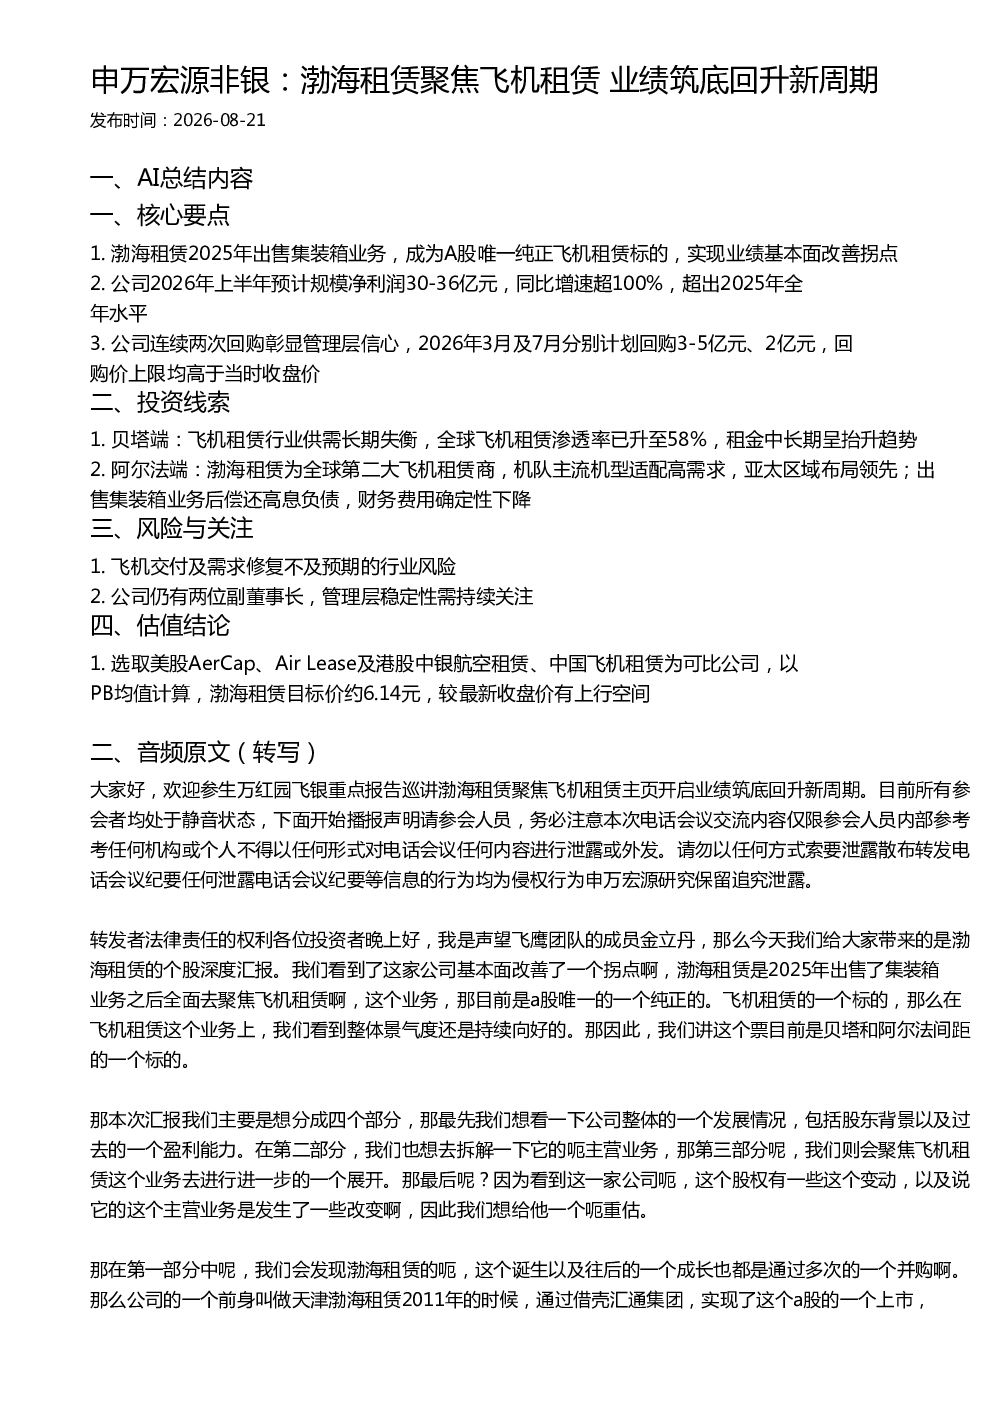
渤海租赁的核心业务是飞机租赁,2025年出售了其集装箱业务,成为A股市场唯一专注于飞机租赁的标的。公司收入结构中,飞机业务占比约89%,主要通过租赁和销售模式运营,其中租赁收入占比约70-80%。此举不仅使公司业务更加聚焦,也推动了其业绩的基本面改善拐点。
飞机租赁行业的发展趋势如何?
飞机租赁行业正经历长期景气周期,主要得益于供需失衡的改善。供给侧方面,飞机制造商交付不足,交付时间创历史新高,而需求侧则因行业回暖和老飞机更新换代需求推动,全球飞机平均机龄已达14.8年历史新高。这些因素共同推动了飞机资产升值和租赁渗透率超58%,单机租金中长期呈抬升趋势。
渤海租赁的优势体现在哪些方面?
渤海租赁作为全球第二大飞机租赁商,其优势主要体现在两方面:一是拿飞机的能力,公司核心子公司阿瓦隆资产价值排全球第四,订单数远超可比公司;二是飞机价值,其机队主流机型适配高需求,亚太区域布局领先,飞机资产收益率更高。此外,出售集装箱业务后,公司偿还了高息债务,财务费用确定性下降,进一步增强了其财务稳健性。
当前飞机租赁市场的现状如何?
当前飞机租赁市场呈现供需两旺的积极态势。从供给端看,飞机制造商面临交付瓶颈,交付时间显著延长,导致飞机租赁资源相对稀缺。需求端,随着航空业复苏和飞机更新换代需求增加,航空公司对飞机租赁的依赖度提升,行业渗透率已超过58%。这些因素共同支撑了行业的高景气度,为飞机租赁公司提供了良好的发展环境。
投资渤海租赁需要关注哪些风险?
投资渤海租赁需关注的主要风险包括:行业层面,飞机交付及需求修复可能不及预期,影响行业整体景气度;公司层面,尽管股权结构趋于分散有利于估值提升,但公司仍有两位副董事长,管理层稳定性仍需持续关注。此外,虽然公司已出售集装箱业务并改善财务状况,但仍需关注其长期经营风险和潜在的市场波动。
你可能感兴趣
西部非银渤海租赁首次覆盖报告:飞机租赁龙头瘦身减负后再启航
未知机构2026-09-10
渤海租赁(000415)首次覆盖报告:飞机租赁龙头,瘦身减负后再启航
国防军工西部证券2026-05-21
渤海租赁(000415):飞机租赁盈利增强,核心利润显著修复
国泰海通证券2026-08-25
金融产品深度报告:广发中证港股通非银ETF:业绩高增筑底,估值修复在途,保险板块景气回升助力港股通非银稳健领跑
金融东吴证券2025-10-28
生猪行业点评:产能去化有望加速,猪价2026年有望筑底回升迎来新周期
农林牧渔财信证券2025-12-17
2017年年报点评:新品周期启动,业绩筑底回升可期
交通运输民生证券2018-04-18
建材2023A以及2024Q1业绩前瞻:行业筑底进行时,静待景气复苏开启新周期
建筑建材财通证券2024-03-25
建设机械2022年度业绩快报点评:22年租赁行业筑底,公司有望提升市占率
国泰君安证券2023-02-28
【市场聚焦】美元长周期筑底框架:美债韧性、欧债危机与贸易博弈的三重驱动
中粮期货2025-07-21
2019年基础化工行业中期投资策略:周期筑底关注弱周期龙头,聚焦新材料成长领域
上海证券2019-05-28