猜你想问
渤海租赁2026年中报核心内容是什么?
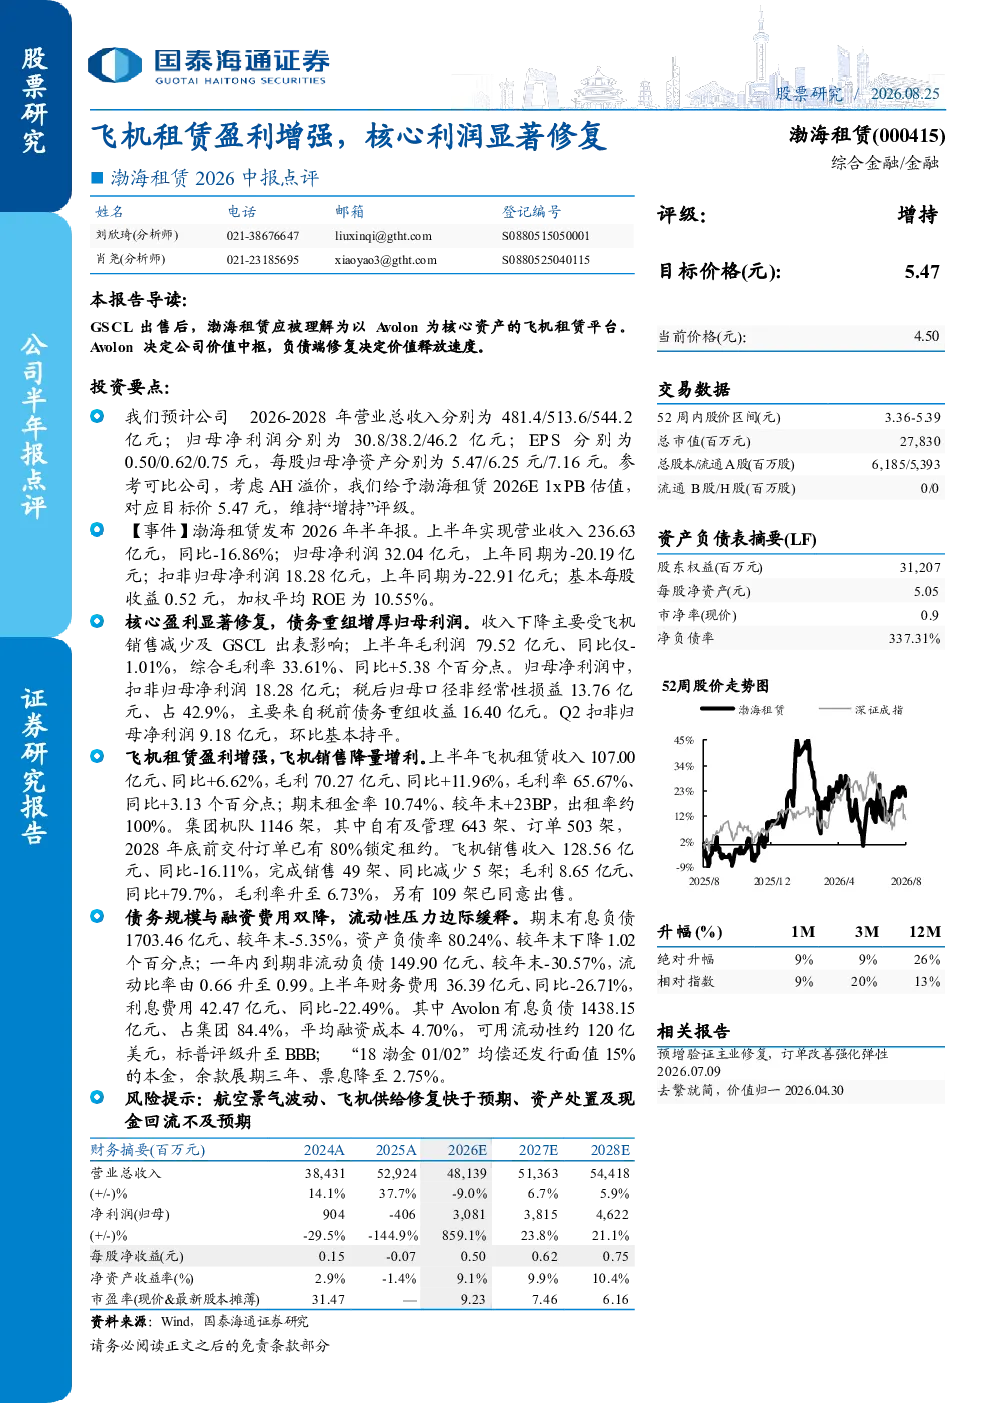
渤海租赁2026年中报显示,公司已转变为以Avolon为核心资产的飞机租赁平台。Avolon的运营状况决定公司价值中枢,负债端的修复速度影响价值释放。报告主要数据包括:营业收入236.63亿元(同比-16.86%),归母净利润32.04亿元(上年同期为-20.19亿元),扣非归母净利润18.28亿元(上年同期为-22.91亿元),基本每股收益0.52元,加权平均ROE10.55%。毛利润79.52亿元(同比仅-1.01%),综合毛利率33.61%(同比+5.38个百分点),非经常性损益13.76亿元(主要来自债务重组收益16.40亿元)。
飞机租赁行业发展趋势如何?
飞机租赁行业正经历转型期,以Avolon为代表的平台化运营模式成为趋势。报告显示,渤海租赁飞机租赁收入107.00亿元(同比+6.62%),毛利70.27亿元(同比+11.96%),毛利率65.67%(同比+3.13个百分点)。期末租金率10.74%(较年末+23BP),出租率约100%。集团机队1146架(自有及管理643架,订单503架),2028年底前交付订单已有80%锁定租约。这些数据表明,行业正向规模化、高效率运营发展,订单改善强化了业务弹性。
研报重点分析了哪些方向?
研报重点分析了渤海租赁盈利修复及负债端修复情况。盈利修复方面,尽管收入下降(同比-16.86%),但毛利润仅下降1.01%至79.52亿元,综合毛利率提升至33.61%。飞机租赁业务表现强劲,收入107.00亿元(同比+6.62%),毛利70.27亿元(同比+11.96%),毛利率65.67%。负债端,期末有息负债1703.46亿元(较年末-5.35%),资产负债率下降至80.24%,一年内到期非流动负债减少30.57%。Avolon有息负债占集团84.4%,平均融资成本4.70%,可用流动性约120亿美元。
当前市场对渤海租赁的判断是什么?
市场对渤海租赁的判断聚焦于其主业修复与负债改善。报告显示,公司已成功转型以Avolon为核心,飞机租赁业务保持高出租率和租金率,机队规模持续扩大。财务数据方面,归母净利润由负转正至32.04亿元,扣非归母净利润18.28亿元,毛利和毛利率表现稳健。流动性方面,流动比率提升至0.99,财务费用和利息费用均显著下降。这些数据表明,公司经营基本面正在改善,为价值释放奠定基础。
研报提示了哪些风险?
研报提示的主要风险包括:航空景气波动可能影响飞机租赁需求;飞机供给修复快于预期可能导致市场竞争加剧;资产处置及现金回流可能不及预期。具体来看,虽然公司负债端有所改善,但Avolon有息负债占比仍高达84.4%,存在一定财务压力。此外,标普评级虽升至BBB,但仍处投资级下方,反映市场对其长期偿债能力的担忧。这些风险因素需持续关注,可能影响公司未来业绩表现和价值释放进程。