猜你想问
东方雨虹2026年上半年营收和净利润增长情况如何?
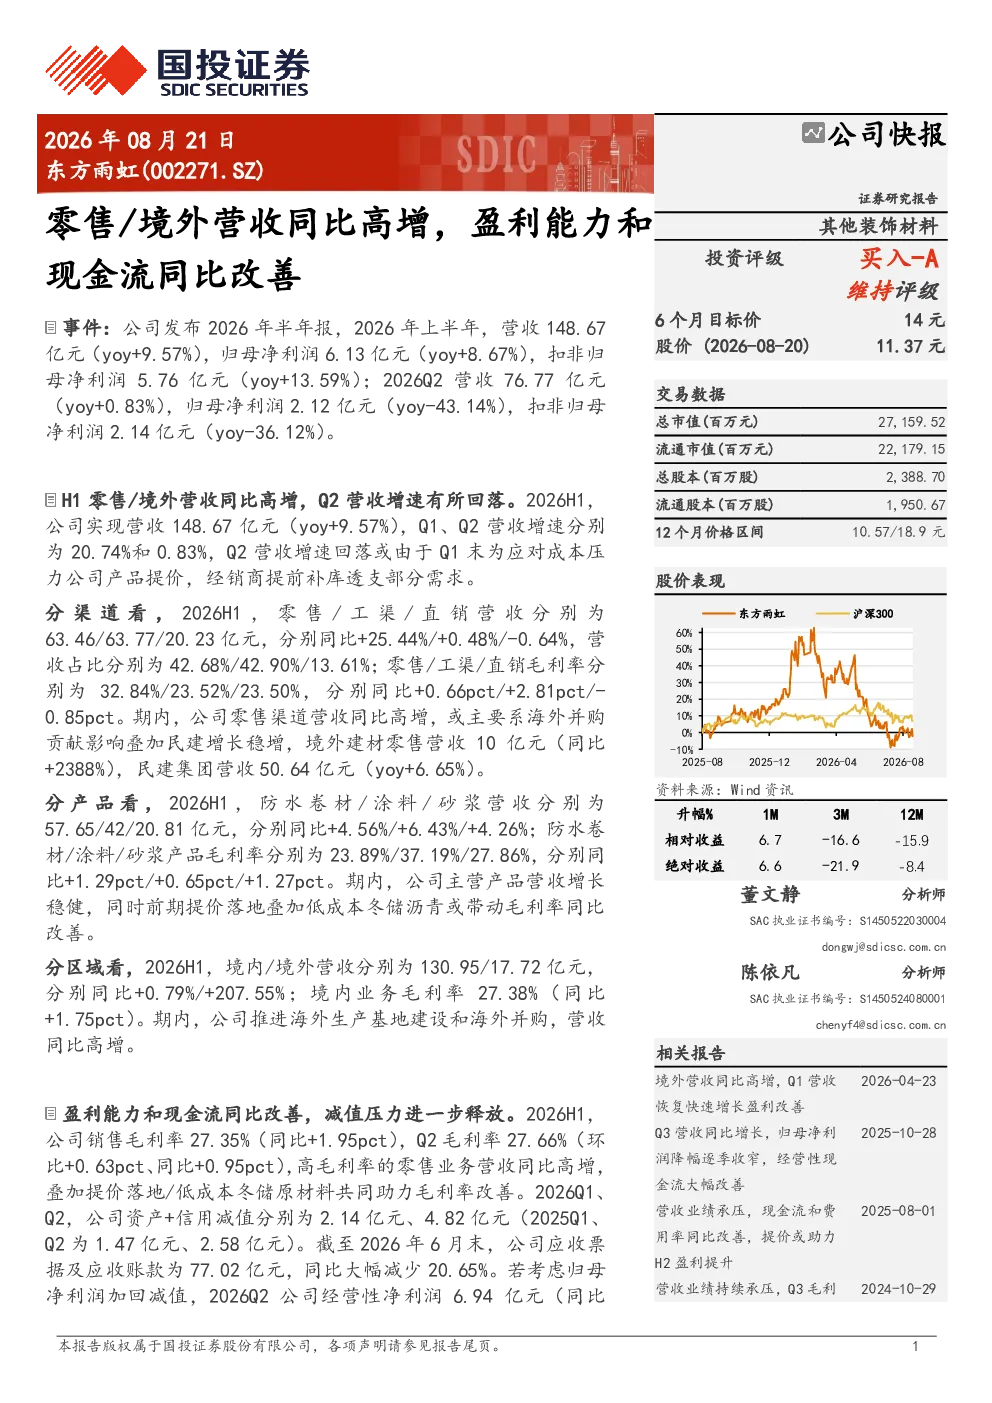
2026年上半年,东方雨虹实现营收148.67亿元,同比增长9.57%,归母净利润6.13亿元,同比增长8.67%,扣非归母净利润5.76亿元,同比增长13.59%。Q2营收76.77亿元,同比增长0.83%,归母净利润2.12亿元,同比下降43.14%,扣非归母净利润2.14亿元,同比下降36.12%。零售渠道营收高增主要受海外并购和民建集团增长贡献,境外建材零售营收10亿元,同比增长2388%,民建集团营收50.64亿元,同比增长6.65%
东方雨虹2026年主要产品营收和毛利率变化趋势?
2026年上半年,东方雨虹防水卷材、涂料、砂浆营收分别为57.65、42、20.81亿元,同比分别增长4.56%、6.43%、4.26%。主营产品营收增长稳健,前期提价和低成本冬储沥青带动毛利率同比改善。2026H1销售毛利率27.35%,同比增长1.95pct,Q2毛利率27.66%,环比增长0.63pct。高毛利率零售业务营收高增,叠加提价和低成本原材料助力毛利率改善
东方雨虹2026年区域营收分布和境外增长驱动因素?
2026年上半年,东方雨虹境内/境外营收分别为130.95/17.72亿元,同比分别增长0.79%/207.55%。公司推进海外生产基地建设和并购,推动境外营收高增。零售渠道营收高增主要受海外并购和民建集团增长贡献,境外建材零售营收10亿元,同比增长2388%,民建集团营收50.64亿元,同比增长6.65%
东方雨虹2026年盈利能力和现金流表现如何?
2026年上半年,东方雨虹销售毛利率27.35%,同比增长1.95pct,Q2毛利率27.66%,环比增长0.63pct。高毛利率零售业务营收高增,叠加提价和低成本原材料助力毛利率改善。2026Q1、Q2资产+信用减值分别为2.14亿元、4.82亿元,减值压力释放。截至2026年6月末,应收票据及应收账款为77.02亿元,同比大幅减少20.65%。2026H1经营性现金流净流出3.4亿元,同比增长14%
东方雨虹2026年面临的主要风险有哪些?
东方雨虹面临的主要风险包括:政策执行不及预期,下游需求不及预期;市场开拓不及预期;行业竞争加剧;原材料价格大幅上涨。具体来看,公司需关注政策变化对建材行业的影响,以及下游房地产等行业的景气度变化。同时,海外市场开拓和行业竞争加剧也可能带来挑战。原材料价格波动对成本控制构成压力