猜你想问
东方雨虹2026年上半年营收和净利润增长情况如何?
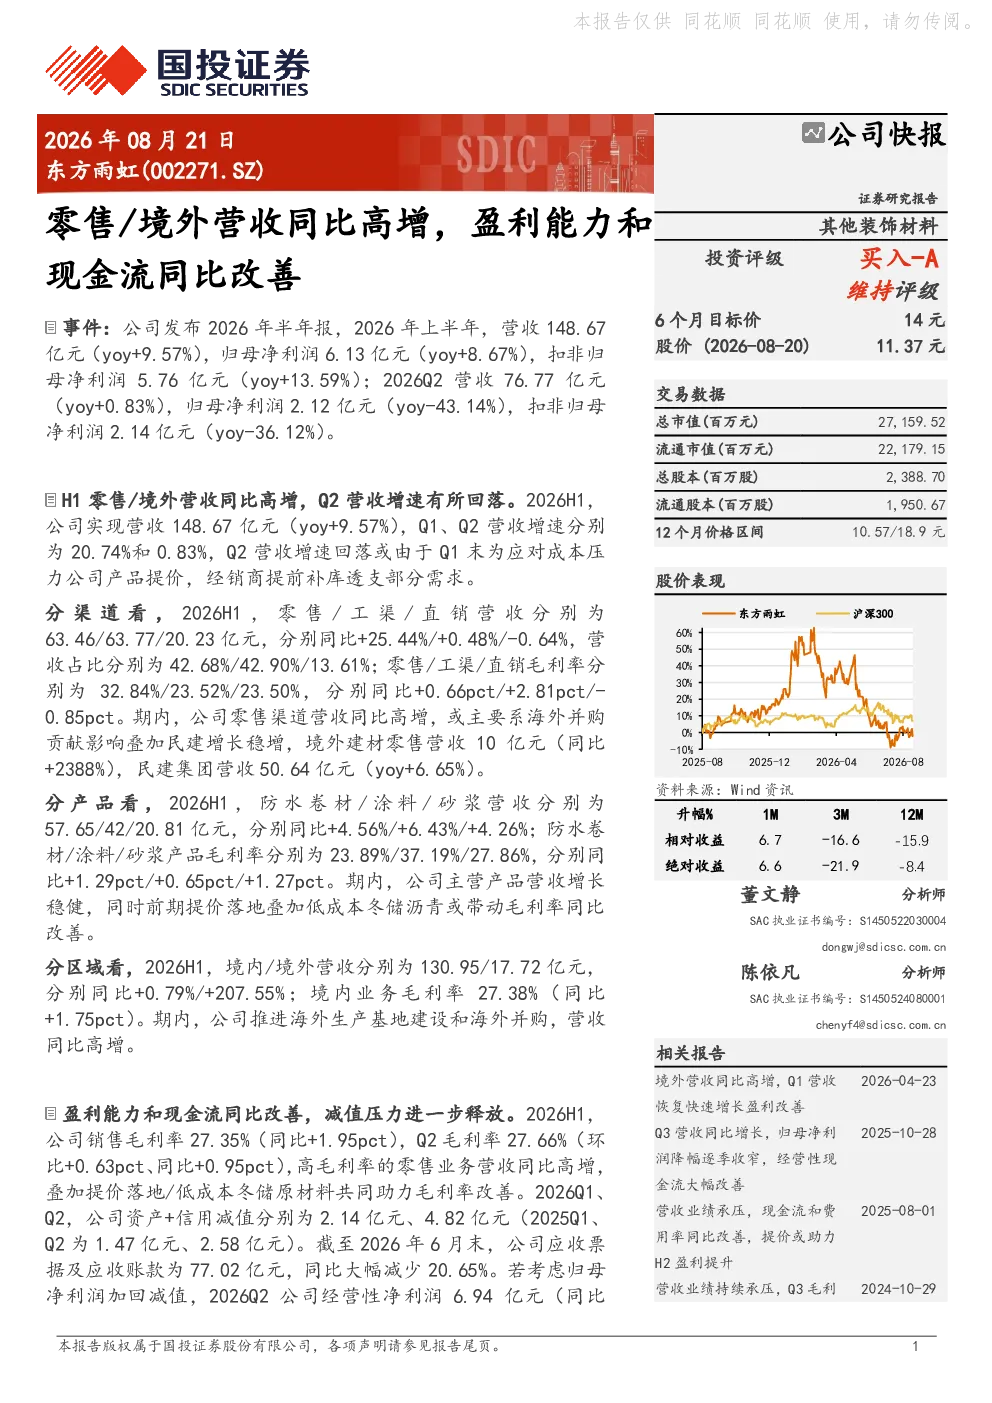
2026年上半年,东方雨虹实现营收148.67亿元,同比增长9.57%,归母净利润6.13亿元,同比增长8.67%,扣非归母净利润5.76亿元,同比增长13.59%。Q2营收76.77亿元,同比增长0.83%,归母净利润2.12亿元,同比下降43.14%,扣非归母净利润2.14亿元,同比下降36.12%。营收增长主要来自零售/境外渠道,但Q2增速回落可能由于Q1产品提价导致经销商提前补库透支需求。
东方雨虹各渠道和产品表现有何特点?
零售渠道营收63.46亿元,同比增长25.44%,主要受海外并购和民建增长贡献;工渠营收63.77亿元,同比增长0.48%;直销营收20.23亿元,同比下降0.64%。产品方面,防水卷材/涂料/砂浆营收分别为57.65/42/20.81亿元,同比增长4.56%/6.43%/4.26%,毛利率分别为23.89%/37.19%/27.86%,同比分别提升1.29/0.65/1.27个百分点。境外营收占比提升明显,境内业务毛利率提升1.75个百分点至27.38%。
防水行业发展趋势如何?
防水行业受益于地产基建需求,产品技术升级和渠道多元化趋势明显。东方雨虹作为行业龙头,通过海外并购和民建扩张零售渠道,同时提升产品毛利率。防水卷材/涂料/砂浆产品结构持续优化,高毛利率产品占比提升。行业集中度提高,头部企业竞争优势增强。未来行业增长动力主要来自新建地产和城市更新带来的防水需求,以及产品性能升级带来的价值提升。
东方雨虹报告中的市场现状如何?
东方雨虹2026年上半年营收和扣非净利润保持增长,但Q2增速明显放缓,显示市场需求存在波动。零售渠道表现亮眼,境外业务增长强劲,境内业务增速放缓但毛利率提升。行业竞争加剧,产品提价透支部分需求,但公司通过成本控制和产品结构优化提升盈利能力。公司资产负债表稳健,减值计提释放压力,现金流同比改善。整体来看,公司处于行业景气周期,但需关注市场需求波动和竞争格局变化。
东方雨虹研报有哪些风险提示?
东方雨虹报告显示,Q2净利润下滑可能与市场需求波动和产品提价透支需求有关,需关注后续需求恢复情况。行业竞争激烈,新进入者和技术创新可能带来竞争压力。原材料价格波动影响成本控制,需加强供应链管理。海外并购整合和渠道扩张存在不确定性,可能影响业绩稳定性。此外,宏观经济环境变化和房地产政策调整也可能影响公司经营表现。公司需持续关注市场需求变化,优化产品结构和渠道布局,以应对潜在风险。