猜你想问
这份研报主要讲了什么内容?
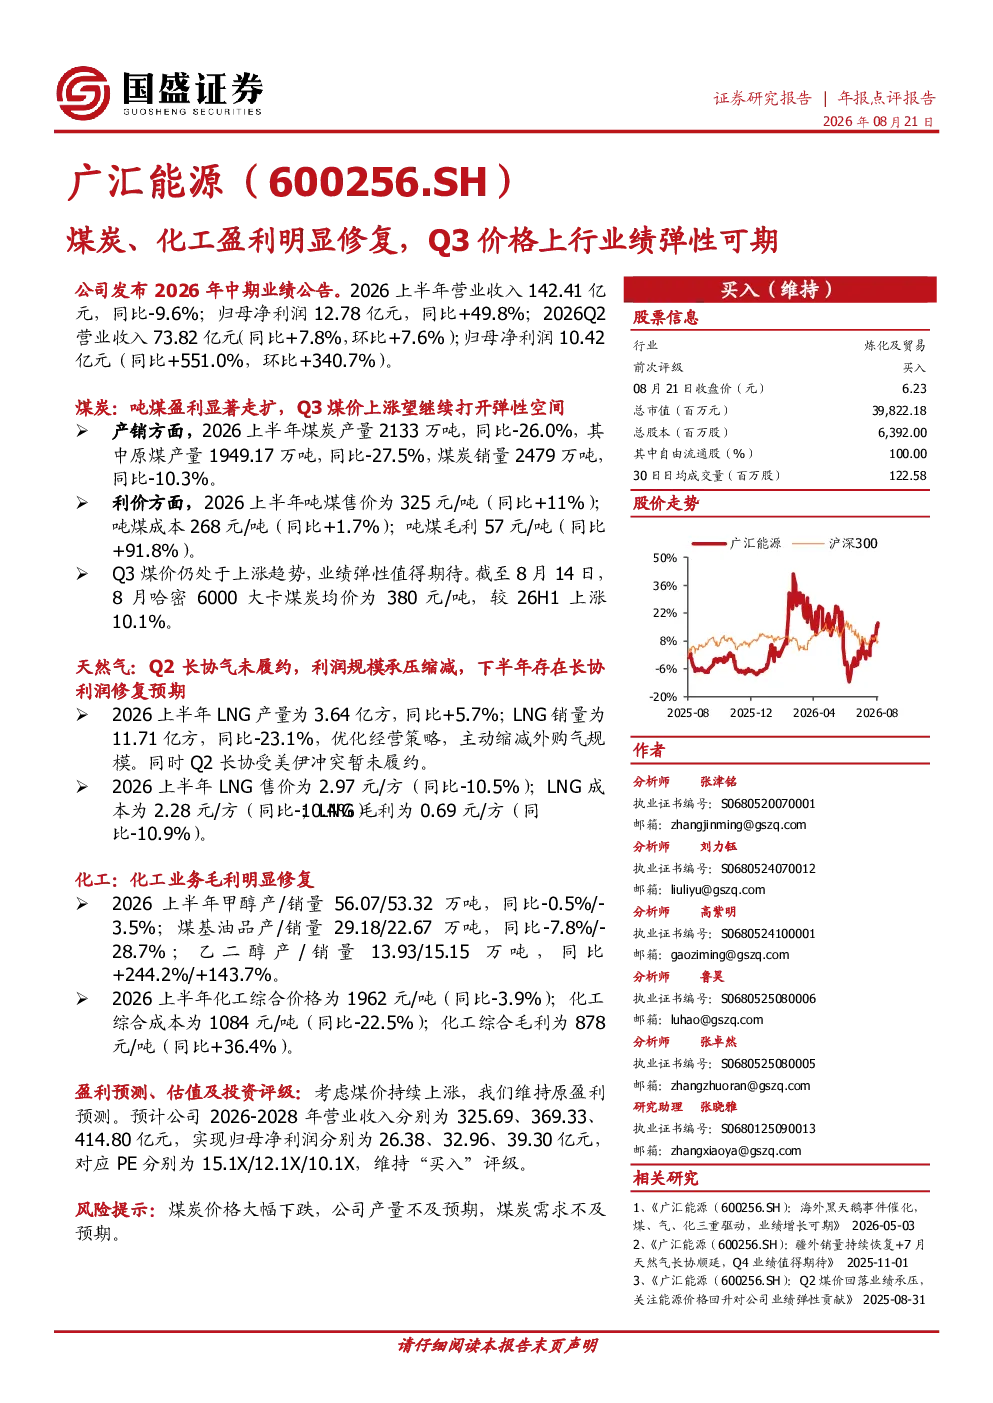
这份研报分析了广汇能源2026上半年的业绩表现,指出煤炭业务吨煤盈利显著提升,天然气业务下半年长协利润有望修复,以及化工业务毛利明显改善。报告详细数据表明,煤炭业务吨煤售价同比增加11%,毛利同比大幅增长91.8%;化工业务综合毛利同比增加36.4%。同时,报告也提到Q3煤炭价格上涨趋势为业绩带来弹性空间,维持原盈利预测,给予“买入”评级。
煤炭行业目前的发展趋势如何?
根据研报数据,煤炭行业目前呈现价格上涨趋势,以哈密6000大卡煤炭为例,8月均价380元/吨,较上半年上涨10.1%。报告指出,2026上半年煤炭产量同比减少26.0%,但吨煤售价和毛利均显著提升,显示行业供需关系改善。不过,报告也提示需关注煤炭价格大幅下跌、产量不及预期等风险因素。
报告重点分析了广汇能源的哪些业务?
报告重点分析了广汇能源的煤炭、天然气和化工三大业务。煤炭业务方面,吨煤售价和毛利同比显著提升;天然气业务方面,报告指出公司优化经营策略,缩减外购气规模,下半年长协利润存在修复预期;化工业务方面,乙二醇产销量同比大幅增长,综合毛利明显改善。这些业务共同推动公司上半年业绩明显修复。
当前化石能源市场的现状如何?
当前化石能源市场呈现分化态势。煤炭市场方面,价格持续上涨,企业盈利能力增强,但产量和需求仍存在不确定性;天然气市场方面,LNG售价和成本同比均下降,但下半年长协利润有望修复;化工市场方面,乙二醇等产品产销量大幅增长,综合毛利显著改善。整体来看,化石能源企业盈利能力有所修复,但需关注价格波动和供需变化风险。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:煤炭价格大幅下跌可能导致企业盈利能力下滑;公司煤炭产量若不及预期,可能影响业绩表现;煤炭需求若不及预期,也会对业绩造成压力。此外,天然气业务仍受国际局势影响,长协履约存在不确定性,需持续关注相关风险。
你可能感兴趣
澳洲煤炭成本上升拖累盈利,价格上行业绩增长可期
中泰证券2026-04-29
品牌海外拓展顺畅,盈利能力修复可期,Q3内销线上明显加速
德邦证券2021-08-24
煤炭、甲醇业务双修复,业绩弹性可期
国信证券2026-06-22
Q3业绩改善明显,家居卖场龙头修复可期
商贸零售华西证券2023-10-26
2023年三季报点评:Q3盈利能力显著修复,看好24年产能扩张下业绩弹性释放
东吴证券2023-11-01
2022年三季报点评:Q3业绩略低于预期,盈利能力具备较大修复弹性
东吴证券2022-10-26
盈利能力显著向好,Q3业绩释放弹性可期
休闲服务安信证券2023-08-26
【安信金属】中科三环:上半年盈利明显提升,产能持续扩张业绩弹性可期r
未知机构2022-08-21
价格上行业绩修复,焦煤弹性标的
化石能源国盛证券2026-04-27
业绩快报亮眼,盈利修复弹性可期
安信证券2023-07-12