猜你想问
这份研报的核心内容是什么?
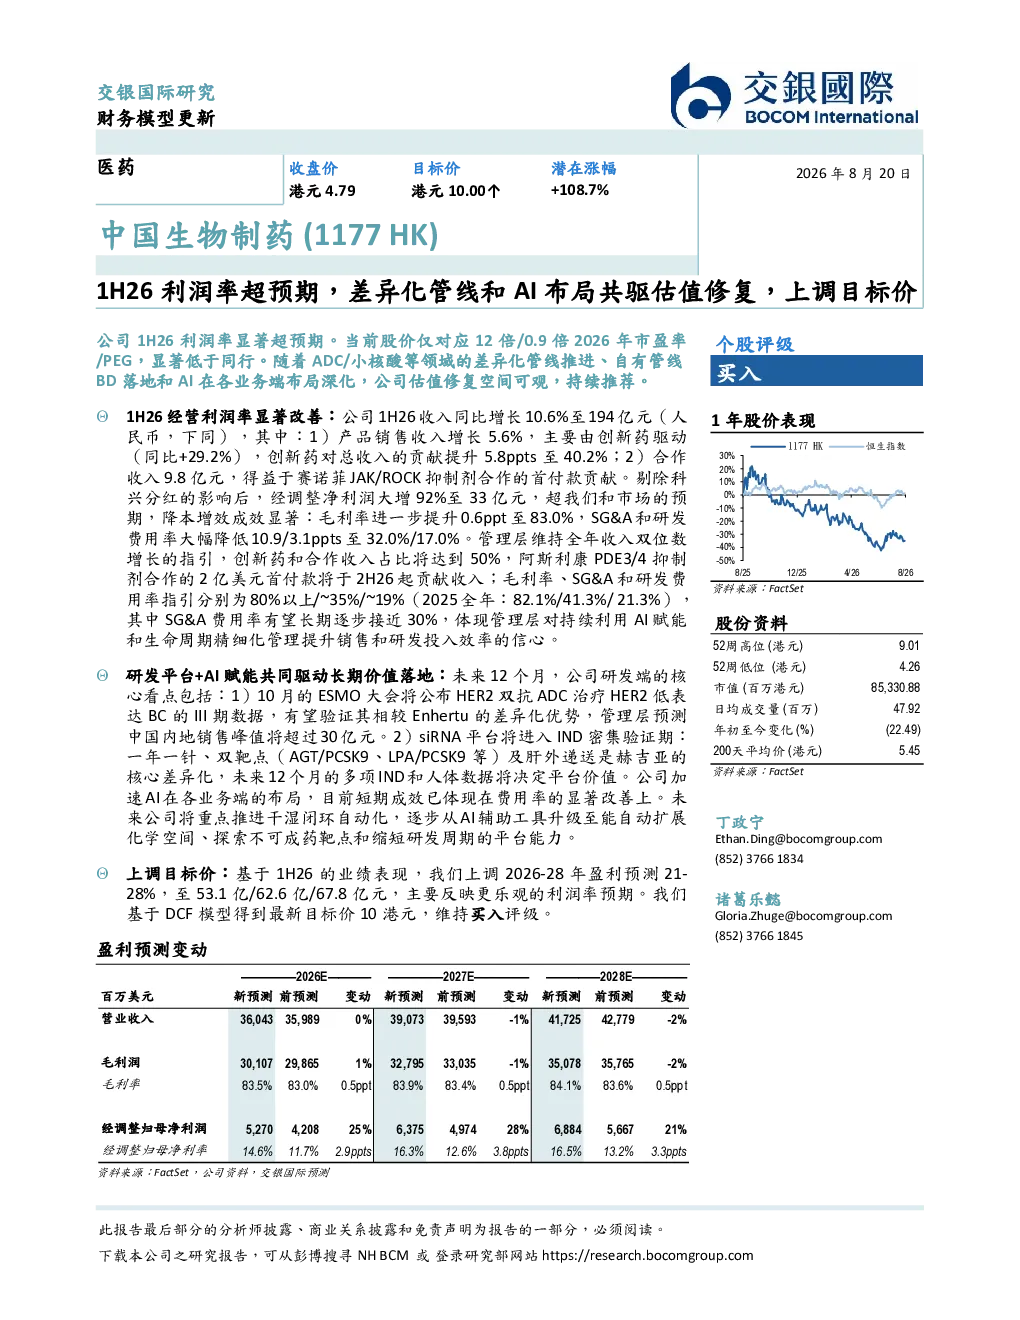
该研报指出中国生物制药在2026年上半年的利润率显著超预期,推动公司估值修复。报告显示公司收入同比增长10.6%至194亿元,其中创新药驱动增长29.2%,贡献总收入40.2%;合作收入9.8亿元。经调整净利润大增92%至33亿元,主要得益于毛利率提升0.6ppt至83.0%,以及SG&A和研发费用率分别降低10.9/3.1ppts至32.0%/17.0%。管理层维持全年收入双位数增长指引,创新药和合作收入占比达50%,阿斯利康PDE3/4抑制剂合作首付款于下半年贡献收入。
生物医药行业的发展趋势如何?
生物医药行业正经历创新药研发加速和技术融合的变革。差异化管线成为企业竞争关键,如中国生物制药的siRNA平台具备一年一针、双靶点、肝外递送等优势,通过IND和人体数据验证将进一步巩固其市场地位。AI技术的应用正逐步从短期费用率改善转向提升研发效率,如干湿闭环自动化等。行业整体受益于政策支持和技术突破,但竞争加剧和研发投入压力仍是主要挑战。
研报重点分析了哪些方向?
研报重点分析了公司1H26的业绩表现和长期价值驱动因素。短期来看,利润率提升和费用率优化是核心亮点,创新药管线和合作收入成为增长引擎。长期方面,HER2双抗ADC治疗HER2低表达BC的III期数据即将公布,siRNA平台进入IND验证期,均有望带来新的增长点。AI布局短期成效已显现,未来将推动研发效率提升。公司通过多维度创新布局,强化了在生物医药赛道的竞争优势。
当前生物医药市场的现状如何?
当前生物医药市场呈现创新药企加速崛起和技术多元化发展的态势。创新药研发成为行业焦点,差异化竞争策略备受关注,siRNA、双抗等前沿技术逐步成熟。AI赋能研发成为趋势,但短期内仍以优化成本结构为主。市场竞争激烈,企业需在研发投入和商业化之间找到平衡。政策环境对行业影响显著,监管动态和医保支付政策变化需持续关注。
研报提示了哪些风险?
研报提示的主要风险包括研发管线不确定性,如HER2双抗ADC和siRNA平台临床数据可能未达预期。市场竞争加剧可能导致价格压力和利润率下滑。AI技术应用仍处于早期阶段,实际效果存在不确定性。此外,政策变化和国际贸易环境也可能对公司业务产生影响。投资者需关注这些风险因素,结合公司长期战略进行综合判断。