猜你想问
这份研报的核心内容是什么?
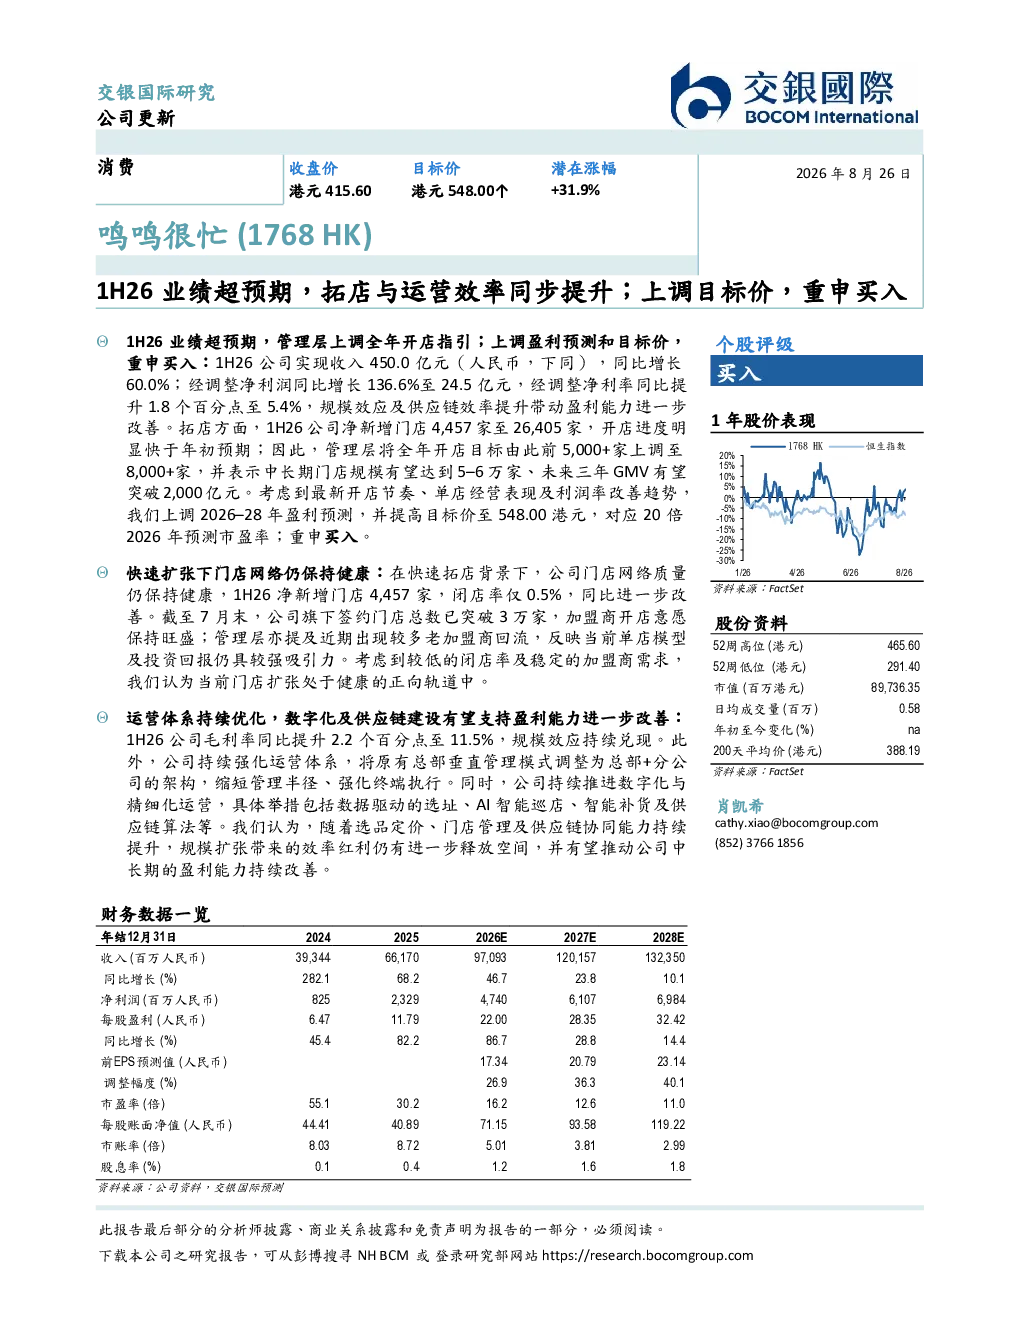
该研报指出公司1H26业绩超预期,收入同比增长60.0%至450.0亿元,经调整净利润同比增长136.6%至24.5亿元,经调整净利率提升1.8个百分点至5.4%。主要得益于规模效应及供应链效率提升。公司净新增门店4,457家至26,405家,开店进度快于预期,全年开店目标上调至8,000+家,中长期门店规模有望达到5–6万家,未来三年GMV有望突破2,000亿元。运营体系持续优化,数字化及供应链建设将支持盈利能力进一步改善,毛利率同比提升2.2个百分点至11.5%
该行业的发展趋势如何?
报告显示,公司在快速扩张下门店网络仍保持健康,1H26净新增门店4,457家,闭店率0.5%,同比改善,签约门店总数突破3万家,加盟商开店意愿旺盛。数字化与精细化运营举措包括数据驱动选址、AI智能巡店、智能补货及供应链算法等,这些措施有望推动行业向更高效、智能化的方向发展。中长期来看,行业扩张空间充足,利润率有望稳中有升。
研报重点分析了哪些方向?
研报重点分析了公司1H26业绩超预期表现,特别是收入和净利润的显著增长,并详细解读了规模效应及供应链效率提升对盈利能力改善的带动作用。此外,报告还重点分析了公司门店网络的快速扩张情况,包括净新增门店数量、开店进度、开店目标调整以及中长期门店规模展望。同时,报告也强调了公司运营体系的持续优化,特别是数字化及供应链建设的推进情况,这些举措被预期将进一步提升公司的盈利能力。
当前市场对该公司的现状判断是怎样的?
市场对该公司1H26业绩表现给予了积极评价,认为公司在快速扩张的同时保持了门店网络的健康发展,收入和净利润均实现显著增长,且运营效率持续提升。公司通过规模效应和供应链优化,实现了盈利能力的改善,且未来扩张空间充足,GMV和利润率有望持续增长。这些积极因素使得市场对该公司的发展前景持乐观态度。
研报中提到了哪些风险提示?
研报中提到,尽管公司业绩表现良好,但快速扩张也可能带来一定的风险,如门店运营管理难度加大、市场竞争加剧等。此外,数字化和供应链建设的推进也需要时间和资源投入,可能存在一定的实施风险。同时,宏观经济环境的变化也可能对公司的经营业绩产生影响。这些因素都需要公司管理层密切关注并采取相应措施加以应对。