猜你想问
这份研报的核心内容是什么?
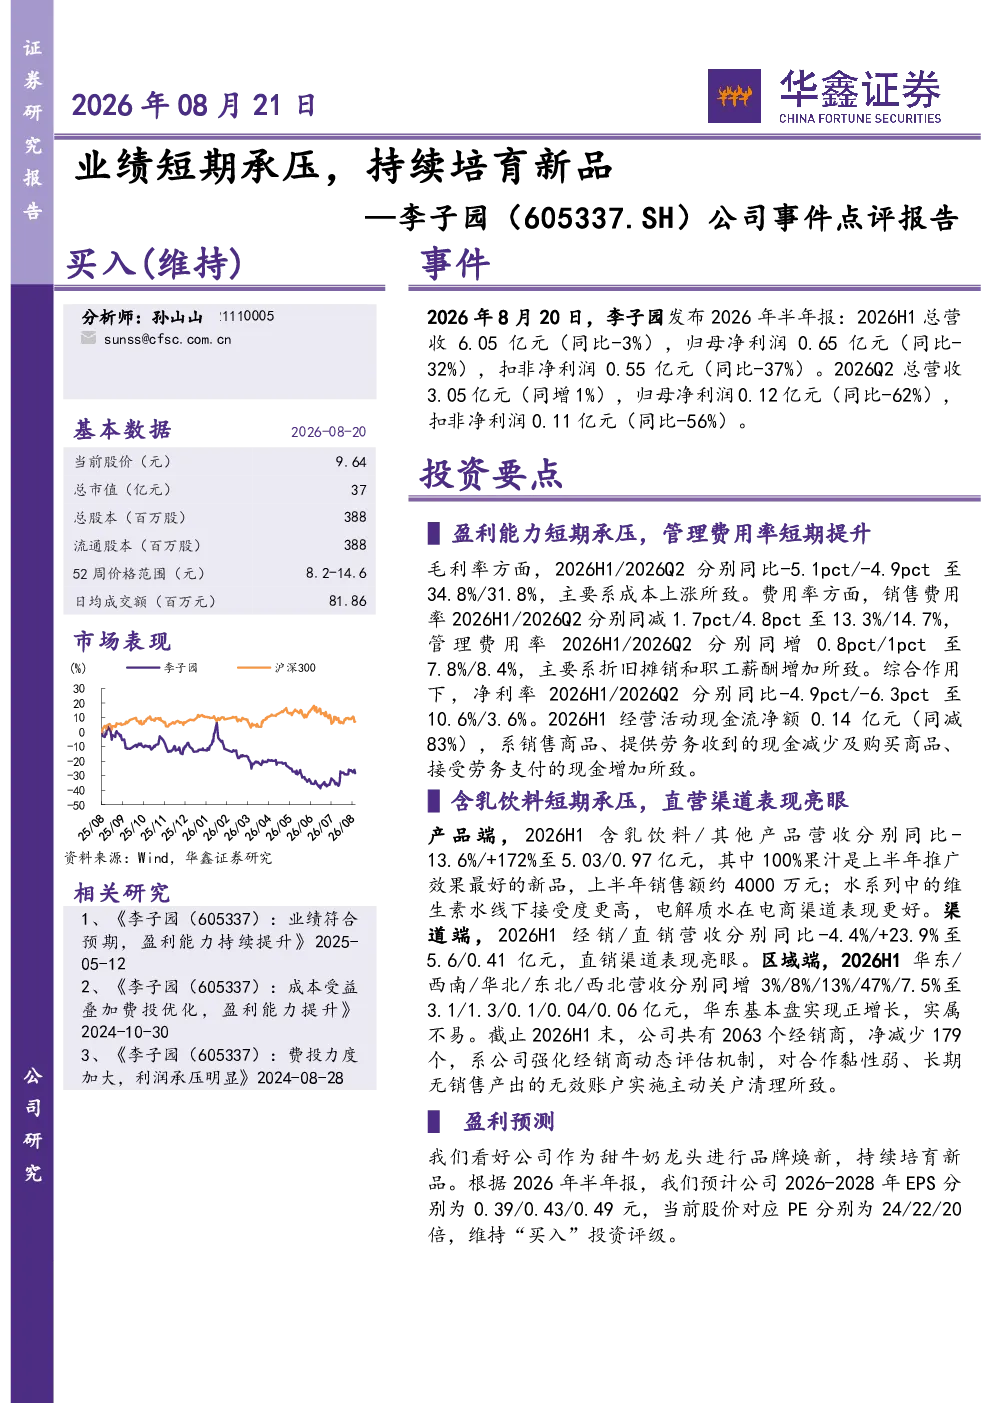
该研报分析李子园2026年H1业绩表现,总营收6.05亿元同比-3%,归母净利润0.65亿元同比-32%。2026Q2总营收3.05亿元同增1%,归母净利润0.12亿元同比-62%。报告指出毛利率、管理费用率、净利率均同比下降,主要受成本上涨和费用增加影响。产品端,含乳饮料同比-13.6%,其他产品同比+172%;100%果汁推广效果最好,维生素水线下接受度高,电解质水电商渠道表现好。渠道端,直销渠道同比+23.9%,华东区域实现正增长,但经销商数量净减少179个。
食品饮料行业发展趋势如何?
食品饮料行业正经历产品创新和渠道变革。企业通过新品研发提升竞争力,如李子园的100%果汁和维生素水表现突出。渠道方面,直销和电商渠道增长迅速,传统经销商体系面临调整。行业竞争加剧,成本上涨压力普遍存在,品牌建设和产品差异化成为关键。部分企业通过动态评估机制优化经销商网络,提升渠道效率。
研报重点分析了哪些方向?
研报重点分析了李子园的业绩表现、盈利能力、产品结构和渠道策略。业绩端,报告详细拆解了营收、利润变化及驱动因素,指出短期成本和费用压力较大。产品端,对比分析含乳饮料与其他产品的增长差异,强调100%果汁等新品的推广成效。渠道端,关注直销渠道的扩张和经销商体系的优化,揭示动态评估机制对渠道结构的影响。
当前市场对食品饮料行业的现状判断是什么?
当前食品饮料市场呈现结构性分化,部分企业通过新品创新实现增长,而传统产品面临竞争压力。成本端,原材料价格上涨普遍存在,企业盈利能力受到挑战。渠道端,线上线下融合趋势明显,直销和电商渠道成为增长新动能。行业竞争激烈,品牌集中度提升,企业需持续优化产品结构和渠道布局以应对市场变化。
研报提示了哪些风险?
研报提示的风险包括宏观经济下行可能影响消费需求、新品推广不及预期导致增长乏力、原材料持续上涨侵蚀利润空间、产能投放不及市场需求引发供给过剩、以及产品结构单一可能限制长期发展。此外,经销商体系调整过程中可能面临渠道冲突或客户流失风险,需关注动态评估机制的执行效果。