猜你想问
这份研报主要讲了什么内容?
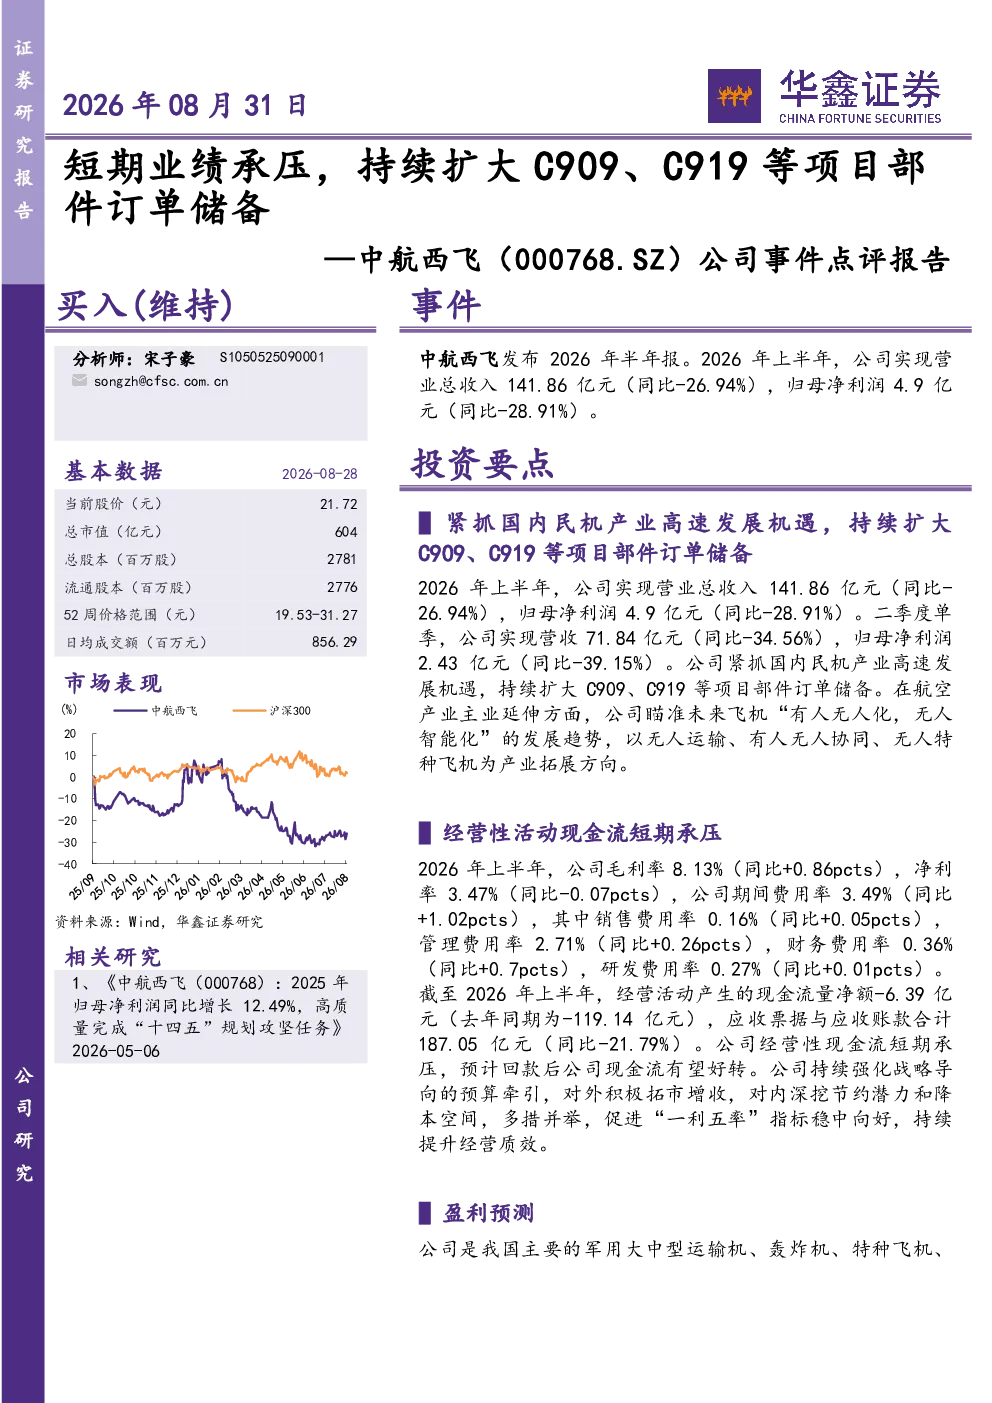
本报告点评了中航西飞2026年上半年的业绩情况。公司上半年营业总收入141.86亿元,同比-26.94%;归母净利润4.9亿元,同比-28.91%。虽然短期业绩承压,但公司积极储备C909、C919等项目部件订单,并持续强化战略预算,对外拓市增收,对内降本增效,预计回款后经营性现金流有望好转。报告还分析了公司“一利五率”指标稳中向好的情况,以及其在国际国内民机研制领域的重要地位。预测2026-2028年收入分别为422.44、452.01、488.17亿元,EPS分别为0.44、0.51、0.57元,对应PE分别为49.5、43.3、38.2倍。
航空军工行业未来发展趋势如何?
航空军工行业未来发展趋势向好。随着全球军事现代化和民用航空需求的增长,行业将持续受益于国家战略投入和国际市场拓展。国内航空制造业正加速追赶国际先进水平,C909、C919等新机型项目的推进将带动产业链上下游企业快速发展。同时,技术革新如新材料、智能化制造等将提升行业竞争力。但需关注地缘政治不确定性对国际市场的影响,以及宏观经济波动对下游需求增长的制约。
报告中重点关注了哪些方面?
报告重点关注了中航西飞的短期业绩表现与长期战略布局。一方面,分析了公司上半年收入、利润下滑的原因,以及经营性现金流短期承压的问题;另一方面,强调了公司在C909、C919等重大项目部件订单储备上的积极行动,以及通过强化预算管理、拓展市场、降本增效等手段提升经营效率的努力。此外,报告还评估了公司“一利五率”指标改善情况,并对其未来三年收入、EPS及估值进行了预测。
当前航空军工市场状况如何?
当前航空军工市场呈现机遇与挑战并存的态势。一方面,全球军事开支持续增长,推动军用飞机需求;民用航空业在疫情后逐步复苏,为商用飞机市场带来机遇。国内航空制造业政策支持力度加大,产业链供应链不断优化,为本土企业提供了发展空间。但市场竞争激烈,技术壁垒高,且地缘政治风险和宏观经济波动可能影响下游需求,给行业带来不确定性。
研报中提到了哪些风险因素?
研报提示的风险因素主要包括:下游需求增长不及预期,军事预算或民用航空投资可能因宏观经济波动或地缘政治紧张而放缓;宏观经济波动可能影响企业采购决策和盈利能力;地缘政治不确定性增加可能对国际市场拓展和供应链稳定造成冲击。此外,技术快速迭代要求企业持续投入研发,若创新不足可能被市场淘汰。这些因素可能影响行业整体及中航西飞的经营表现。