猜你想问
爱奇艺2026年第二季度业绩表现如何?
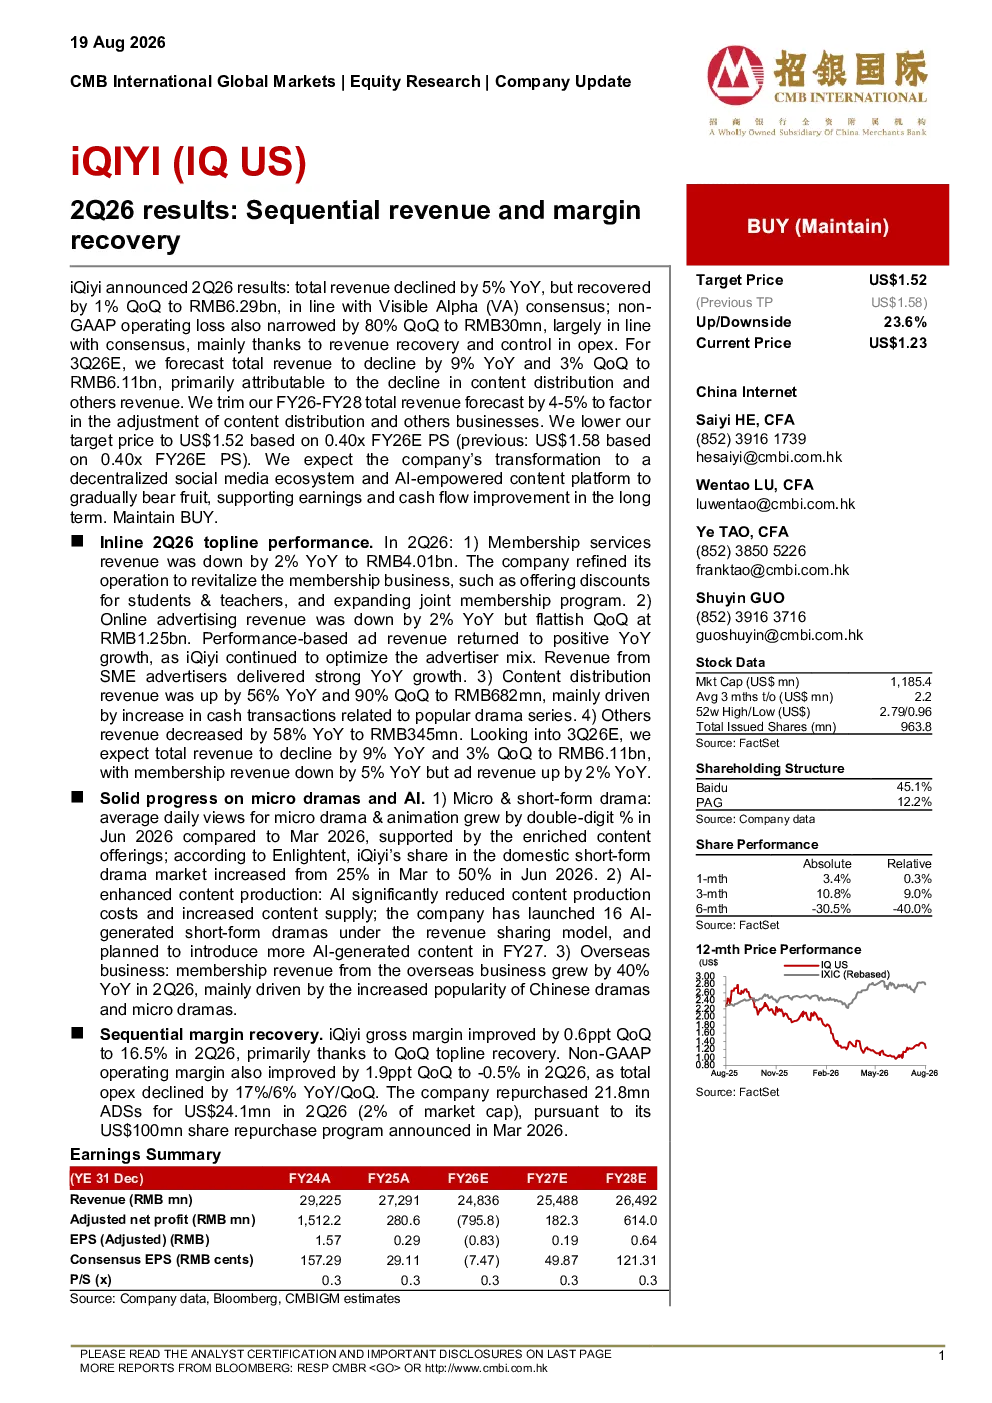
爱奇艺2026年第二季度总收入62.9亿元人民币,同比下滑5%但环比回升1%,非GAAP运营亏损环比收窄80%至3000万元人民币。会员服务收入同比下滑2%至40.1亿元,线上广告收入同比下滑2%达12.5亿元,内容分发收入同比增长56%至6.82亿元。毛利率环比提升0.6个百分点至16.5%,非公认会计准则营业利润率环比提升1.9个百分点至-0.5%。公司通过优化运营支出及提升内容分发收入实现改善。
爱奇艺在微剧和AI方面有哪些进展?
爱奇艺微剧与动画的平均日观看量较2026年3月增长双位数,国内短剧市场份额从3月的25%提升至2026年6月的50%。公司推出16部采用收益分成模式制作的AI生成短剧,AI技术显著降低内容制作成本并提升供给效率。这些进展得益于内容供给的丰富化,AI生成内容计划在2027财年引入更多。海外业务方面,第二季度会员收入同比增长40%,主要得益于中国剧和微剧的普及。
爱奇艺2026年第三季度及未来财年展望怎样?
爱奇艺预计2026年第三季度总收入同比下滑9%至61.1亿元,会员收入同比下滑5%,广告收入预计同比增长2%。2026-2028财年总收入预测下调4-5%,基于当前市场环境及公司战略调整。市销率目标价下调至1.52美元,基于0.40倍2026年预期市销率。公司正向去中心化社交媒体生态及AI赋能内容平台转型,长期支撑盈利及现金流改善。
爱奇艺当前的市场现状如何?
爱奇艺2026年第二季度实现营收62.9亿元,毛利率16.5%,非GAAP营业利润率-0.5%。会员服务收入40.1亿元,线上广告收入12.5亿元,内容分发收入6.82亿元。公司通过优化运营支出及提升内容分发收入实现改善,AI技术助力内容供给效率提升。国内短剧市场份额达50%,海外业务会员收入同比增长40%。公司正积极转型,但面临市场竞争加剧、内容投资边际提升等挑战。
爱奇艺研报提示哪些风险?
爱奇艺面临的主要风险包括市场竞争加剧,内容投资对盈利的边际影响提升,以及人工智能技术可能颠覆内容生产与分发模式。公司正积极应对这些挑战,通过AI技术降低成本、提升内容供给效率,并拓展海外市场。但行业竞争激烈,内容投资回报周期长,AI技术发展迅速带来不确定性,这些因素可能对公司未来业绩产生影响。