猜你想问
药明康德2026年Q2业绩表现如何?
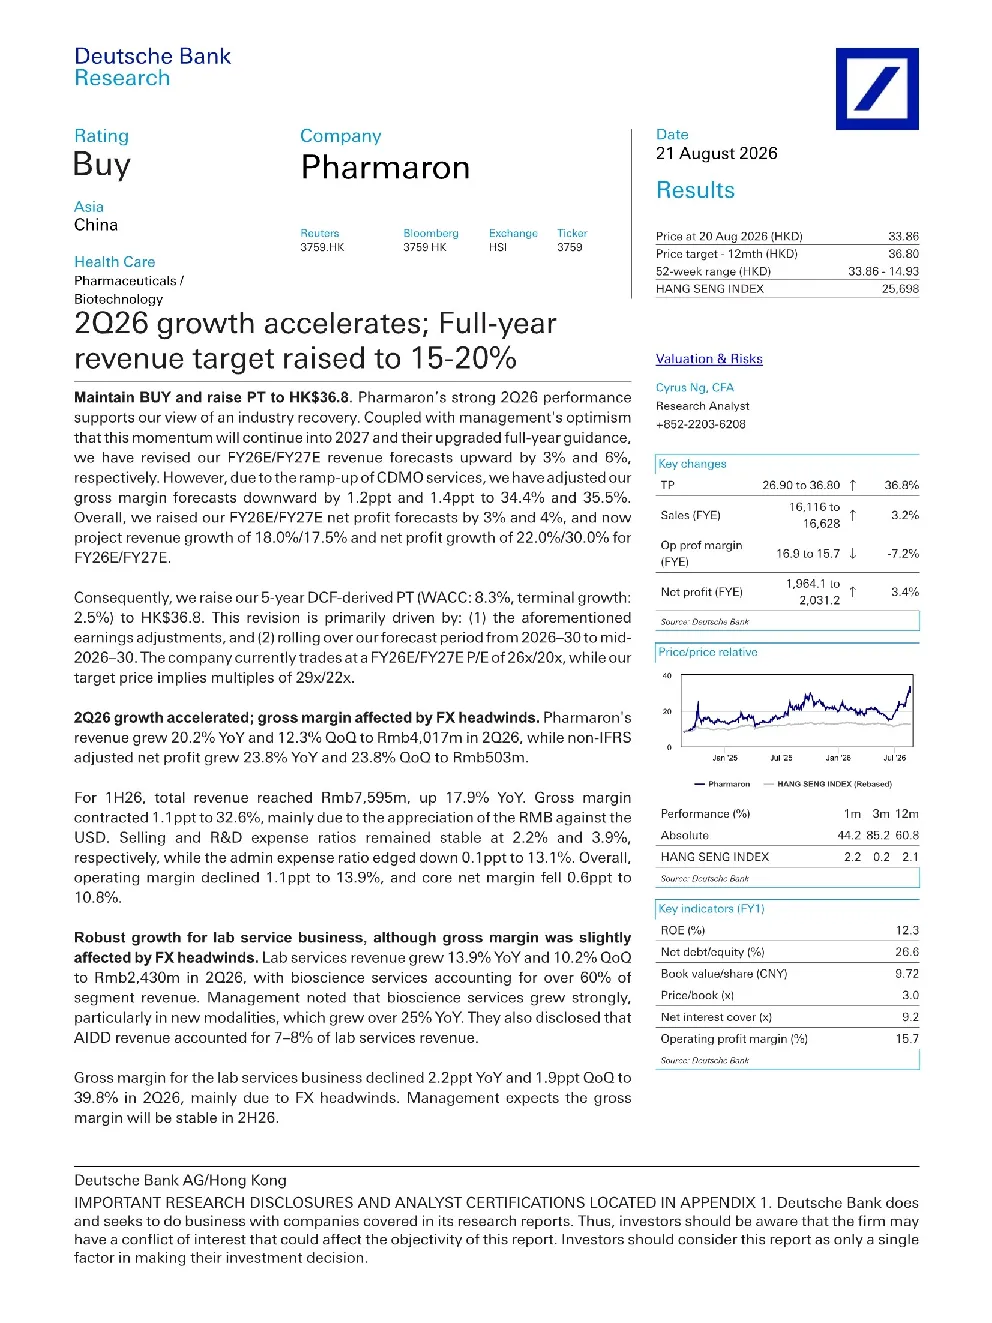
药明康德2026年第二季度业绩显著超预期,收入同比增长20.2%,达到40.17亿元人民币,环比增长12.3%。非国际财务报告准则调整后净利润同比增长23.8%,达到5.03亿元人民币。上半年总收入同比增长17.9%,达到75.95亿元人民币。报告显示行业复苏趋势得到证实,管理层对增长势头充满信心,并上调全年收入目标至15-20%
药明康德所在赛道发展趋势如何?
药明康德所在的医药研发服务赛道呈现加速增长态势。实验室服务业务增长强劲,生物科学服务同比增长超过25%,AI药物发现收入占比达7-8%。CDMO收入同比增长42.0%,其中超过85%来自现有实验室服务客户。新订单增长超过30%,显示市场需求旺盛。行业整体复苏趋势明显,预计增长势头将持续至2027年
药明康德报告重点分析了哪些方向?
报告重点分析了药明康德的三大业务板块:实验室服务、CDMO及小分子和临床外包。实验室服务收入同比增长13.9%,生物科学服务增长尤为突出。CDMO收入增长42.0%,成为主要增长引擎。新订单增长强劲,显示各业务板块均处于上升周期。公司计划加速产能扩张以应对市场需求
当前医药研发服务市场现状如何?
当前医药研发服务市场呈现需求旺盛与竞争加剧并存的现状。行业复苏趋势显著,客户对研发服务需求持续提升,新订单增长普遍超过20%。药明康德各业务板块均实现高速增长,尤其是CDMO业务需求强劲。同时,市场竞争加剧、运营成本上升及药品价格控制政策是行业面临的主要挑战
药明康德研报提示哪些风险因素?
药明康德研报提示的主要风险因素包括:市场环境变化、行业竞争加剧、运营成本上升以及政府药品价格控制政策。此外,汇率波动对毛利率产生一定影响,需关注人民币对美元升值带来的压力。公司正积极应对这些风险,通过产能扩张和业务多元化提升抗风险能力
你可能感兴趣
渣打集团 2026年二季报 营收利润超预期 上调全年指引
未知机构2026-07-29
药明康德2026H1公告整理业绩大超预期并上调全年指引
未知机构2026-08-04
药明康德中报业绩点评业绩表现超预期,上调全年业绩指引
国泰海通证券2026-08-07
华创医药药明康德25H1业绩再超预期上调全年指引今日公司
未知机构2025-07-29
国泰海通医药 药明康德26H1业绩超预期并上调全年指引
未知机构2026-08-03
药明康德H1业绩超预期上调全年指引
未知机构2026-08-04
药明康德 中报业绩简评 Q2利润超预期 全年指引大幅上调
未知机构2026-08-03
2024Q2业绩点评:Q2业绩超预期,上调全年营收和开店指引
东吴证券2024-08-30
三季度业绩超预期,上调全年营收及资本开支指引
电子设备华安证券2025-10-21
小熊团队CRM速报营收EPS均超预期上调全年业绩指引
未知机构2024-12-04