发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
维达国际更新研究报告概览
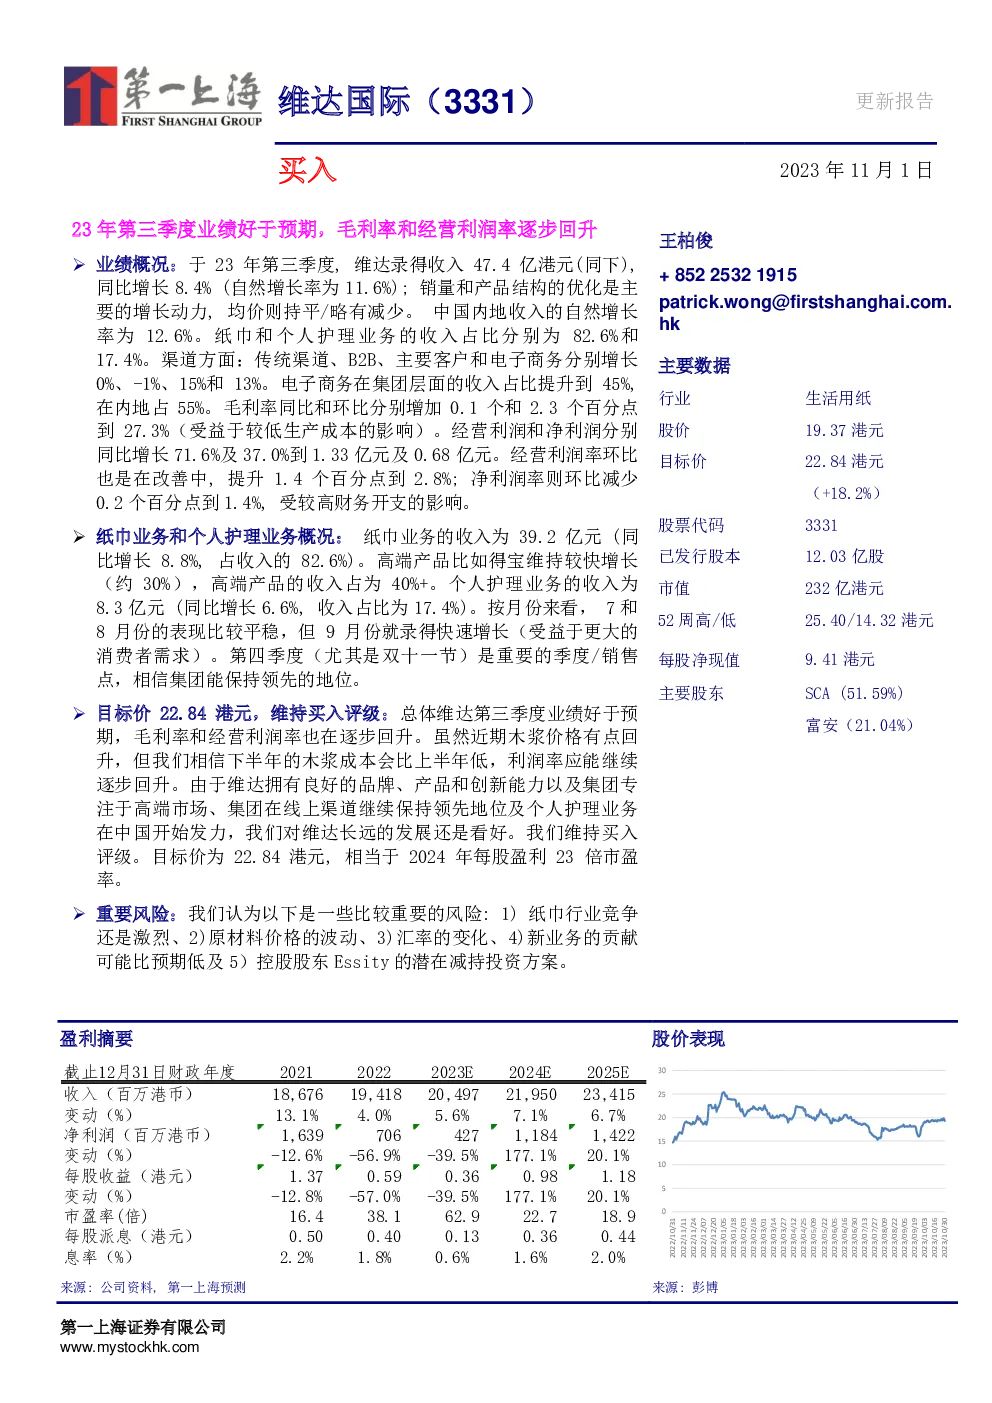
维达国际(股票代码:3331)的最新研究报告提供了对公司2022财年至2025财年的财务预测与分析。以下是关键要点:
股价与估值
- 股价表现:自2022年12月31日起,公司股价经历了显著变动,从18,676百万港元增长至23,415百万港元。
- 市盈率:市盈率从16.4倍逐渐上升至18.9倍,反映了市场对其未来盈利增长的预期。
- 每股派息:派息从0.50港元增加至0.44港元,息率为2.0%,表明公司致力于股东回报。
财务表现
- 收入与盈利:预计收入从19,418百万港元增长至23,415百万港元,净利润从706百万港元增长至1,422百万港元,体现了稳定的增长趋势。
- 毛利率:从27.3%上升,显示成本控制和效率的提升。
- 净利润率:从1.4%提升至6.1%,反映了运营效率的改进。
- 股息支付率:保持稳定在37%,表明公司对股东的持续承诺。
业务亮点
- 纸巾业务:得宝等高端产品销量增长迅速,推动收入增长。
- 个人护理业务:随着9月份的强劲增长,特别是双十一期间,预计该业务在中国市场将有进一步发展。
- 渠道多元化:电子商务渠道在集团层面和中国内地占比持续增加,显示渠道策略的成功。
投资观点
- 目标价:维持目标价22.84港元,相当于2024年每股盈利23倍市盈率,反映对公司长期增长潜力的信心。
- 评级:保持买入评级,认为尽管面临木浆价格波动、汇率变化等风险,但维达国际通过品牌、创新和渠道优势,仍有望保持竞争优势。
风险因素
- 市场竞争加剧、原材料价格波动、汇率变动、新业务贡献不确定性和控股股东减持风险均为关注点。
结论
维达国际展现出稳健的财务增长和市场竞争力,特别是在纸巾和个人护理业务领域。公司通过多元化渠道战略和持续的产品创新,巩固了其在市场上的地位。尽管面临外部挑战,但其长期增长潜力和市场表现支持了维持买入评级的决定。投资者应关注公司的成本控制能力、市场反应和新业务发展,以评估投资机会。