猜你想问
本周大宗商品市场整体表现如何?
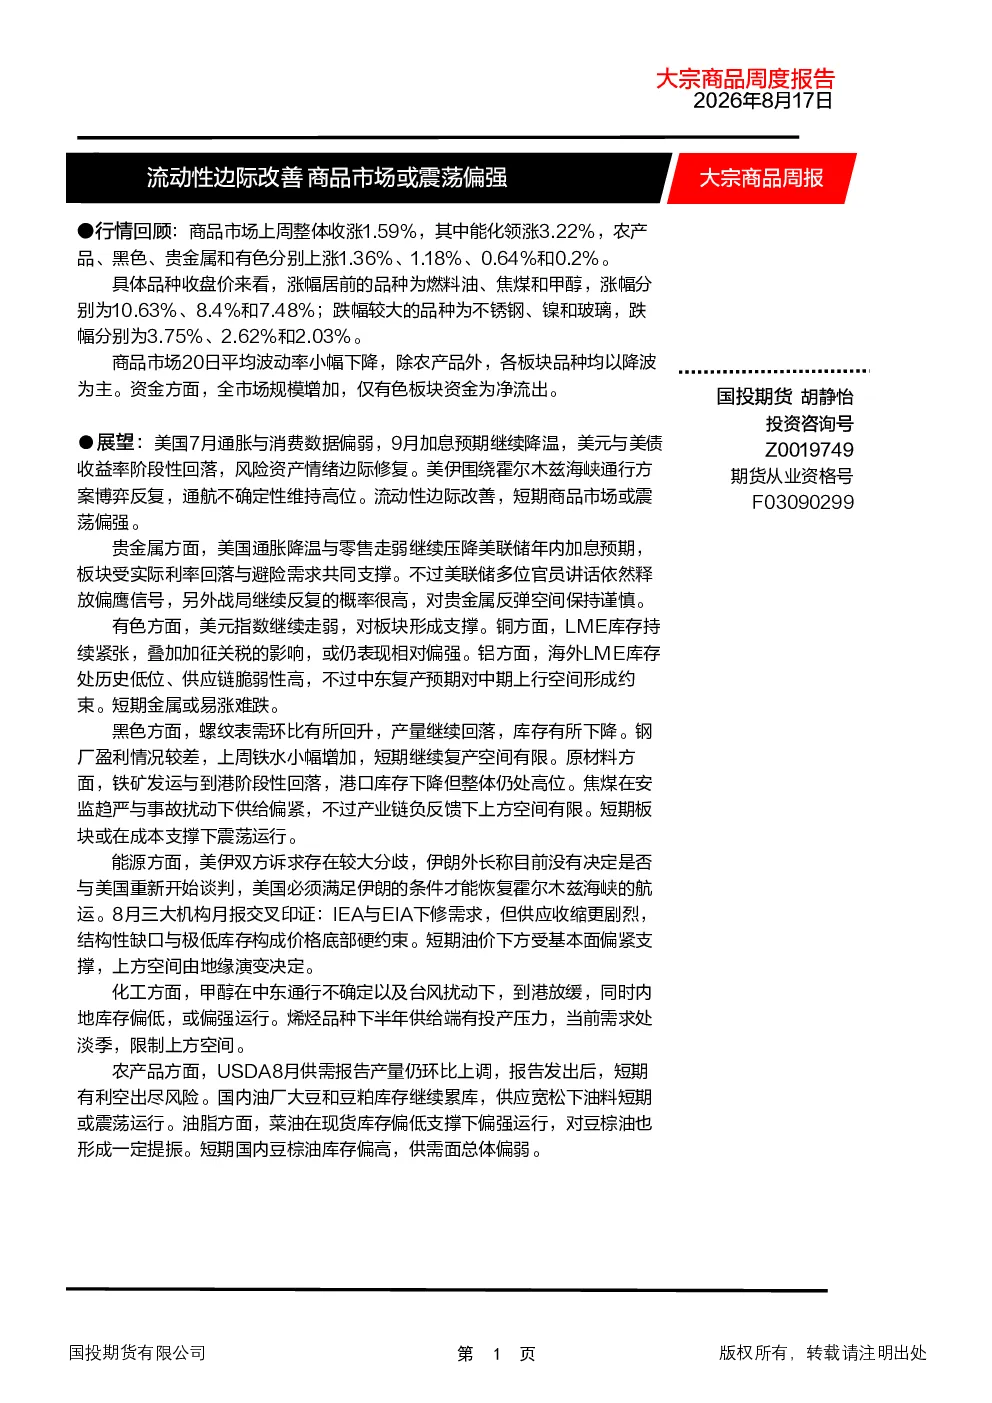
商品市场上周整体收涨1.59%,能化板块领涨3.22%,农产品、黑色、贵金属和有色板块分别上涨1.36%、1.18%、0.64%和0.2%。具体品种方面,燃料油、焦煤和甲醇涨幅居前,分别为10.63%、8.4%和7.48%;不锈钢、镍和玻璃跌幅较大,分别为3.75%、2.62%和2.03%。商品市场20日平均波动率小幅下降,除农产品外,各板块品种均以降波为主。资金方面,全市场规模增加,仅有色板块资金为净流出。
未来商品市场走势如何?
短期商品市场或震荡偏强,各板块表现分化。美国通胀降温与零售走弱继续压降美联储年内加息预期,美元与美债收益率阶段性回落,风险资产情绪边际修复。但美联储多位官员讲话依然释放偏鹰信号,另外战局继续反复的概率很高。美元指数继续走弱,对有色板块形成支撑。铜方面,LME库存持续紧张,叠加加征关税的影响,或仍表现相对偏强。铝方面,海外LME库存处历史低位、供应链脆弱性高,不过中东复产预期对中期上行空间形成约束。螺纹表需环比有所回升,产量继续回落,库存有所下降。钢厂盈利情况较差,短期继续复产空间有限。原材料方面,铁矿发运与到港阶段性回落,港口库存下降但整体仍处高位。焦煤在安监趋严与事故扰动下供给偏紧,不过产业链负反馈下上方空间有限。美伊围绕霍尔木兹海峡通行方案博弈反复,通航不确定性维持高位。8月三大机构月报交叉印证:IEA与EIA下修需求,但供应收缩更剧烈,结构性缺口与极低库存构成价格底部硬约束。甲醇在中东通行不确定以及台风扰动下,到港放缓,同时内地库存偏低,或偏强运行。烯烃品种下半年供给端有投产压力,当前需求处淡季,限制上方空间。USDA8月供需报告产量仍环比上调,短期有利空出尽风险。国内油厂大豆和豆粕库存继续累库,供应宽松下油料短期或震荡运行。油脂方面,菜油在现货库存偏低支撑下偏强运行,对豆棕油也形成一定提振。短期国内豆棕油库存偏高,供需面总体偏弱。全市场规模增加,仅有色板块资金为净流出。
报告重点分析了哪些板块?
报告重点分析了贵金属、有色、黑色、能源、化工和农产品板块。贵金属板块受实际利率回落与避险需求共同支撑,但美联储多位官员讲话依然释放偏鹰信号,另外战局继续反复的概率很高,对贵金属反弹空间保持谨慎。有色板块易涨难跌,美元指数继续走弱,对板块形成支撑。铜方面,LME库存持续紧张,叠加加征关税的影响,或仍表现相对偏强。铝方面,海外LME库存处历史低位、供应链脆弱性高,不过中东复产预期对中期上行空间形成约束。黑色板块在成本支撑下震荡运行,螺纹表需环比有所回升,产量继续回落,库存有所下降。钢厂盈利情况较差,短期继续复产空间有限。原材料方面,铁矿发运与到港阶段性回落,港口库存下降但整体仍处高位。焦煤在安监趋严与事故扰动下供给偏紧,不过产业链负反馈下上方空间有限。能源板块受地缘政治影响较大,美伊双方诉求存在较大分歧,通航不确定性维持高位。8月三大机构月报交叉印证:IEA与EIA下修需求,但供应收缩更剧烈,结构性缺口与极低库存构成价格底部硬约束。化工板块分化明显,甲醇在中东通行不确定以及台风扰动下,到港放缓,同时内地库存偏低,或偏强运行。烯烃品种下半年供给端有投产压力,当前需求处淡季,限制上方空间。农产品短期或震荡运行,USDA8月供需报告产量仍环比上调,短期有利空出尽风险。国内油厂大豆和豆粕库存继续累库,供应宽松下油料短期或震荡运行。油脂方面,菜油在现货库存偏低支撑下偏强运行,对豆棕油也形成一定提振。短期国内豆棕油库存偏高,供需面总体偏弱。
当前市场现状如何判断?
当前市场现状表现为商品市场上周整体收涨1.59%,能化板块领涨3.22%,农产品、黑色、贵金属和有色板块分别上涨1.36%、1.18%、0.64%和0.2%。商品市场20日平均波动率小幅下降,除农产品外,各板块品种均以降波为主。资金方面,全市场规模增加,仅有色板块资金为净流出。美国通胀降温与零售走弱继续压降美联储年内加息预期,美元与美债收益率阶段性回落,风险资产情绪边际修复。但美联储多位官员讲话依然释放偏鹰信号,另外战局继续反复的概率很高。美元指数继续走弱,对有色板块形成支撑。铜方面,LME库存持续紧张,叠加加征关税的影响,或仍表现相对偏强。铝方面,海外LME库存处历史低位、供应链脆弱性高,不过中东复产预期对中期上行空间形成约束。螺纹表需环比有所回升,产量继续回落,库存有所下降。钢厂盈利情况较差,短期继续复产空间有限。原材料方面,铁矿发运与到港阶段性回落,港口库存下降但整体仍处高位。焦煤在安监趋严与事故扰动下供给偏紧,不过产业链负反馈下上方空间有限。美伊围绕霍尔木兹海峡通行方案博弈反复,通航不确定性维持高位。8月三大机构月报交叉印证:IEA与EIA下修需求,但供应收缩更剧烈,结构性缺口与极低库存构成价格底部硬约束。甲醇在中东通行不确定以及台风扰动下,到港放缓,同时内地库存偏低,或偏强运行。烯烃品种下半年供给端有投产压力,当前需求处淡季,限制上方空间。USDA8月供需报告产量仍环比上调,短期有利空出尽风险。国内油厂大豆和豆粕库存继续累库,供应宽松下油料短期或震荡运行。油脂方面,菜油在现货库存偏低支撑下偏强运行,对豆棕油也形成一定提振。短期国内豆棕油库存偏高,供需面总体偏弱。
报告提示了哪些风险?
报告提示了短期商品市场或震荡偏强,但各板块表现分化带来的风险。美联储加息预期降温与风险资产情绪边际修复可能支撑贵金属板块,但美联储多位官员讲话依然释放偏鹰信号,另外战局继续反复的概率很高,可能限制贵金属反弹空间。有色板块易涨难跌,但需关注美元指数走势和地缘政治影响。黑色板块在成本支撑下震荡运行,但钢厂盈利情况较差,短期继续复产空间有限,需警惕原材料价格波动。能源板块受地缘政治影响较大,美伊围绕霍尔木兹海峡通行方案博弈反复,通航不确定性维持高位,可能引发价格波动。化工板块分化明显,甲醇或偏强运行,但烯烃品种下半年供给端有投产压力,当前需求处淡季,需关注供需变化。农产品短期或震荡运行,USDA8月供需报告产量仍环比上调,短期有利空出尽风险,但国内油厂大豆和豆粕库存继续累库,供应宽松下油料短期或震荡运行,需警惕油脂板块库存压力。全市场规模增加,仅有色板块资金为净流出,需关注资金流向变化带来的风险。