猜你想问
这份研报的核心内容是什么?
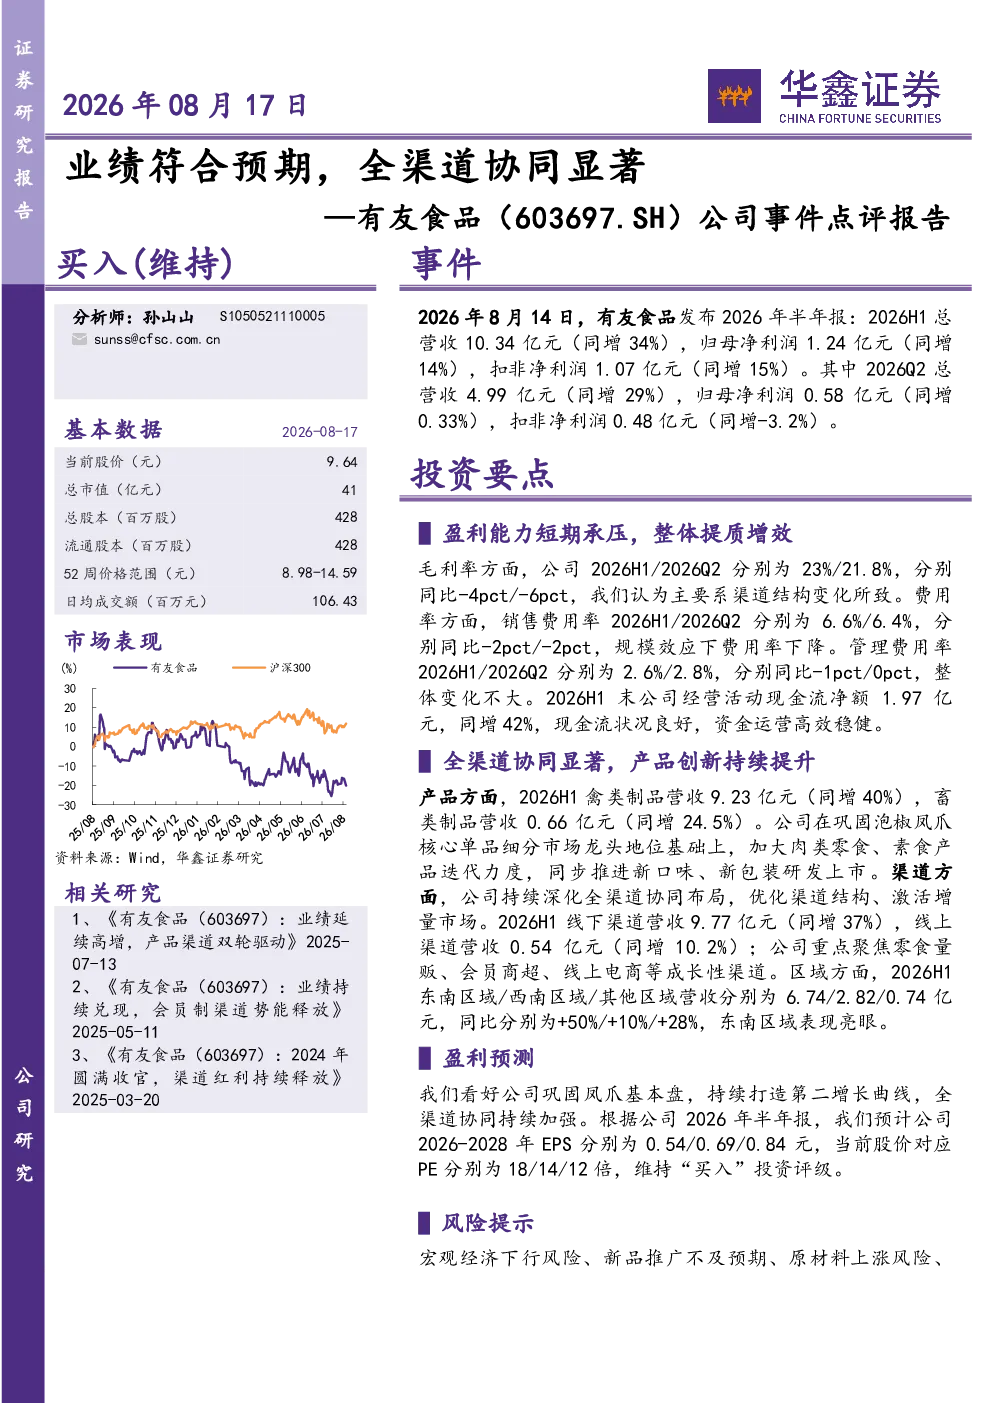
本报告点评有友食品2026年H1业绩,显示总营收10.34亿元(同增34%),归母净利润1.24亿元(同增14%)。公司禽类制品营收9.23亿元(同增40%),巩固泡椒凤爪龙头地位,同时加大肉类零食、素食产品研发。线下渠道营收9.77亿元(同增37%),线上渠道营收0.54亿元(同增10.2%),全渠道协同显著。尽管毛利率短期下降,但费用率下降、现金流状况良好,显示出规模效应。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展特点,健康化、便捷化、个性化成为主要方向。消费者对健康饮食的关注度提升,推动低糖、低脂、高蛋白等健康产品的需求增长。同时,即时零售、社区团购等新零售模式加速渗透,线上线下渠道融合趋势明显。品牌集中度提升,头部企业通过产品创新和渠道拓展持续强化市场地位。
研报重点分析了哪些方面?
研报重点分析了有友食品的业绩表现、盈利能力、产品与渠道策略。业绩方面,报告详细解读了2026年H1营收、利润增长情况及Q2表现。盈利能力方面,关注毛利率短期下降但费用率改善、现金流状况良好等积极因素。产品与渠道方面,分析公司巩固泡椒凤爪基本盘,加大肉类零食、素食研发,以及线下线上渠道协同发展策略。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现稳中有进态势,健康化、高端化趋势明显。市场竞争激烈,品牌集中度持续提升,头部企业通过产品创新和渠道优化保持领先优势。新零售模式加速渗透,线上线下渠道融合成为主流趋势。消费者需求日益多元化,对产品品质和品牌价值的要求不断提高。行业整体增长稳健,但结构性分化加剧。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行可能影响消费需求、新品推广不及预期可能导致业绩增长放缓、原材料价格上涨可能压缩利润空间等。此外,行业竞争加剧、渠道变革带来的不确定性也是潜在风险因素。公司需密切关注市场变化,加强产品创新和渠道管理,以应对潜在风险挑战。