猜你想问
这份研报主要分析了哪些有色金属行业的最新动态?
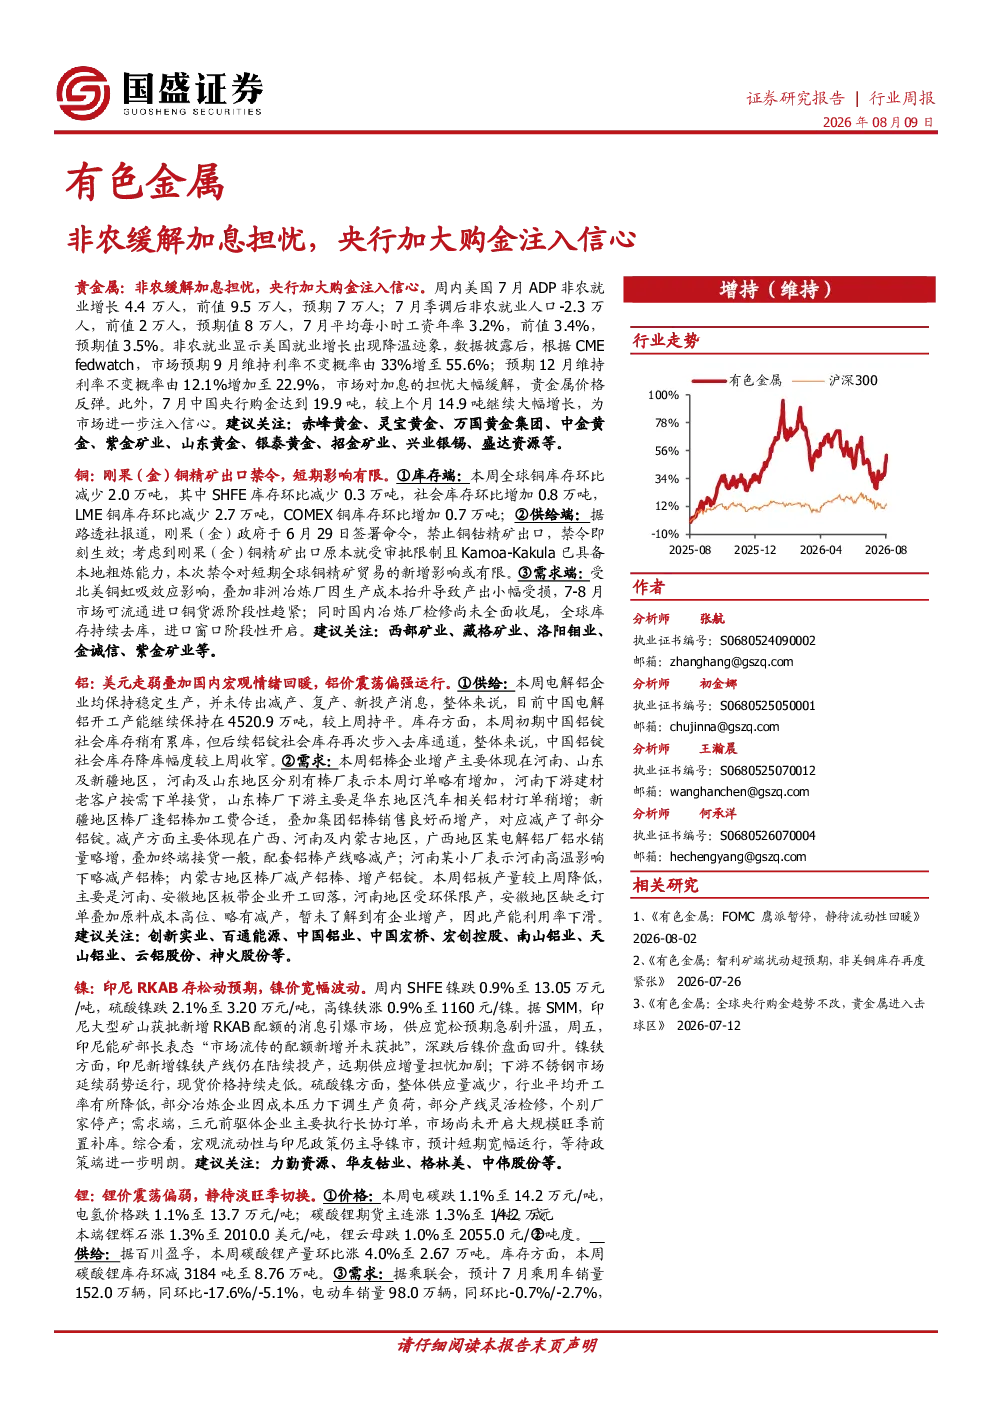
本报告分析了贵金属、铜、铝、镍、锂、钴、钨、钼、稀土、锡、铟、钽等有色金属行业的最新动态。报告指出,美国非农就业数据不及预期缓解了美联储加息的担忧,推动贵金属价格反弹;中国央行加大购金为市场注入信心。铜库存持续去库,进口窗口阶段性开启;铝价震荡偏强,国内宏观情绪回暖;镍价受印尼供应增量担忧影响宽幅波动;锂价震荡偏弱,静待淡旺季切换;钴价弱势运行,需求清淡;钨价已完成筑底,拐点渐行渐近;钼价持稳偏强,供需大稳小动;稀土价格弱稳运行,供给端结构性分化;锡价延续偏强震荡,全球供需缺口存在;铟价短期维持区间博弈,买卖双方博弈;钽产品价格稳定,非洲矿区停产持续。建议关注赤峰黄金、紫金矿业、西部矿业、中国铝业、华友钴业、中钨高新、锡业股份、云南锗业等相关公司。
有色金属行业未来的发展趋势如何?
有色金属行业未来发展趋势呈现结构性分化。贵金属方面,美联储加息预期缓解和央行购金将支撑价格;铜方面,全球铜库存去库和进口窗口开启利好价格;铝方面,美元走弱和国内宏观情绪回暖将推动铝价震荡偏强;镍方面,印尼供应增量担忧和硫酸镍供应减少将影响价格波动;锂方面,产量增加和库存去库将支撑短期价格;钴方面,需求清淡和钴盐行业低位开工将维持弱势;钨方面,原料端出货谨慎和需求淡季将维稳运行,但大厂采购动作值得关注;钼方面,供给端收紧和钢厂需求将推动价格持稳偏强;稀土方面,供给端结构性分化和需求增量有限将使价格弱稳运行;锡方面,全球供需缺口和消费淡季将延续偏强震荡;铟方面,买卖双方博弈将使价格窄幅整理;钽方面,非洲矿区停产和海外矿端供给缺口将维持高位盘整。建议关注各细分领域的供需变化和行业龙头企业的动态。
报告中重点分析了哪些有色金属品种?
报告中重点分析了贵金属、铜、铝、镍、锂、钴、钨、钼、稀土、锡、铟、钽等12种有色金属品种。贵金属方面,重点关注美国非农就业数据和央行购金对价格的影响;铜方面,关注全球铜库存变化和进口窗口开启情况;铝方面,关注美元走势和国内宏观情绪对铝价的影响;镍方面,关注印尼供应增量担忧和硫酸镍供应变化;锂方面,关注产量、库存和下游电动车销量;钴方面,关注需求清淡和钴盐行业开工情况;钨方面,关注大厂采购动作和原料端出货心态;钼方面,关注供给端收紧和钢厂需求;稀土方面,关注供给端结构性分化和需求增量;锡方面,关注全球供需缺口和消费淡季;铟方面,关注买卖双方博弈和下游采购节奏;钽方面,关注非洲矿区停产和海外矿端供给缺口。建议关注各品种的供需平衡和价格走势。
当前有色金属市场的现状如何?
当前有色金属市场呈现多空交织的复杂局面。贵金属市场,受美国非农就业数据不及预期和央行购金推动,价格呈现反弹态势;铜市场,全球铜库存持续去库,进口窗口阶段性开启,市场情绪有所改善;铝市场,美元走弱叠加国内宏观情绪回暖,铝价震荡偏强运行;镍市场,印尼RKAB配额松动预期和新增镍铁产线投产导致价格宽幅波动;锂市场,碳酸锂产量增加和库存去库,但下游电动车销量微降,价格震荡偏弱;钴市场,需求延续清淡,钴盐行业低位开工,价格弱势运行;钨市场,原料端出货谨慎,需求端消费淡季,价格已完成筑底,拐点渐行渐近;钼市场,供给端延续收紧,需求端钢厂持续进场,价格持稳偏强;稀土市场,供给端结构性分化和需求增量有限,价格弱稳运行;锡市场,全球供需缺口存在,消费处于淡季,价格延续偏强震荡;铟市场,买卖双方不愿主动破局,价格短期维持区间博弈;钽市场,供需变化不大,非洲矿区停产持续,价格稳定。建议关注各品种的供需变化和市场情绪变化。
这份研报提示了哪些投资风险?
本报告提示了以下投资风险:贵金属市场,美联储加息预期变化和地缘政治风险可能影响价格波动;铜市场,全球宏观经济波动和供需关系变化可能导致价格大幅波动;铝市场,电解铝产能扩张和电力成本上升可能限制价格上行空间;镍市场,印尼供应增量超预期可能打压价格;锂市场,下游电动车行业增长不及预期可能影响需求;钴市场,需求恢复缓慢可能持续压制价格;钨市场,大厂采购节奏变化可能影响价格走势;钼市场,下游钢厂需求波动可能影响价格表现;稀土市场,供给端集中度较高可能加剧价格波动;锡市场,缅甸锡矿供应恢复可能影响价格;铟市场,下游需求疲软可能限制价格上行;钽市场,海外矿端供给缺口可能被替代供应缓解。建议投资者密切关注行业政策变化、供需关系变化和市场情绪变化,谨慎评估投资风险。