世纪天鸿(300654)研报总结
投资要点
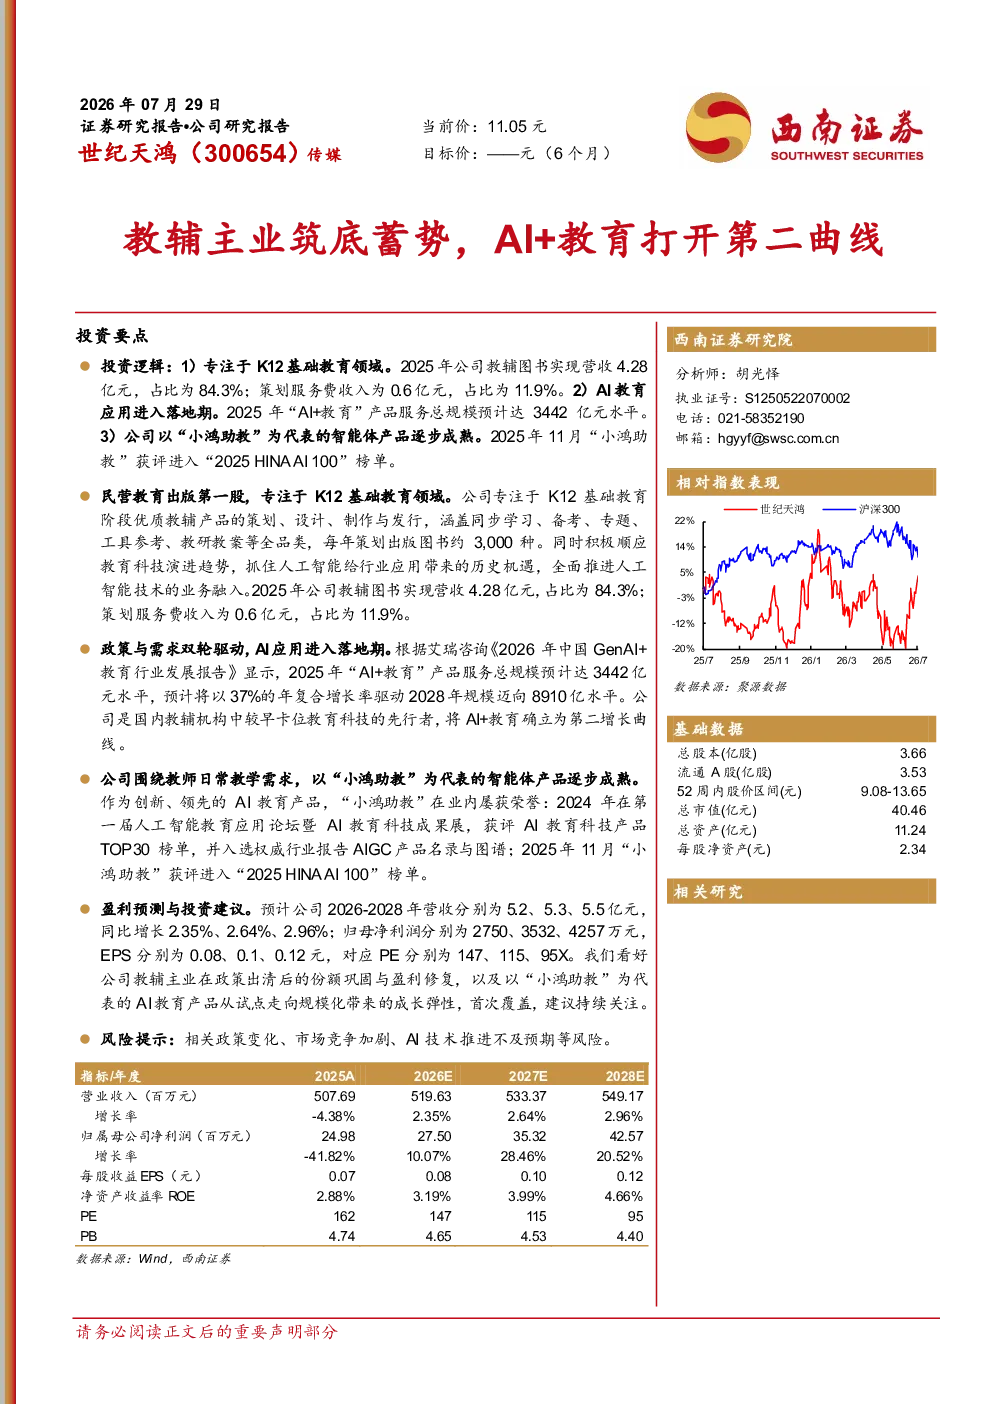
- 公司专注于 K12 基础教育领域,教辅图书收入占比 84.3%,策划服务费收入占比 11.9%。
- AI 教育应用进入落地期,2025 年“AI+教育”产品服务总规模预计达 3442 亿元,年复合增长率 37%。
- 公司以“小鸿助教”为代表的智能体产品逐步成熟,获评进入“2025 HINA AI 100”榜单。
公司概况
- 公司是全国首家在 A 股上市的民营教育出版企业,专注于 K12 基础教育领域教辅图书的策划、设计、制作与发行。
- 公司控股股东为新疆志鸿教育投资(集团)有限公司,实际控制人为创始人任志鸿。
行业分析
教辅出版行业
- 教材教辅核心目标群体为在校学生,规模保持增长,预计 2027 年达到 1.883 亿人。
- 教辅图书市场规模持续扩张,2022-2027 年复合年增长率为 12.3%。
- 国内图书零售市场渠道格局正由传统分销向内容驱动型场域加速演进,内容电商增长强劲,占比 40.53%。
- 政策趋严,行业加速出清,评议教辅“一科一辅”政策对行业产生系统性影响。
教育科技行业
- “AI+教育”产品服务总规模预计 2025 年达 3442 亿元,2028 年达 8910 亿元,年复合增长率 37%。
- 公司是国内教辅机构中较早卡位教育科技的先行者,将 AI+教育确立为第二增长曲线。
- 公司围绕教师日常教学需求,持续推进 AI 助教产品研发与应用落地,以“小鸿助教”为代表。
公司业务分析
- 公司主营业务为教辅图书的策划、设计、制作与发行,涵盖同步学习、备考、专题、工具参考、教研教案等全品类,每年策划出版图书约 3,000 种。
- 公司积极推进教育科技业务,2025 年教辅图书实现营收 4.28 亿元,策划服务费收入为 0.6 亿元。
- 公司围绕教师日常教学需求,持续推进 AI 助教产品研发与应用落地,以“小鸿助教”为代表,获评进入“2025 HINA AI 100”榜单。
盈利预测及估值
- 预计公司 2026-2028 年营收分别为 5.2、5.3、5.5 亿元,同比增长 2.35%、2.64%、2.96%。
- 预计公司 2026-2028 年归母净利润分别为 2750、3532、4257 万元,EPS 分别为 0.08、0.1、0.12 元,对应 PE 分别为 147、115、95 倍。
- 首次覆盖,建议持续关注。
风险提示
- 相关政策变化的风险。
- 市场竞争加剧风险。
- AI 技术推进不及预期的风险。