猜你想问
这份研报的核心内容是什么?
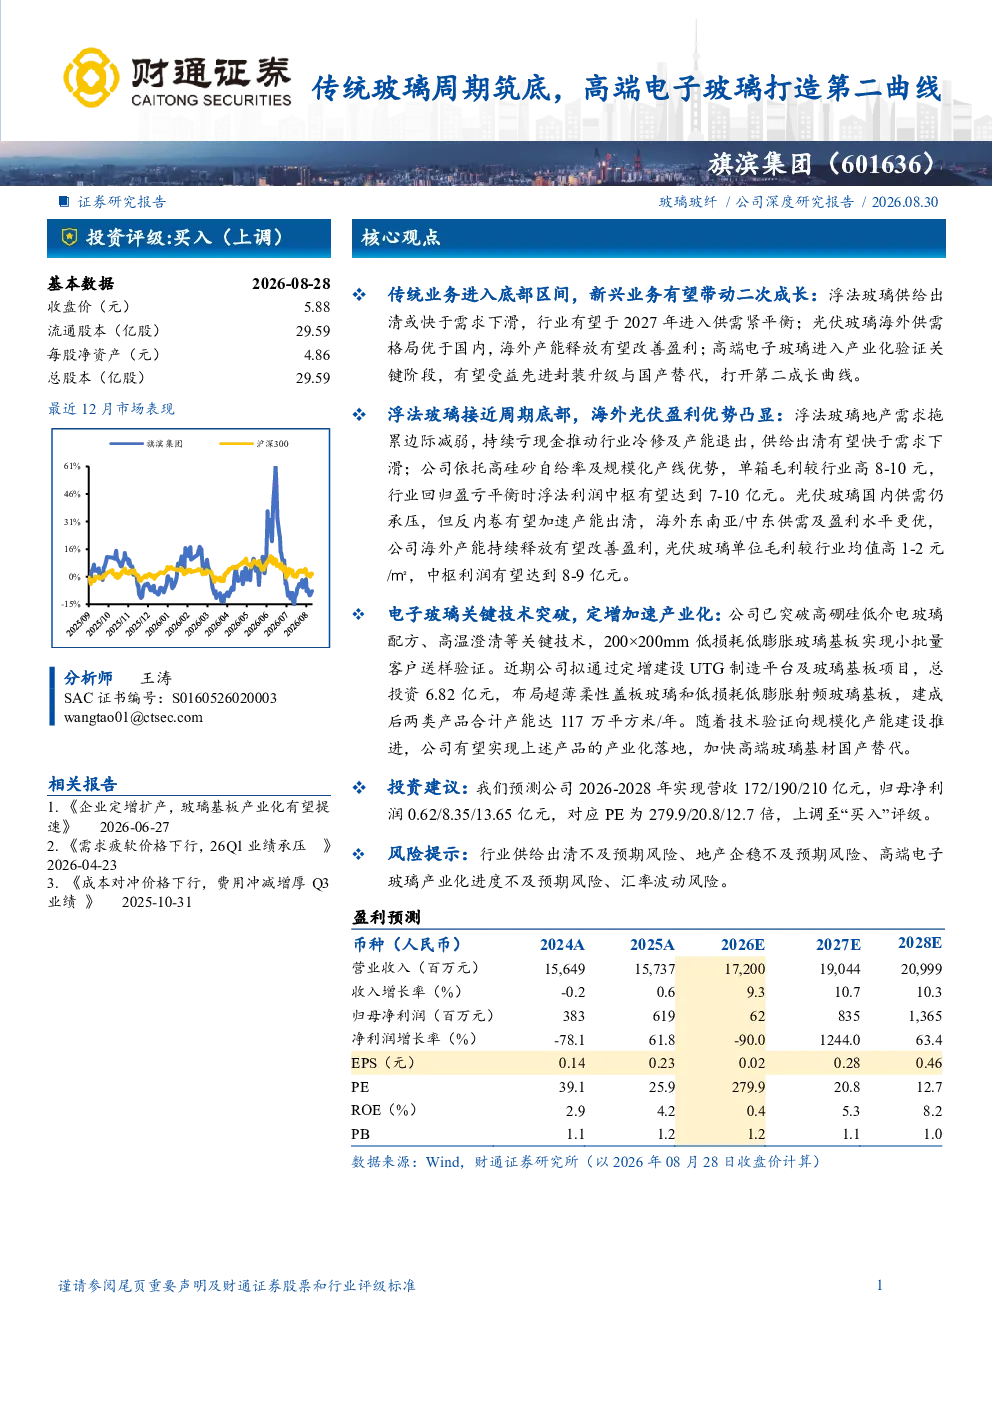
研报指出传统玻璃业务进入底部区间,但高端电子玻璃业务有望打开第二成长曲线。浮法玻璃供给出清或快于需求下滑,行业有望于2027年进入供需紧平衡;光伏玻璃海外供需格局优于国内,海外产能释放有望改善盈利;高端电子玻璃进入产业化验证关键阶段,有望受益先进封装升级与国产替代。公司依托高硅砂自给率及规模化产线优势,单箱毛利较行业高8-10元,光伏玻璃单位毛利较行业均值高1-2元/㎡。公司已突破高硼硅低介电玻璃配方、高温澄清等关键技术,200×200mm低损耗低膨胀玻璃基板实现小批量客户送样验证。近期公司拟通过定增建设UTG制造平台及玻璃基板项目,总投资6.82亿元,布局超薄柔性盖板玻璃和低损耗低膨胀射频玻璃基板,建成后两类产品合计产能达117万平方米/年。
高端电子玻璃赛道的发展趋势如何?
高端电子玻璃赛道正进入产业化验证关键阶段,发展趋势向好。随着先进封装升级和国产替代需求增加,高端电子玻璃市场潜力巨大。公司已突破高硼硅低介电玻璃配方、高温澄清等关键技术,200×200mm低损耗低膨胀玻璃基板实现小批量客户送样验证。近期公司拟通过定增建设UTG制造平台及玻璃基板项目,总投资6.82亿元,布局超薄柔性盖板玻璃和低损耗低膨胀射频玻璃基板,建成后两类产品合计产能达117万平方米/年。这将加速高端玻璃基材国产替代进程,打开第二成长曲线。
研报重点分析了哪些方向?
研报重点分析了传统玻璃业务进入底部区间后的新兴业务成长潜力,特别是高端电子玻璃业务的产业化进程和盈利能力。报告指出,浮法玻璃供给出清或快于需求下滑,行业有望于2027年进入供需紧平衡;光伏玻璃海外供需格局优于国内,海外产能释放有望改善盈利;高端电子玻璃进入产业化验证关键阶段,有望受益先进封装升级与国产替代。公司依托高硅砂自给率及规模化产线优势,单箱毛利较行业高8-10元,光伏玻璃单位毛利较行业均值高1-2元/㎡。公司已突破关键技术,并通过定增项目加速产业化落地。
当前玻璃市场现状如何?
当前玻璃市场现状呈现分化趋势。传统浮法玻璃行业进入底部区间,地产需求拖累边际减弱,持续亏现金推动行业冷修及产能退出,供给出清有望快于需求下滑。光伏玻璃国内供需仍承压,但反内卷有望加速产能出清,海外东南亚/中东供需及盈利水平更优。公司海外产能占比高,盈利优势突出。高端电子玻璃市场处于产业化验证关键阶段,公司已突破关键技术,并通过定增项目加速产业化落地,市场前景广阔。
研报提示了哪些风险?
研报提示的主要风险包括:传统玻璃业务底部企稳时间可能长于预期,地产需求恢复不及预期可能导致行业盈利持续承压;光伏玻璃国内市场竞争激烈,反内卷可能导致价格战加剧,影响盈利能力;高端电子玻璃产业化进程存在不确定性,技术迭代和市场需求变化可能影响产品竞争力;定增项目投资回报存在不确定性,若市场需求不及预期可能导致投资效益下降。此外,原材料价格波动和环保政策变化也可能对业务造成影响。