总结
行情回顾
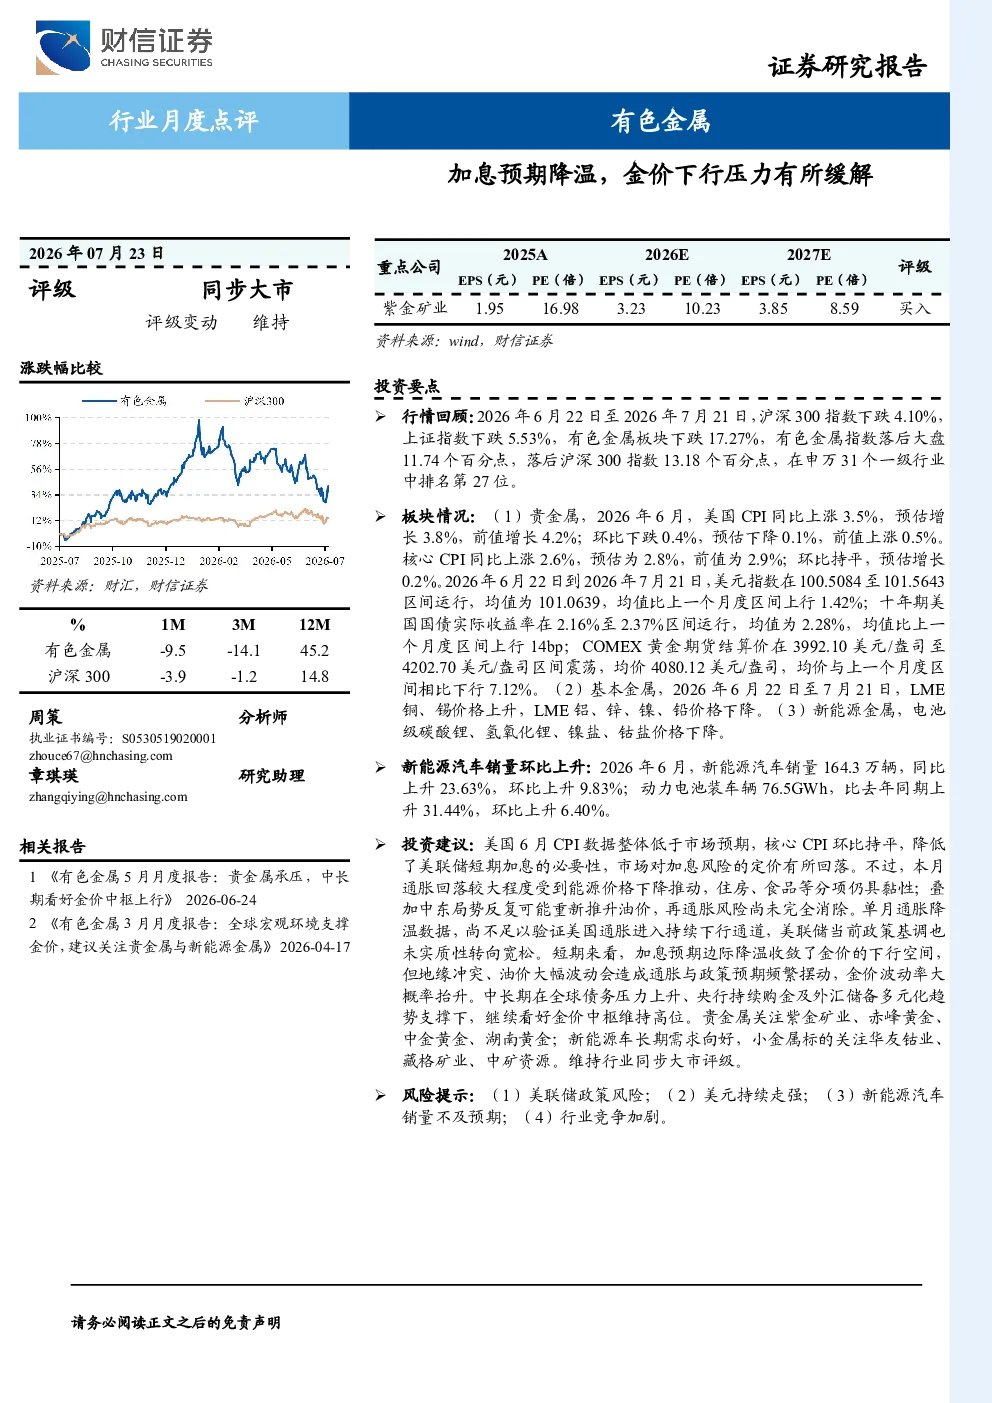
2026年6月22日至7月21日,有色金属板块表现落后大盘,下跌17.27%,在申万31个一级行业中排名第27位。子板块方面,贵金属、工业金属、小金属、金属新材料和能源金属的涨跌幅分别为-5.14%、-7.99%、-29.42%、-31.62%和-31.76%。申万有色个股涨跌幅中位数为-22.37%。
板块情况
贵金属
美国6月CPI数据低于预期,核心CPI环比持平,降低了美联储短期加息的必要性,市场对加息风险的定价有所回落。但通胀回落主要受能源价格下降推动,住房、食品等分项仍具黏性,再通胀风险尚未完全消除。短期来看,加息预期边际降温收敛了金价的下行空间,但地缘冲突、油价大幅波动会造成通胀与政策预期频繁摆动,金价波动率大概率抬升。中长期继续看好金价中枢维持高位。COMEX黄金期货结算价在3992.10美元/盎司至4202.70美元/盎司区间震荡,均价4080.12美元/盎司,均价与上一个月度区间相比下行7.12%。
基本金属
LME铜、锡价格上升,LME铝、锌、镍、铅价格下降。LME库存变动方面,LME铅库存增加,LME铜、铝、锌、镍、锡库存减少。
新能源相关小金属
2026年6月,新能源汽车销量164.3万辆,同比上升23.63%,环比上升9.83%;动力电池装车辆76.5GWh,比去年同期上升31.44%,环比上升6.40%。电池级碳酸锂、氢氧化锂、镍盐、钴盐价格下降。
行业动态
- 《中华人民共和国矿产资源法实施条例》自2026年6月15日起施行。
- 商务部公布关于进一步完善战略矿产两用物项出口管制违法违规行为举报处理工作有关事项。
- 6月有色行业景气度整体回升,铝、钨钼维持偏热运行。
- 十种常用有色金属产量稳步增长,但工业增加值增速偏弱。
- 有色行业盈利数据大幅改善,但增长可持续性不足。
- 有色金属进出口贸易总额大幅走高,铜进口偏弱、铝出口延续增长。
- 西部黄金全资子公司阿克陶百源丰矿业和新疆蒙新天霸矿业实施停产整改。
- 厦门钨业公开挂牌转让公司所持苏州爱知高斯电机有限公司25%股权。
- 藏格矿业收到参股公司巨龙铜业现金分红款。
- 藏格矿业预计2026H1实现归母净利润35.5-37.5亿元,同比增长97.20%-108.31%。
- 紫金矿业预计26H1实现归母净利润约391亿元,同比增长68%。
- 赤峰黄金预计26H1实现归母净利润17—17.8亿元,同比增长54%—61%。
投资建议
美国6月CPI数据低于市场预期,核心CPI环比持平,降低了美联储短期加息的必要性,市场对加息风险的定价有所回落。但通胀回落主要受能源价格下降推动,住房、食品等分项仍具黏性,再通胀风险尚未完全消除。单月通胀降温数据,尚不足以验证美国通胀进入持续下行通道,美联储当前政策基调也未实质性转向宽松。短期来看,加息预期边际降温收敛了金价的下行空间,但地缘冲突、油价大幅波动会造成通胀与政策预期频繁摆动,金价波动率大概率抬升。中长期在全球债务压力上升、央行持续购金及外汇储备多元化趋势支撑下,继续看好金价中枢维持高位。贵金属关注紫金矿业、赤峰黄金、中金黄金、湖南黄金;新能源车长期需求向好,小金属标的关注华友钴业、藏格矿业、中矿资源。维持行业同步大市评级。
风险提示
(1)美联储政策风险;(2)美元持续走强;(3)新能源汽车销量不及预期;(4)行业竞争加剧。