市场回顾
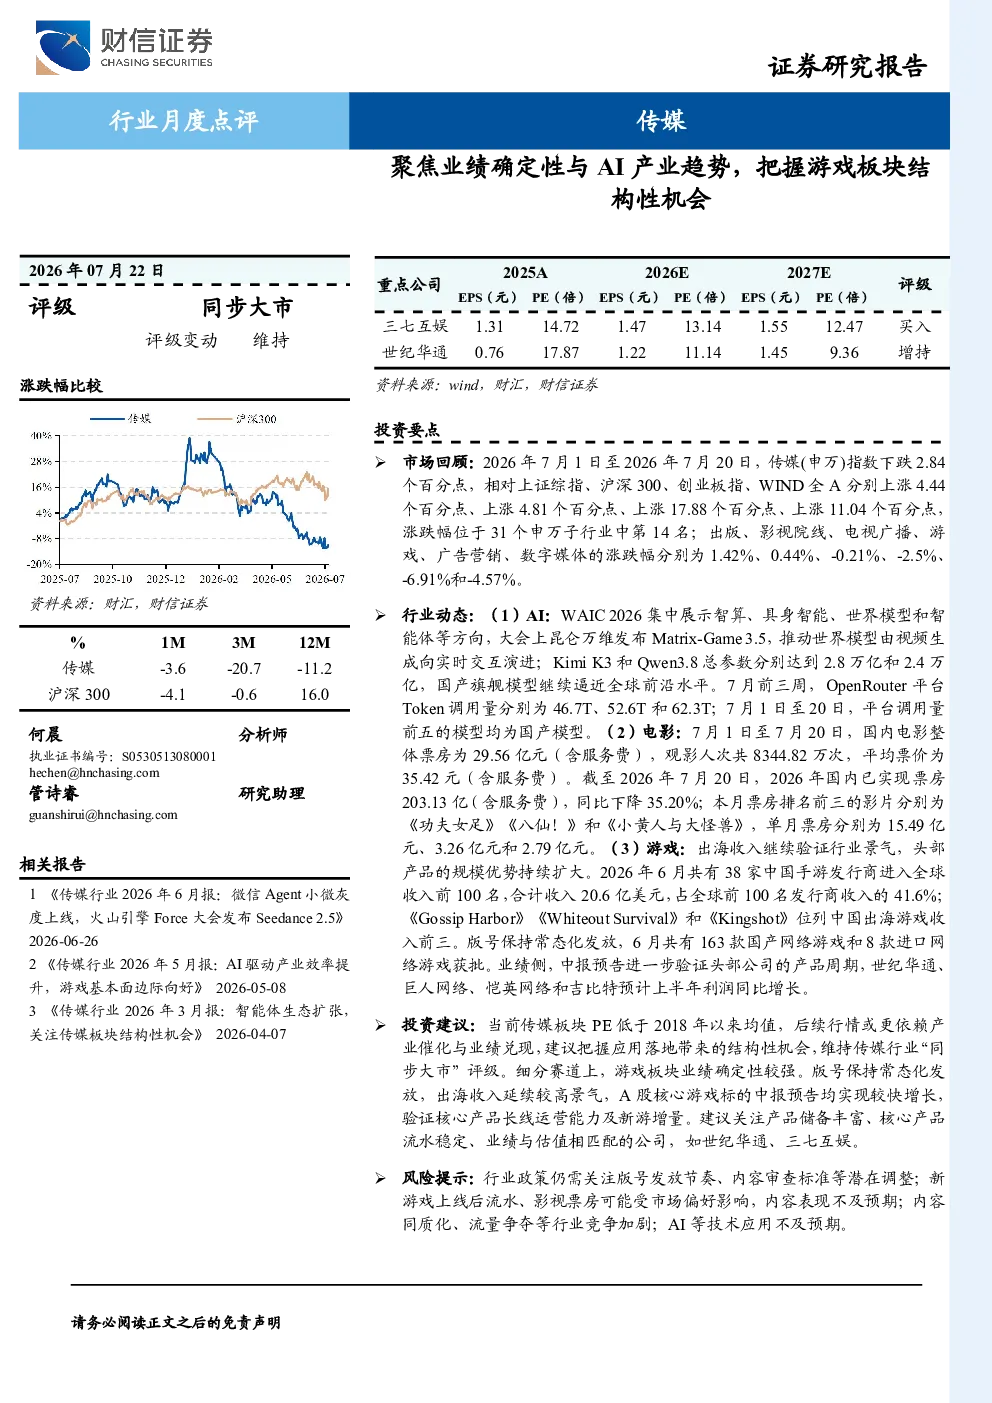
2026年7月1日至7月20日,传媒(申万)指数下跌2.84个百分点,相对上证综指、沪深300、创业板指、WIND全A分别上涨4.44个百分点、上涨4.81个百分点、上涨17.88个百分点、上涨11.04个百分点,涨跌幅位于31个申万子行业中第14名。出版、影视院线、电视广播、游戏、广告营销、数字媒体的涨跌幅分别为1.42%、0.44%、-0.21%、-2.5%、-6.91%和-4.57%。130只传媒个股中有70只上涨、2只持平、58只下跌。涨跌幅位于前五位的分别是智度股份(24.07%)、风语筑(22.78%)、福石控股(18.29%)、奥飞娱乐(15.85%)和山东出版(15.63%);涨跌幅位于后五位的分别是凡拓数创(-39.41%)、返利科技(-37.96%)、宝通科技(-36.59%)、三人行(-33.25%)和天娱数科(-30.75%)。
估值情况
截至2026年7月20日,传媒(申万)板块PE(TTM,中值)为23.09倍,2018年以来板块平均市盈率为26.54倍,中位数为26.3倍,最大值为43.61倍,最小值为16.9倍。当前PE位于2018年以来的前71.84%分位,相对同花顺全A的比值约为1.32倍,位于97.09%的历史分位,相对沪深300的比值为1.69倍,位于95.15%的历史分位。
行业动态
AI
- WAIC2026集中展示智算、具身智能、世界模型和智能体等方向,昆仑万维发布Matrix-Game3.5,推动世界模型由视频生成向实时交互演进。
- KimiK3和Qwen3.8总参数分别达到2.8万亿和2.4万亿,国产旗舰模型继续逼近全球前沿水平。
- 7月前三周,OpenRouter平台Token调用量分别为46.7T、52.6T和62.3T;7月1日至7月20日,平台调用量前五的模型均为国产模型。
电影
- 7月1日至7月20日,国内电影整体票房为29.56亿元(含服务费),观影人次共8344.82万次,平均票价为35.42元(含服务费)。
- 截至2026年7月20日,2026年国内已实现票房203.13亿(含服务费),同比下降35.20%。
- 本月票房排名前三的影片分别为《功夫女足》《八仙!》和《小黄人与大怪兽》,单月票房分别为15.49亿元、3.26亿元和2.79亿元。
游戏
- 出海收入继续验证行业景气,头部产品的规模优势持续扩大。2026年6月共有38家中国手游发行商进入全球收入前100名,合计收入20.6亿美元,占全球前100名发行商收入的41.6%。
- 《GossipHarbor》《WhiteoutSurvival》和《Kingshot》位列中国出海游戏收入前三。
- 版号保持常态化发放,6月共有163款国产网络游戏和8款进口网络游戏获批。
- 中报预告进一步验证头部公司的产品周期,世纪华通、巨人网络、恺英网络和吉比特预计上半年利润同比增长。
投资建议
当前传媒板块PE低于2018年以来均值,后续行情或更依赖产业催化与业绩兑现,建议把握应用落地带来的结构性机会,维持传媒行业“同步大市”评级。细分赛道上,游戏板块业绩确定性较强。版号保持常态化发放,出海收入延续较高景气,A股核心游戏标的中报预告均实现较快增长,验证核心产品长线运营能力及新游增量。建议关注产品储备丰富、核心产品流水稳定、业绩与估值相匹配的公司,如世纪华通、三七互娱。
风险提示
- 行业政策仍需关注版号发放节奏、内容审查标准等潜在调整。
- 新游戏上线后流水、影视票房可能受市场偏好影响,内容表现不及预期。
- 内容同质化、流量争夺等行业竞争加剧。
- AI等技术应用不及预期。